還付を受け忘れた大家は5年さかのぼれます|令和3年分の最後の日は2026年12月31日です
結論からお伝えすると、納め過ぎの所得税を取り戻す「還付申告」は、その年の翌年1月1日から5年間出せます。国税通則法74条1項が、還付金の請求権は「請求をすることができる日から五年間行使しないことによつて、時効により消滅する」と定めているためです。2026年10月3日時点で出せる最も古い年分は令和3年分(2021年分)で、暦で数えると最後の日は2026年12月31日です。
確定申告は毎年3月15日で終わった、と思っている大家さんは少なくありません。還付申告は別の扱いです。ここでは、大家さんのどこに戻る税金が生じうるのか、5年の線をどう数えるのか、さかのぼると何を失うのかを、条文と国税庁の説明で順に整理します。
還付申告は、確定申告の期間とは関係なく出せます
国税庁のタックスアンサー(No.2030「還付申告」)は、還付申告書は「確定申告期間とは関係なく、その年の翌年1月1日から5年間提出することができます」と説明しています。確定申告書を出す義務のない人でも、給与などから源泉徴収された所得税や予定納税をした所得税が、年間の所得で計算した税額より多ければ、申告によって取り戻せます(根拠は所得税法122条1項と138条1項)。
見落としやすいのは、この5年が「請求すれば認められる期限」ではなく、時効で自動的に消える期限だという点です。通則法74条2項は、徴収権の時効についての72条2項(援用を要せず、利益を放棄できない)を準用しています。「そろそろ消えます」と知らせてくれる規定は、今回開いた条文には見当たりません。
家賃収入だけの大家さんに、戻る税金はあるのでしょうか?
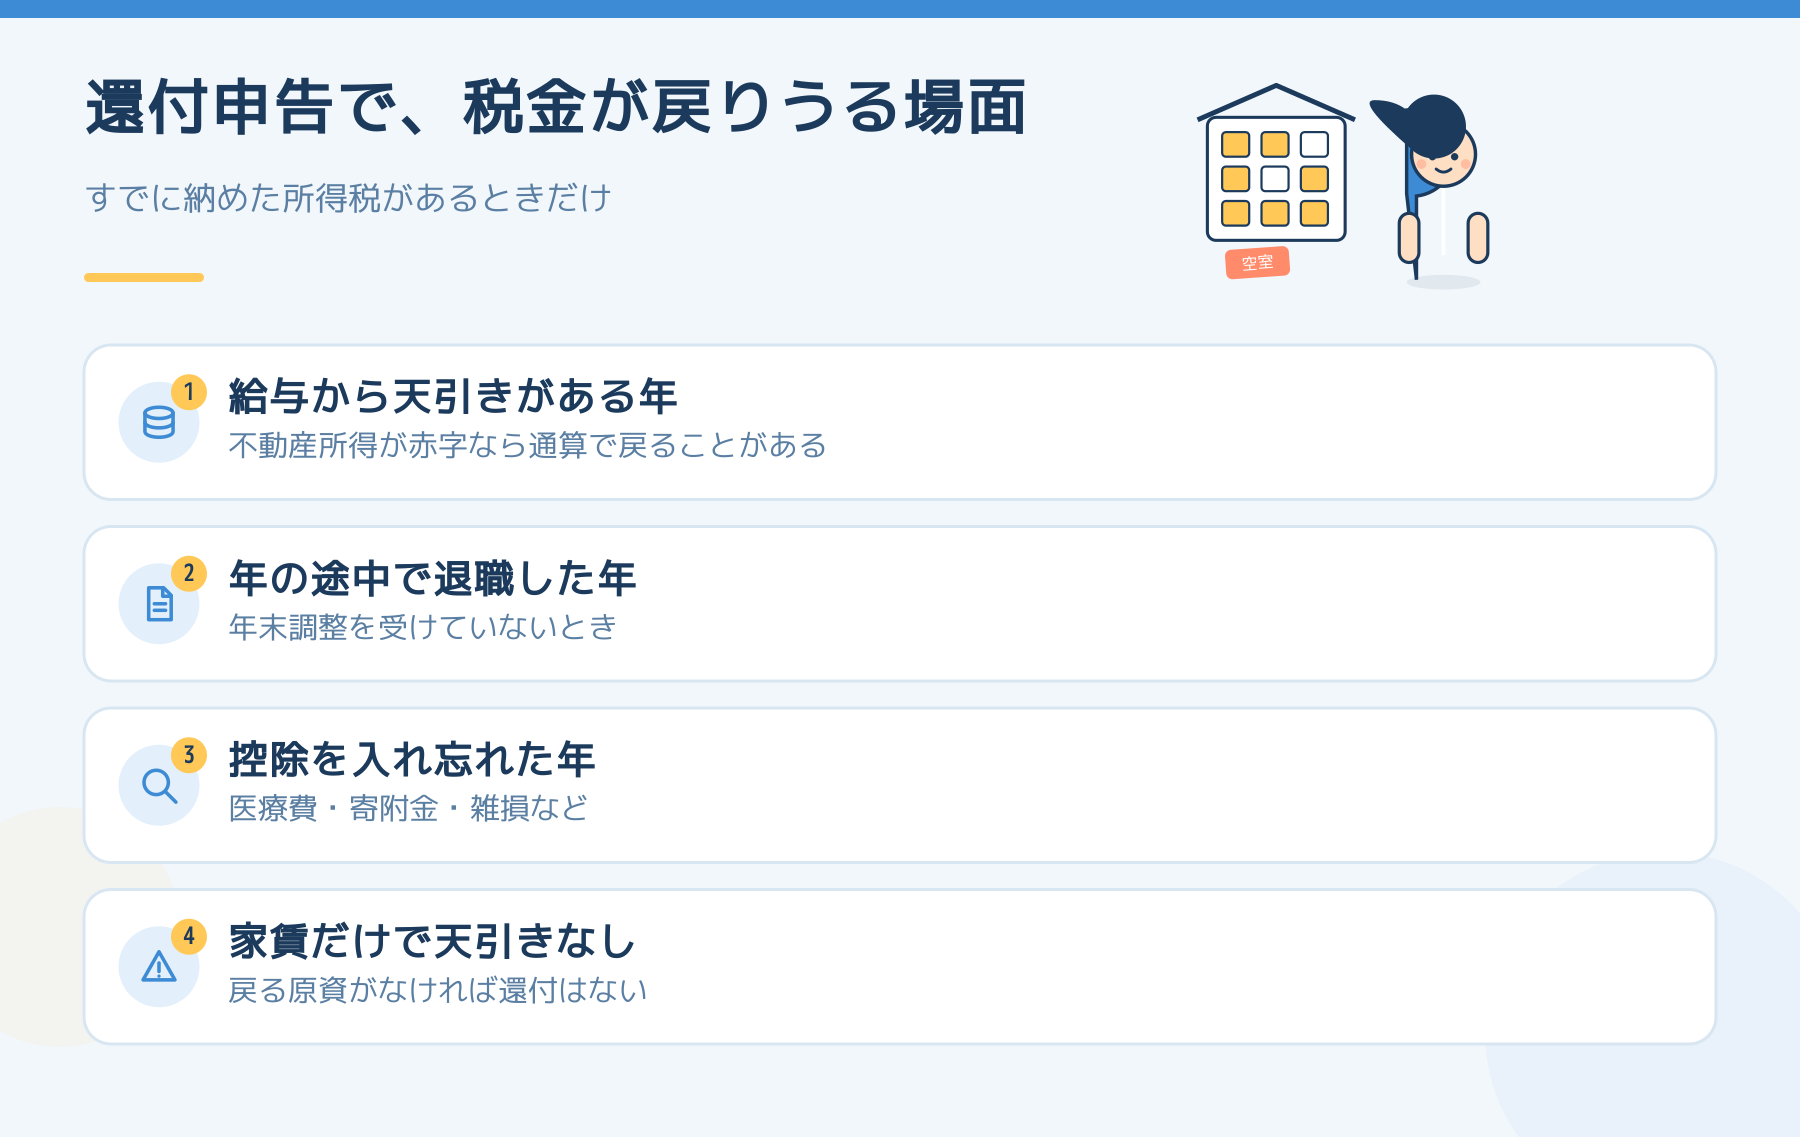
国税庁は、所得税の還付は「源泉徴収や予定納税によりすでに納付した所得税がある場合に発生する」と明記し、源泉徴収票の源泉徴収税額が0の人は、申告しても還付される所得税額はないとしています。つまり、戻る原資は、すでに納めた所得税です。家賃だけで暮らしていて、差し引かれた税額が一つもなければ、還付申告で戻るものは基本的にありません。
大家さんで戻る可能性があるのは、たとえば次の形です。
- 会社員をしながら賃貸経営をしていて、不動産所得が赤字になった年:不動産所得の赤字は、所得税法69条1項の損益通算で給与所得などから引けます。給与から天引きされていた税額が、通算後の税額より多ければ、差額が還付の対象になります。
- 年の途中で会社を辞め、年末調整を受けていない年:国税庁が還付申告の具体例に挙げています。
- 医療費控除・寄附金控除・雑損控除などを、前の申告に入れ忘れた年:同じく国税庁の具体例です。ただし、すでに確定申告を済ませた年は、還付申告ではなく更正の請求の話になります。
どの年にどれが当てはまるかは、その年の源泉徴収票と申告書の控えを並べないと分かりません。
5年前の年分まで、実際にさかのぼれるのですか?
国税庁の「翌年1月1日から5年間」を暦に当てはめると、次のように並びます(2026年10月3日時点の整理です。最終的な日付の数え方は、所轄の税務署で確かめてください)。
| 年分 | 還付申告を出せる始まり | 暦で数えた最後の日 |
|---|---|---|
| 令和2年分(2020年分) | 2021年1月1日 | 2025年12月31日(すでに過ぎています) |
| 令和3年分(2021年分) | 2022年1月1日 | 2026年12月31日 |
| 令和4年分(2022年分) | 2023年1月1日 | 2027年12月31日 |
| 令和5年分(2023年分) | 2024年1月1日 | 2028年12月31日 |
| 令和6年分(2024年分) | 2025年1月1日 | 2029年12月31日 |
| 令和7年分(2025年分) | 2026年1月1日 | 2030年12月31日 |
毎年、年が明けるたびに、いちばん古い1年分が消えていきます。令和3年分は、この年の瀬が最後の機会です。
戻るお金に利息はつくのですか?
つきます。通則法58条1項は、還付金を還付するときに還付加算金を加えると定めていて、本則の割合は年7.3パーセントです。ただし、租税特別措置法95条により、各年の還付加算金特例基準割合(平均貸付割合に年0.5パーセントを加えた割合)が7.3パーセントに満たない年は、その割合が使われます。実際の率は毎年変わるため、条文の7.3パーセントをそのまま見込まないでください。
起算の日も条文で決まっています。所得税法138条3項は、確定申告期限までに出した場合は確定申告期限の翌日から、期限後に出した場合は提出した日の翌日から、還付の支払決定の日までを計算の期間とします。古い年分を今出す場合は、後者になります。
都合の悪いことも書いておきます
- 青色申告特別控除の55万円・65万円は、期限後の還付申告では受けられません。国税庁は、還付申告書を出す人でも、控除を受けるには翌年3月15日までに正規の簿記による書類を添えて出す必要があるとしています。さかのぼって出す年は、この控除が使えない前提で計算することになります。
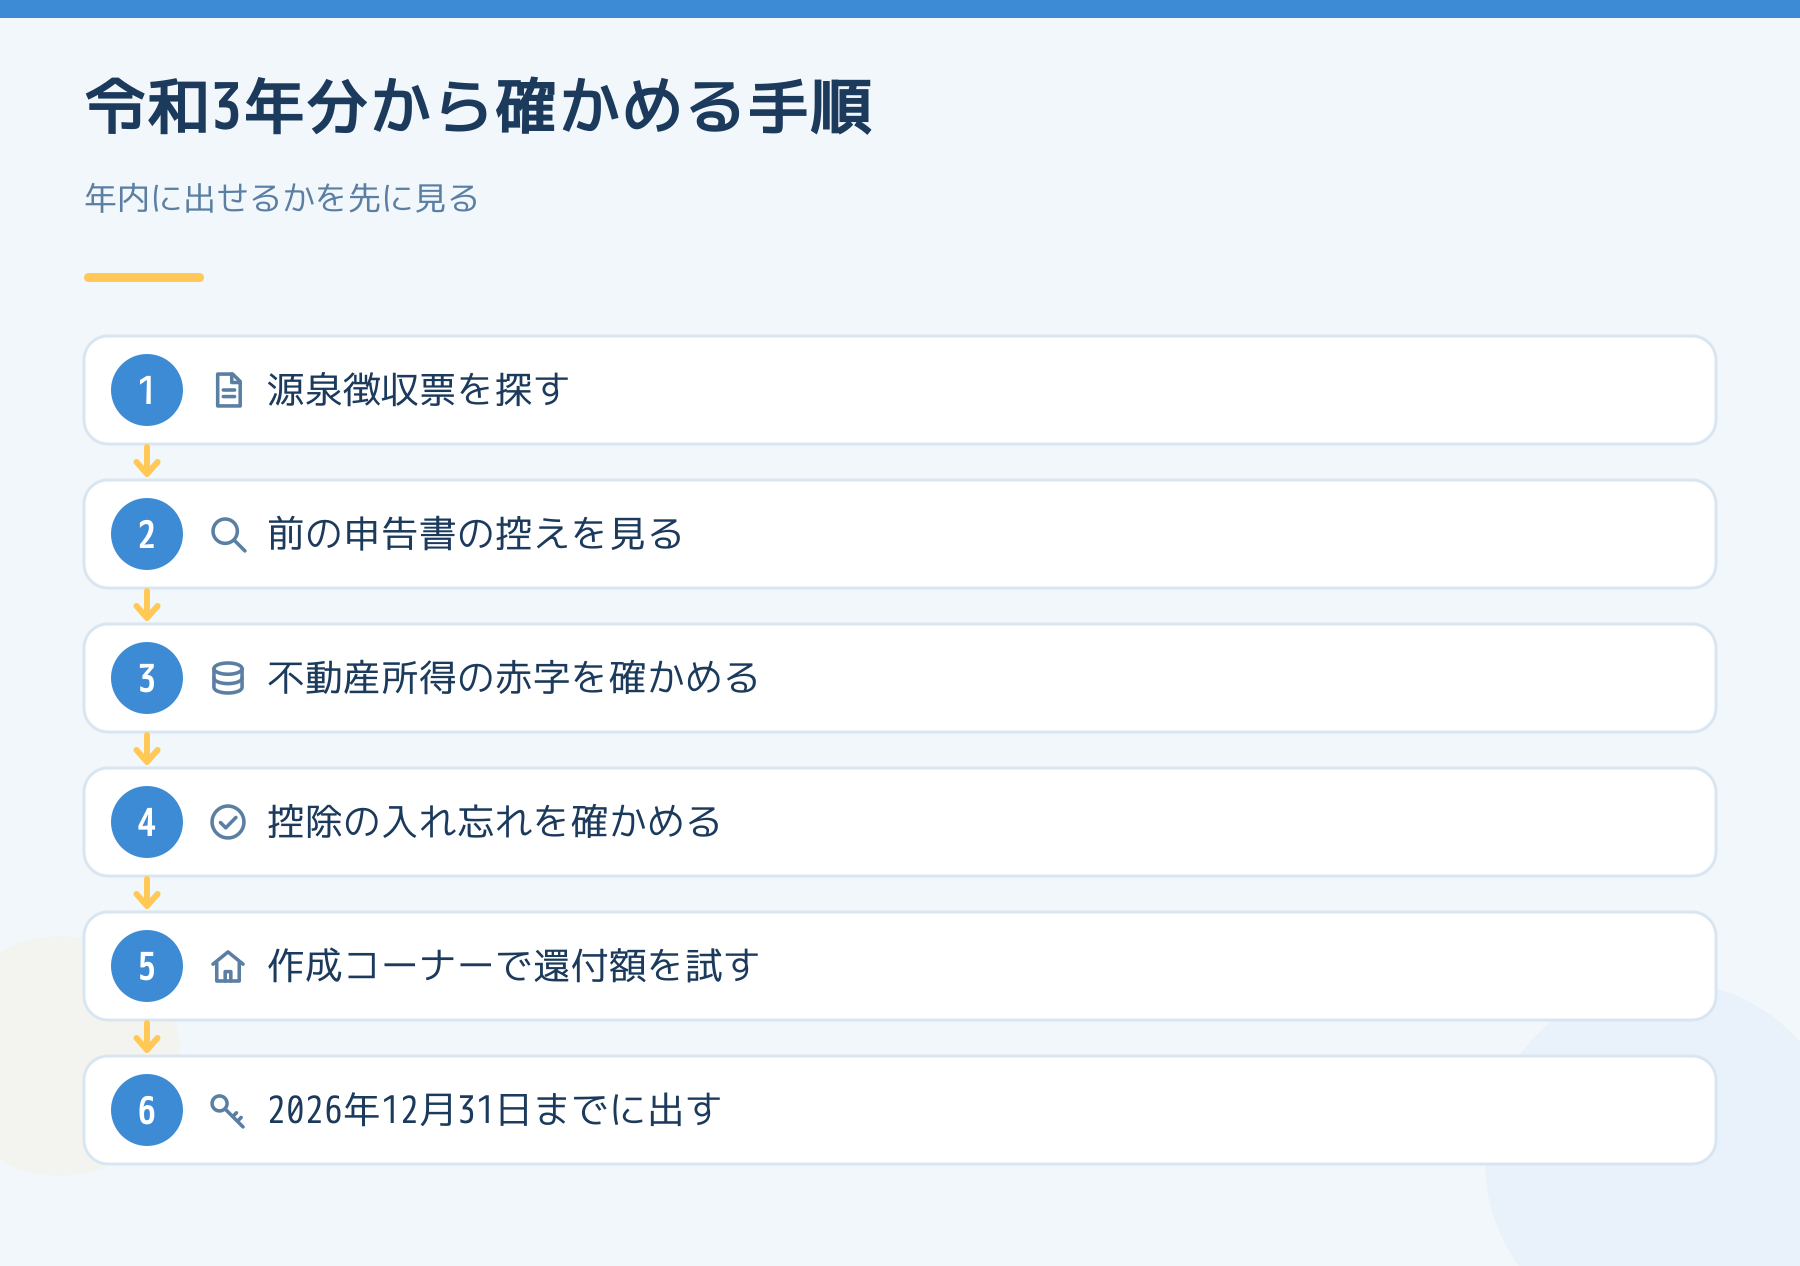
- 該当する年の資料がなければ、そもそも計算できません。源泉徴収票、医療費の領収書、前に出した申告書の控えが手元にあるか、先に確かめてください。
- すでに確定申告を出した年に、税額が多すぎたことに気づいた場合は、還付申告ではなく更正の請求です。期限は原則、法定申告期限から5年以内です。仕組みは確定申告の誤りに自分で気づいた大家へで整理しています。
最初にやることは、金額の計算ではなく、年分ごとの確認です。令和3年分から令和7年分まで、年ごとに「源泉徴収票に税額が書かれているか」「不動産所得が赤字になっていないか」「控除を入れ忘れていないか」の3つを見てください。当てはまる年があれば、国税庁の確定申告書等作成コーナーで還付額の目安を出せます。不動産所得の申告書類の考え方は不動産所得の申告に、契約書も領収書も添付しませんにまとまっています。個別の判断は、所轄の税務署か税理士に確かめてください。
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。