払える財産が無い大家の固定資産税は、取り立てが止まることがあります|地方税法15条の7の執行停止は3年続くと納める義務が消えます
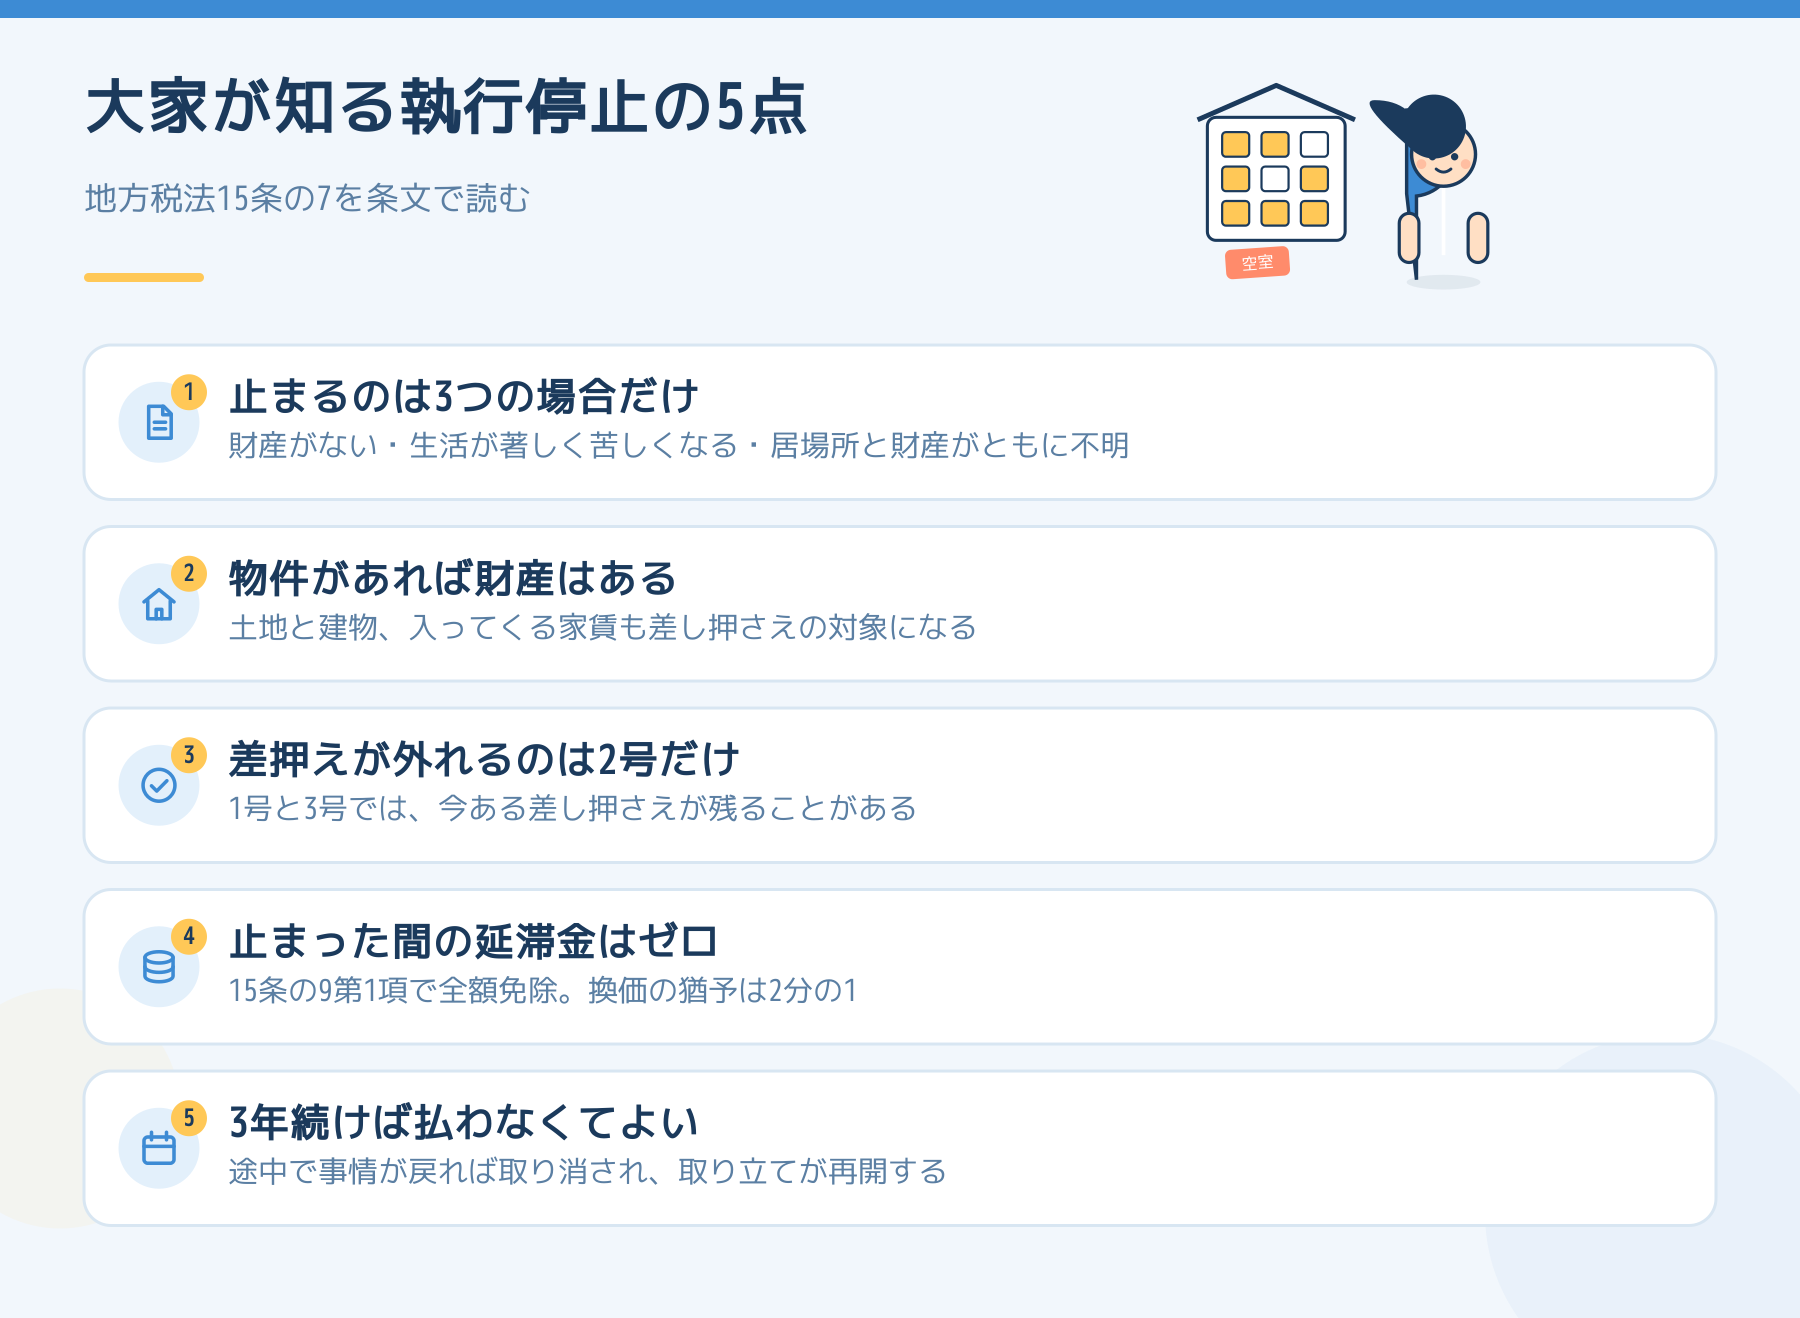
結論からお伝えすると、固定資産税を滞納していても、市町村が「取り立てを止める」ことがあります。地方税法15条の7の滞納処分の執行停止です。止まるのは、①差し押さえられる財産がない、②差し押さえると生活が著しく窮迫するおそれがある、③本人の居場所も財産もどちらも分からない、の3つの場合だけです。止まった状態が3年間続くと、納める義務そのものが消えます。
ただし、アパートや貸家を持っている大家さんは、①の「財産がない」にはまず当たりません。差し押さえの対象になる財産そのものを持っているからです。この制度が大家さんの話になるのは、物件を手放したあとに税が残ったときや、相続で借金ごと受け継ぐかどうかを決めるときです。
納税通知書の束の上に、督促状が2通、その下に「差押予告」と書かれた封筒が重なっている。そこまで来たときに、何が止まり、何が止まらないのかを条文で整理します。
取り立てが止まるのは、どんなときですか?
地方税法15条の7第1項は、市町村長などの地方団体の長が、滞納者に次のどれかの事実があると認めるときは「滞納処分の執行を停止することができる」と定めています。
| 号 | 条文の要件 | 大家さんに当てはめると |
|---|---|---|
| 1号 | 滞納処分をすることができる財産がないとき | 物件・預金・家賃の入る口座など、差し押さえられるものが残っていない |
| 2号 | 滞納処分をすることによってその生活を著しく窮迫させるおそれがあるとき | 財産はあるが、それを取ると暮らしが立たなくなる |
| 3号 | その所在及び滞納処分をすることができる財産がともに不明であるとき | 居場所も財産も、どちらも分からない(片方だけでは当たらない) |
3号は「ともに」と書かれています。居場所が分からなくても、登記された物件が残っていれば当たりません。遠方で相続した物件の持ち主に連絡がつかないまま税が積み上がる場面がありますが、物件がある限り、市はその物件を差し押さえることができます。
アパートを持っている大家は「財産がない」に当たりますか?
一般的には当たりません。土地と建物は差し押さえの対象になる財産ですし、入居者から受け取る家賃も、市が差し押さえることのある財産です。固定資産税は物件を持っていることにかかる税なので、税がかかっている限り、差し押さえられる物件もあるという関係になります。
大家さんにこの条文が関わってくるのは、たとえば次のような場面です。
- 物件を売ったり、競売で手放したりしたあとに、前の年度までの固定資産税と延滞金だけが残った
- 亡くなった親が税を滞納していて、相続人が限定承認(受け継いだ財産の範囲でだけ借金を払う相続のしかた)を選んだ
- 物件はあるが、病気などで収入がなくなり、差し押さえを受けると生活が立たない(2号)
止まると、何が変わるのですか?
執行停止になると、市から本人へ通知が届きます(15条の7第2項)。そのうえで、号によって扱いが分かれます。
- 差し押さえの解除は2号だけです。第3項が「第一項第二号の規定により」停止した場合に限って、差し押さえた財産の解除を義務にしています。1号と3号では、すでにある差し押さえがそのまま残ることがあります
- 止まっている間の延滞金は全額免除です。15条の9第1項が、執行停止をした期間に対応する延滞金を免除すると定めています。換価の猶予で条文上必ず免除されるのは、延滞金の2分の1です(年14.6%で計算される期間の分)
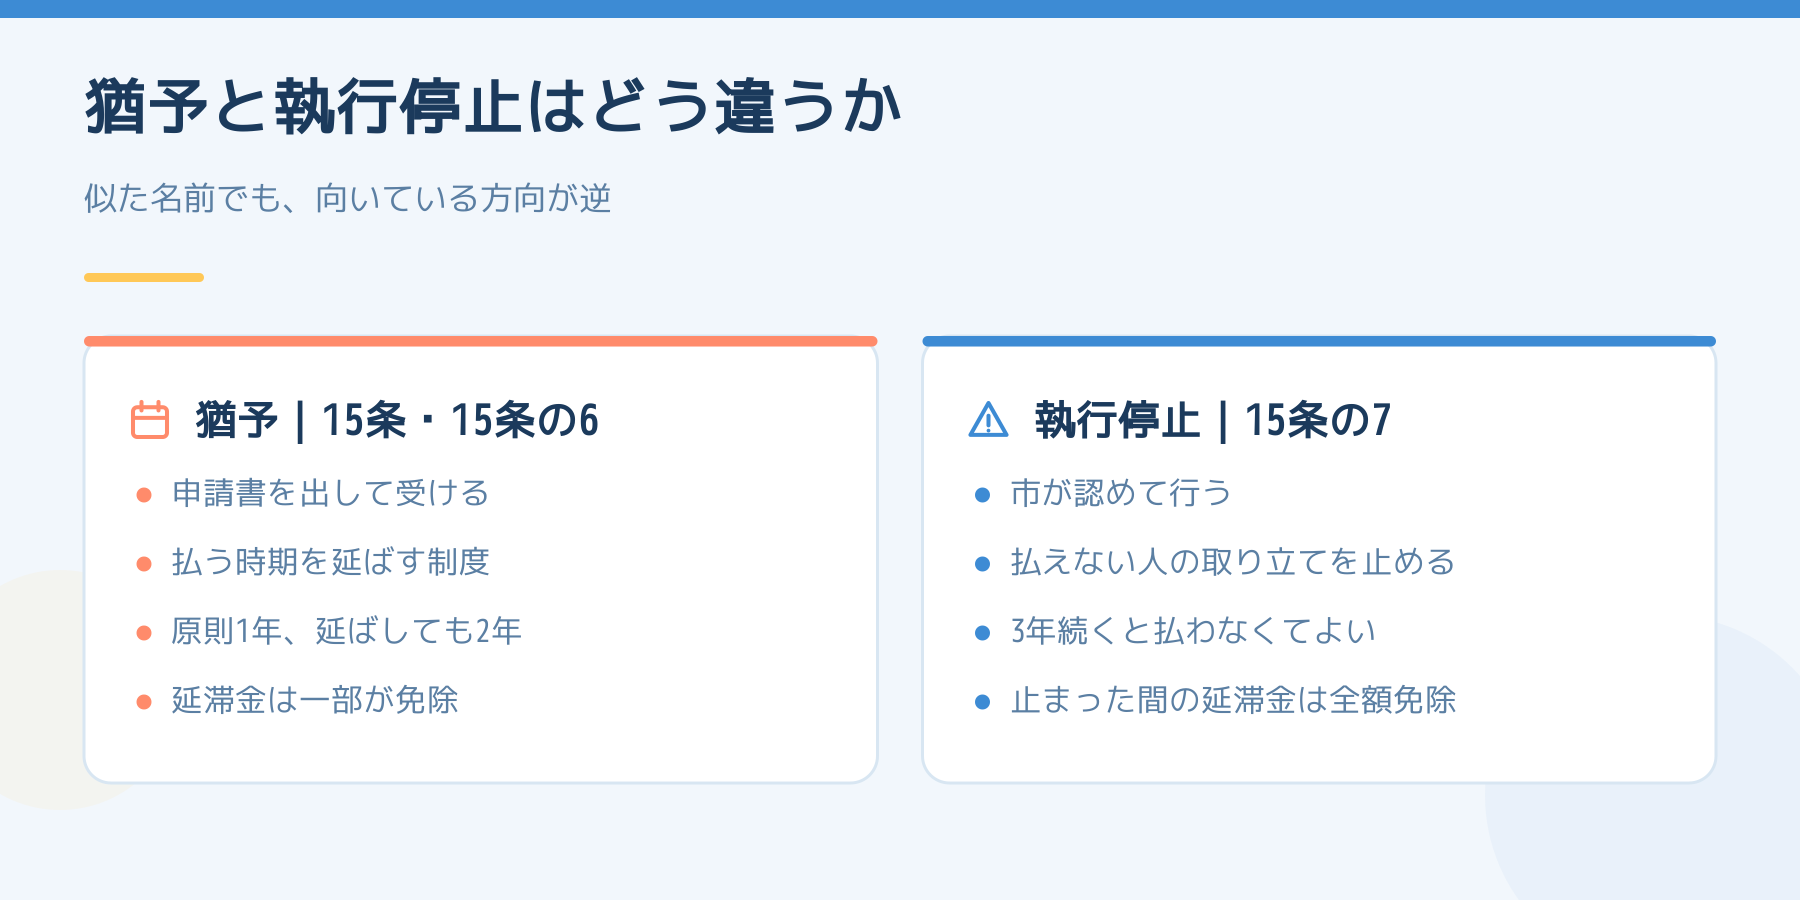
猶予と執行停止は、名前が似ていても向いている方向が違います。猶予は「払う意思と力があり、時期を延ばせば払える人」のための制度で、申請書を出して分割で払っていきます。執行停止は「払える見込みがない人」について、取り立てそのものをいったん止める制度です。猶予の申請の期限や必要な書類は固定資産税を一度に払えない大家さんへ|猶予は2つあり、換価の猶予は納期限から6か月以内に申請しますにまとめています。
「3年で消える」と「すぐ消える」は、どう違いますか?
第4項は、執行停止が3年間継続したときに、納める義務が消えると定めています。途中で取り消されれば、3年の数え方はそこで終わります。
第5項には例外があります。1号(財産がない)で止めた場合で、その税が限定承認に係るものであるときなど、徴収できないことが明らかなときは、3年を待たずに義務を直ちに消滅させることができます。
反対に、15条の8第1項は、停止から3年以内に1号から3号の事実がなくなったと認めるときは、停止を取り消さなければならないと定めています。収入が戻った、財産が見つかった、居場所が分かった、といった場合です。取り消されれば、取り立てはまた動き出し、取消しの理由が生じた日以後の延滞金は免除されないことがあります(15条の9第1項ただし書き)。
なお、これとは別に、地方税の徴収権は法定納期限の翌日から5年間使わないと時効で消えます(地方税法18条1項)。執行停止の3年とは別の仕組みなので、両方を同じものとして数えないようにしてください。
都合の悪いことも書いておきます
- 執行停止は、申請して受ける制度ではありません。15条の7には、猶予の条文のような申請の手続きが書かれていません。条文の主語は地方団体の長で、「停止することができる」と書かれています。払えない事情は窓口で説明できますが、止めるかどうかは市が判断します
- 物件を持ち続けているあいだ、新しい年度の税は毎年かかります。過去の分が止まっても、これからの分は止まりません
- 2号の「生活を著しく窮迫させる」の線は、条文には数字で書かれていません。どこからが当たるかは、市の調査と判断になります
- 国の税は別の法律です。所得税や消費税の執行停止は国税徴収法153条で、中身はほぼ同じ形ですが、窓口は税務署です
- 税の取り扱いは事情によって変わるため、個別の判断は物件のある市町村の納税の窓口か、税理士にご確認ください
今日やることを1つだけ選ぶなら
手元の督促状を開き、滞納している税目と年度、そして「差し押さえを受けたものがあるか」を1枚の紙に書き出してください。猶予を申請して払っていくのか、払える見込みがない事情を説明するのかで、窓口で話す内容がまったく違ってきます。
固定資産税がいつ・いくら来るかは固定資産税はいつ・いくら来るかに、空室が続いたときに税がどう動くかは空室が続くと固定資産税は上がるのか|「6倍」が起きるのは空室ではないにあります。遠方で相続した物件の手続きは遠方で相続した物件の固定資産税は、納税管理人より先に「現所有者申告」ですを、区分マンションを持っている方は一棟と区分1室は何が違うのか|区分は前の所有者の滞納も引き継ぎますを、国の税の猶予は災害や病気で税金を一度に払えない大家へ|納税の猶予は原則1年、延長しても通算2年ですもあわせてご覧ください。
出典
- 地方税法15条の7・15条の8・15条の9・18条(e-Gov法令検索で2026年11月16日に原文を確認)
- 国税徴収法153条(e-Gov法令検索で2026年11月16日に原文を確認)
投稿者プロフィール

最新の投稿
 お金と税金2026年11月16日払える財産が無い大家の固定資産税は、取り立てが止まることがあります|地方税法15条の7の執行停止は3年続くと納める義務が消えます
 はじめての賃貸経営2026年11月15日女性の管理人だけ時給を低くすることはできません|労働基準法4条は「家計の補助だから」という理由も違反です
 はじめての賃貸経営2026年11月14日外国籍の管理人だけ時給を下げることはできません|労働基準法3条の均等待遇と、雇ったときのハローワークへの届出
 はじめての賃貸経営2026年11月13日管理人に「選挙に行く時間がほしい」と言われたら、大家は断れません|労働基準法7条でずらせるのは時刻だけです
Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。