災害や病気で税金を一度に払えない大家へ|納税の猶予は原則1年、延長しても通算2年です
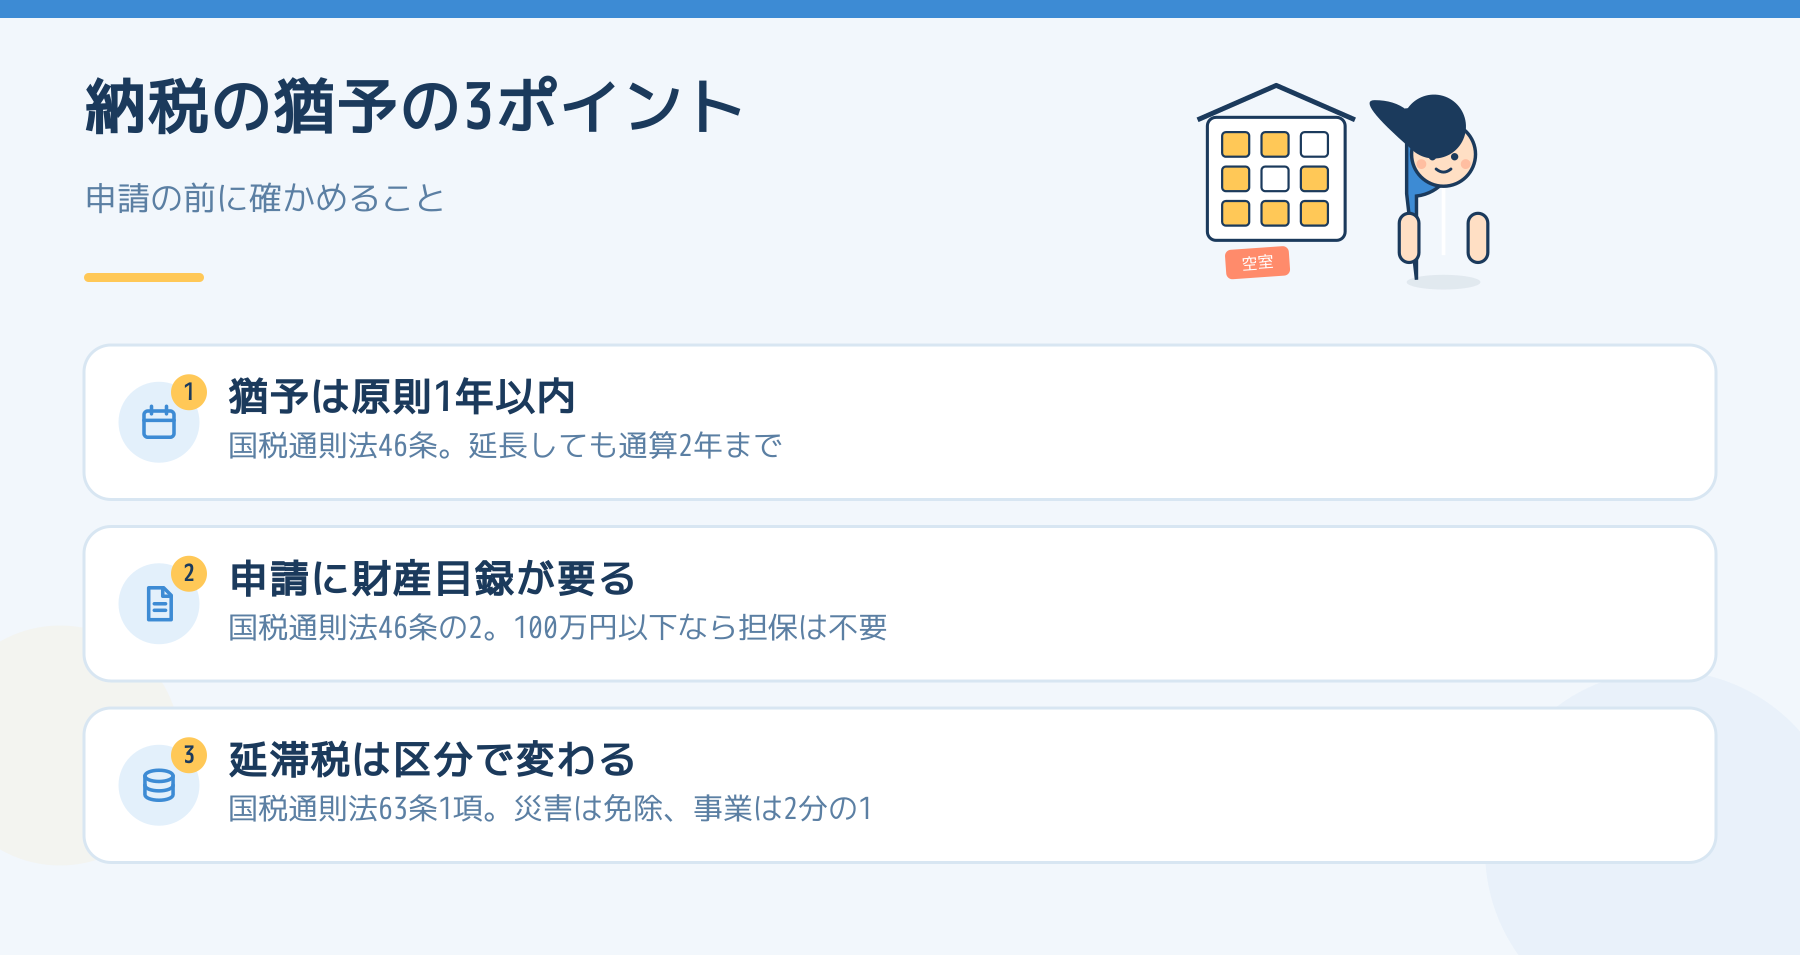
結論からお伝えすると、災害や病気などで所得税などを一度に払えないとき、税務署長の許可を受けて、納税を原則1年以内で猶予してもらえる制度があります(国税通則法46条)。猶予期間の延長は、すでに猶予した期間とあわせて2年を超えない範囲で認められます(同条7項)。ただし、猶予を受けても、税額そのものは減りません。
「入居者の退去が重なって、今期の入金が読めない」「大家さん本人が入院して、確定申告の納税資金を崩してしまった」。納期限が近づいてから慌てるのは、こうしたときです。ここでは条文を順に開いて、どんな場合に使えて、何が必要で、延滞税はどうなるのかを整理します(2026年9月30日時点)。
納税の猶予には、災害の場合とその他の場合があります
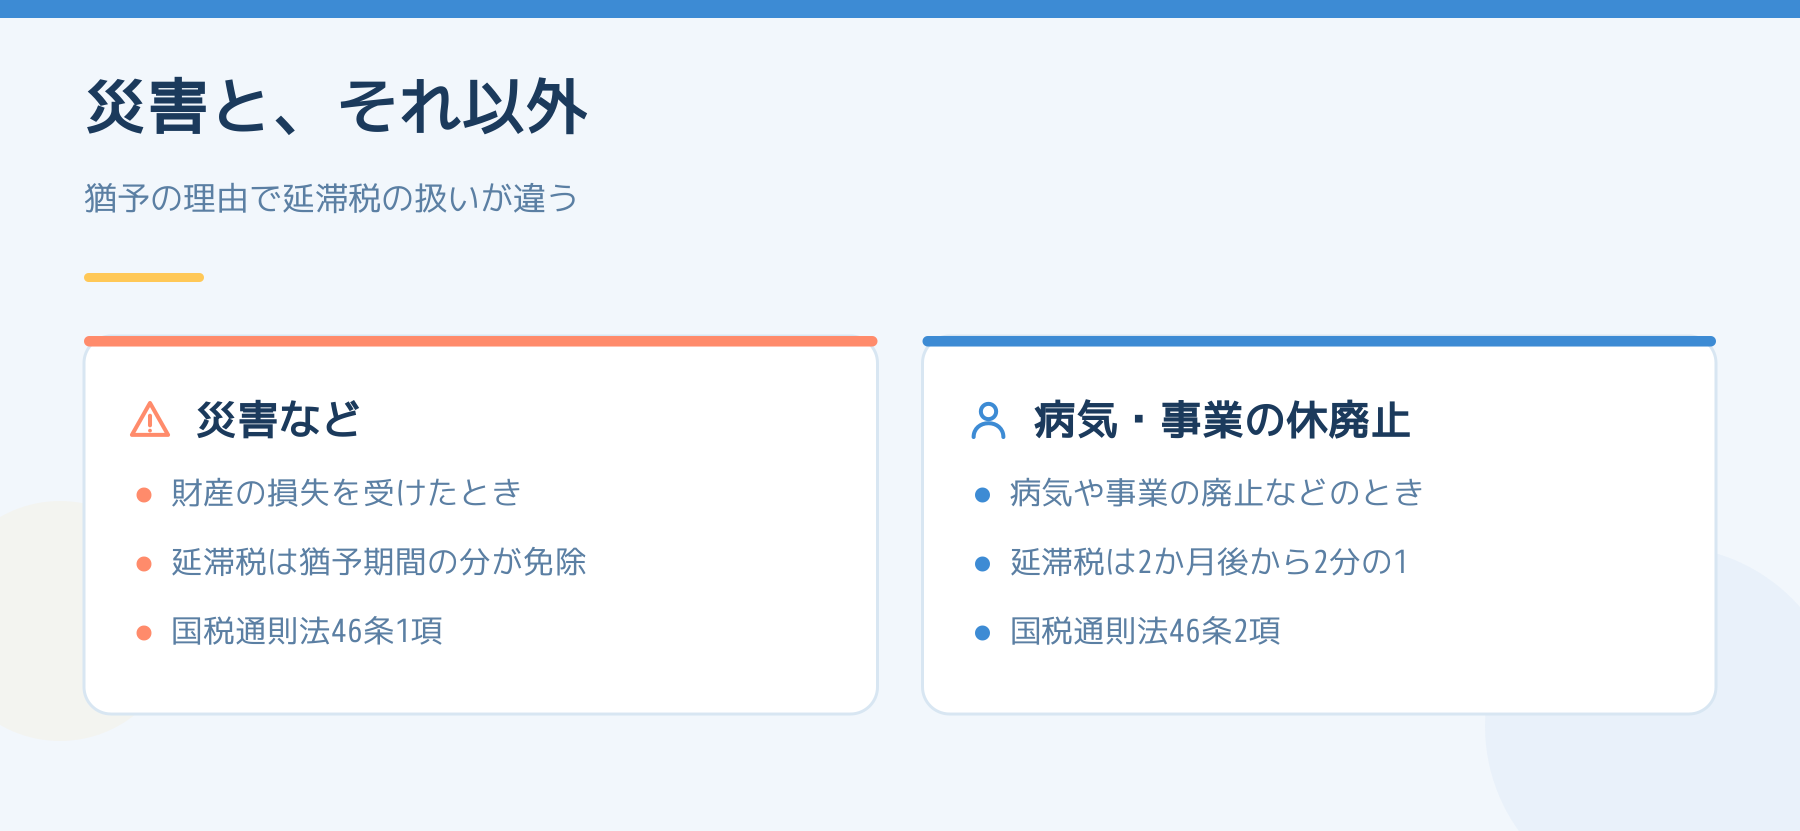
46条1項は、震災・風水害・落雷・火災などの災害で、財産に相当な損失を受けたとき、損失を受けた日以後1年以内に納付すべき国税について、税務署長等が猶予できると定めています。
2項は、災害に限らず、次のいずれかの事実があって国税を一時に納付できないと認められるときを対象にしています。猶予できるのは、納付できないと認められる金額を限度とし、1年以内の期間です。
- 財産が震災・風水害・落雷・火災などの災害を受けた、または盗難にあった
- 納税者、または生計を一にする親族が、病気にかかった、または負傷した
- 事業を廃止した、または休止した
- 事業につき著しい損失を受けた
- 前各号に類する事実があった
賃貸経営に当てはめると、物件の火災は1号、大家さん本人や同居の家族の入院は2号、賃貸事業をやめたときは3号、空室が続いて収支が大きく崩れたときは4号や5号が候補になります。どれに当たるかは、申請を受ける税務署が判断します。
申請には何を出し、担保は要りますか
46条の2第2項は、2項による猶予の申請書に、事実を示す書類、財産目録、担保の提供に関する書類などを添えて、税務署長等へ提出するよう求めています。申請書には、猶予を受けたい金額と期間、分割で納める場合はその各期限と金額も書きます。
担保については、46条5項が原則として、猶予する金額に相当する担保を徴すると定めています。ただし、猶予に係る税額が100万円以下の場合、猶予の期間が3か月以内の場合、担保を徴することができない特別の事情がある場合は、この限りではありません。
| 担保が要らないとき | 根拠 |
|---|---|
| 猶予する税額が100万円以下 | 国税通則法46条5項ただし書 |
| 猶予の期間が3か月以内 | 同ただし書 |
| 担保を出せない特別の事情がある | 同ただし書 |
猶予の金額は、財産の状況などから見て合理的な額に分割して納めることも、税務署長等は決められます(46条4項)。分割の期限に納められないやむを得ない事情があるときは、その期限と金額を変更できる場合があります(同条9項)。
延滞税は、どうなりますか?
猶予の期間中も、延滞税が生じることがあります。ただ、63条1項が免除を設けています。
- 災害などによる納税の猶予(46条1項、2項の1号・2号など)は、猶予した期間に対応する延滞税が免除されます。
- 事業の廃止などによる納税の猶予(2項の3号・4号など)は、納期限の翌日から2か月を過ぎた期間に対応する延滞税の2分の1が免除されます。
免除されない部分が残る場合があるため、どの区分に当たるかを申請の前に税務署で確かめてください。
期間を延ばしたいときは、どうしますか?
46条7項は、猶予した期間内に納付できないやむを得ない理由があるとき、納税者の申請に基づき期間を延長できるとしています。ただし、その期間は、すでに猶予した期間とあわせて2年を超えられません。延長の申請は、46条の2第4項の申請書に財産目録などを添えて出します。
都合の悪いことも書いておきます
- 猶予は税金を安くする制度ではありません。払う時期を後ろにずらすだけで、猶予が終われば納めます。
- 申請書の記載や添付書類に不備があると、訂正を求められます。その通知を受けた日の翌日から20日以内に直さないと、申請を取り下げたものとみなされます(46条の2第9項)。
- 納期限を過ぎて滞納となった国税には、国税徴収法の「換価の猶予」という別の制度があります(国税通則法63条1項が引用しています)。どちらに当たるかは、所轄の税務署の徴収担当に聞くのが早道です。
- 固定資産税は市町村の税で、国税通則法とは別の法律で動いています。この記事の対象ではありません。
税務署から連絡が来たときの見方は大家に税務調査の連絡が来たら、最初に聞き取ることに整理しました。固定資産税の納め方は固定資産税はいつ・いくら来るかで読めます。個別の判断は、所轄の税務署か税理士に確かめてください。
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。