大家に税務調査の連絡が来たら、最初に聞き取ること|対象の帳簿書類は国税通則法74条の9で通知されます
結論からお伝えすると、税務調査で最初に見られる書類は、調査が始まる前に分かります。国税通則法74条の9は、税務署が実地の調査をするとき、あらかじめ「調査の対象となる帳簿書類その他の物件」を通知すると定めているからです。通知の項目は法律と政令で10近く決まっていて、日時・場所・目的・税目・対象の期間も入ります。電話を受けたら、慌てて書類を探す前に、この項目を1つずつ聞き取ってメモすることが最初の仕事です。
ここでは、通知で何が分かるのか、通知に書かれていないことはどこまで調べられるのか、調査がどう終わるのかを、条文の順に整理します。
電話で伝えられるのは、法律で決まった項目です
税務署からの連絡は、多くの場合、電話で来ます。「確定申告の内容を確認させていただきたく、◯月◯日にご自宅へ伺いたいのですが」。ここで聞き漏らしやすいのが、どの年分の、どの書類を見るのかです。
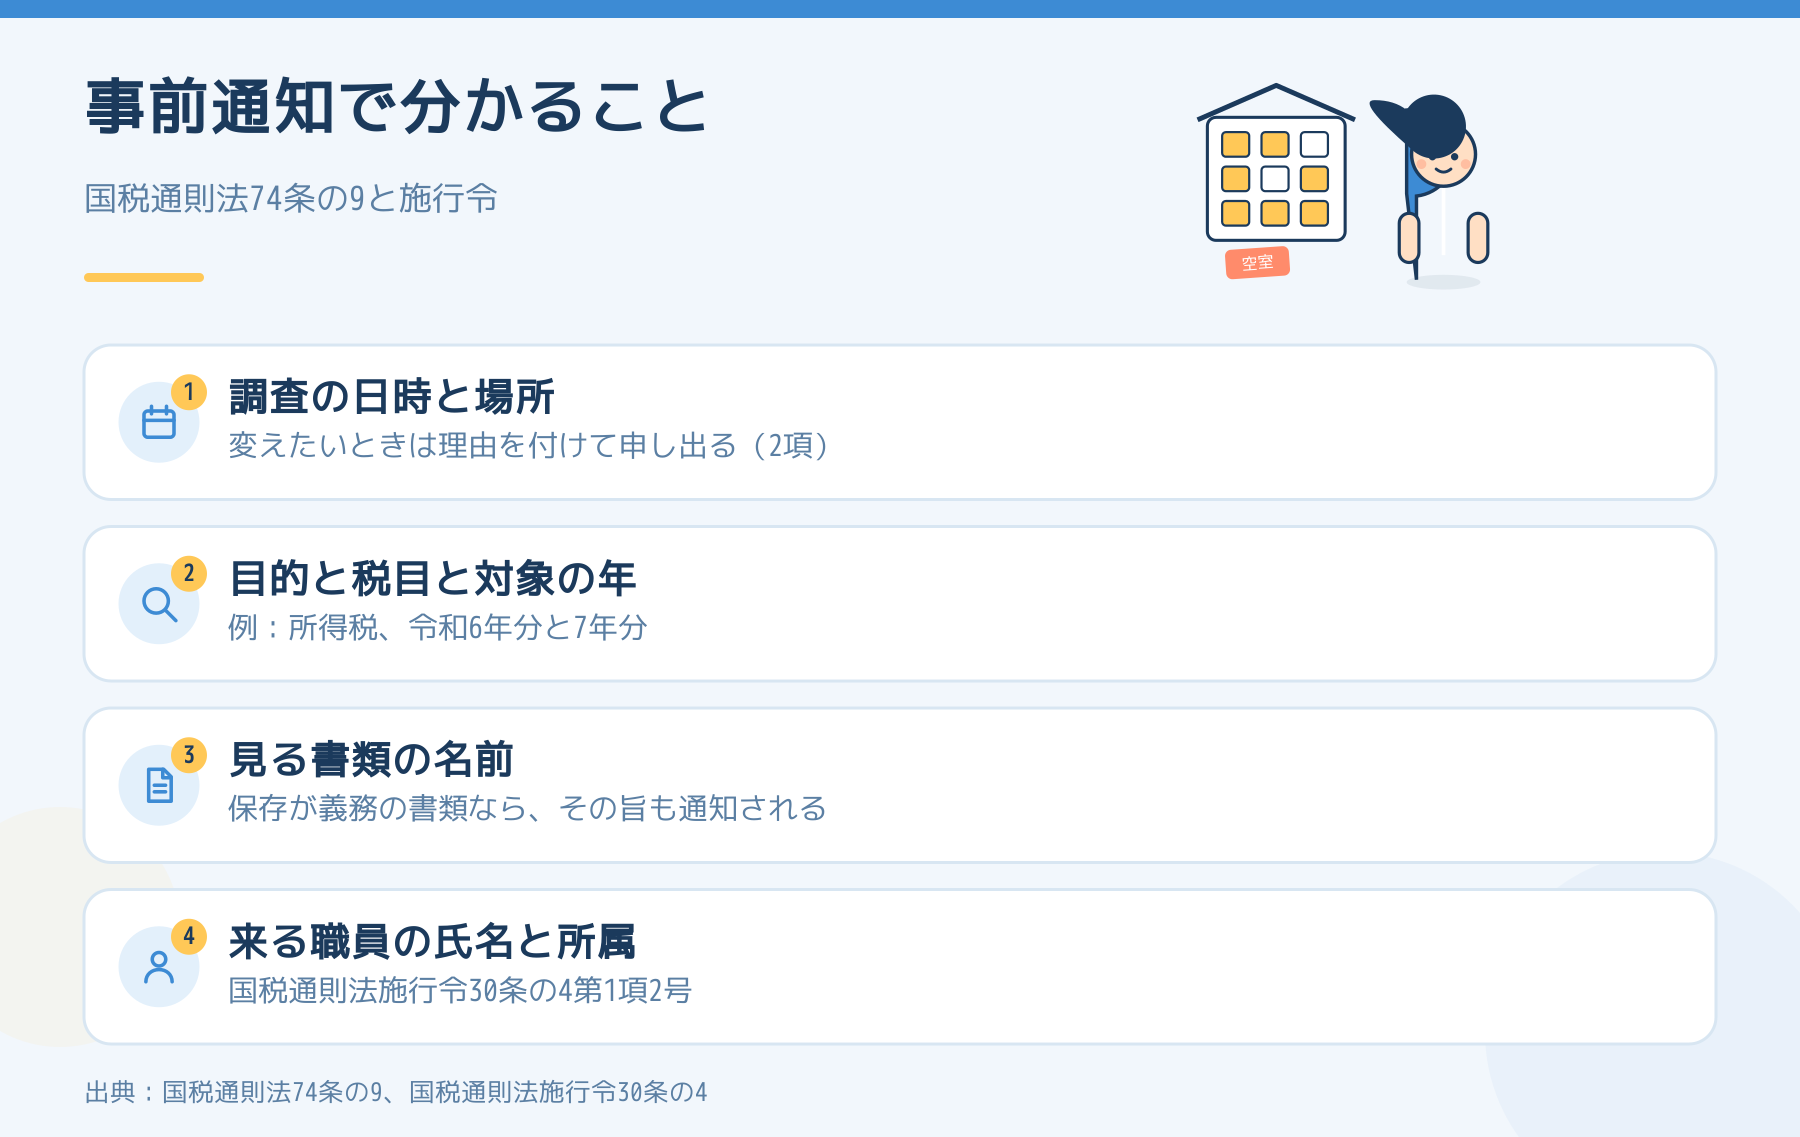
国税通則法74条の9第1項は、税務署長等が実地の調査で質問検査等をさせる場合、あらかじめ納税者に、その旨と次の事項を通知するとしています。
- 調査を開始する日時
- 調査を行う場所
- 調査の目的
- 調査の対象となる税目
- 調査の対象となる期間
- 調査の対象となる帳簿書類その他の物件
- その他、政令で定める事項
7つめの政令は、国税通則法施行令30条の4です。納税者の氏名と住所、調査に来る職員の氏名と所属官署、日時・場所の変更に関すること、そして74条の9第4項の趣旨(後で説明します)が通知事項に加わります。さらに同条2項は、6号の書類が法令で備付けや保存を義務づけられているものなら、その旨もあわせて通知すると定めています。
税理士に申告を頼んでいる場合は、同条により税理士にも通知されます。
大家さんの調査で「対象の帳簿書類」になりやすいもの
通知で名前が挙がりやすいのは、次のような書類です。どれを求められるかは通知で分かるので、全部を最初から揃える必要はありません。
- 帳簿(家賃の収入と経費を記録したもの)。白色申告でも記帳と保存は義務です。中身は大家が使う帳簿は何か|白色申告でも記帳と7年保存は義務ですに書きました
- 賃貸借契約書と、入居者ごとの家賃・共益費・駐車場代の内訳
- 家賃が入る通帳と、管理会社の送金明細
- 修繕の請求書・領収書(修繕費か資本的支出かを見られる)
- ローンの返済予定表(経費になるのは利息だけ。ローンの返済で経費になるのは利息だけ)
- 家族に払っている給与の記録(家族に払う給与は、原則として経費になりません)
日時と場所は動かせますか?
動かせる余地があります。74条の9第2項は、通知を受けた納税者から合理的な理由を付けて日時または場所の変更を求められた場合、税務署長等は協議するよう努める、と定めています。入居者の退去立会いや工事の予定が入っている日なら、その理由を添えて別の日を申し出てください。
ただし、条文は「努めるものとする」です。変更を必ず受け入れるとは書いていません。
通知に書かれていない年分や書類は、調べられないのですか?
調べられます。ここがいちばん誤解されているところです。74条の9第4項は、調査の中で、通知した目的・税目・期間・書類以外の事項について非違が疑われることになった場合、その事項について質問検査等をすることを妨げない、としています。
施行令30条の4が「4項の趣旨」を通知事項にしているのはこのためです。電話で「対象は令和6年分と7年分です」と聞いても、それより前の年に疑問が出れば、範囲は広がり得ます。
また74条の10により、税務署が持つ情報から、事前に通知すると調査の適正な遂行に支障が出るおそれがあると認めた場合は、事前通知そのものが省かれることがあります。
断ったり、書類を出さなかったりするとどうなるか
74条の2は、所得税の調査について、職員が納税者に質問し、事業に関する帳簿書類その他の物件を検査し、その提示や提出を求めることができるとしています。74条の7により、提出された物件を税務署が預かる(留め置く)こともあります。
そのうえで128条2号は、質問に答えない・偽りの答弁をする・検査を拒むなどの行為に、1年以下の拘禁刑または50万円以下の罰金を定めています。調査を受けるかどうかを選べる、という性格のものではありません。
調査は、書面か説明で終わります
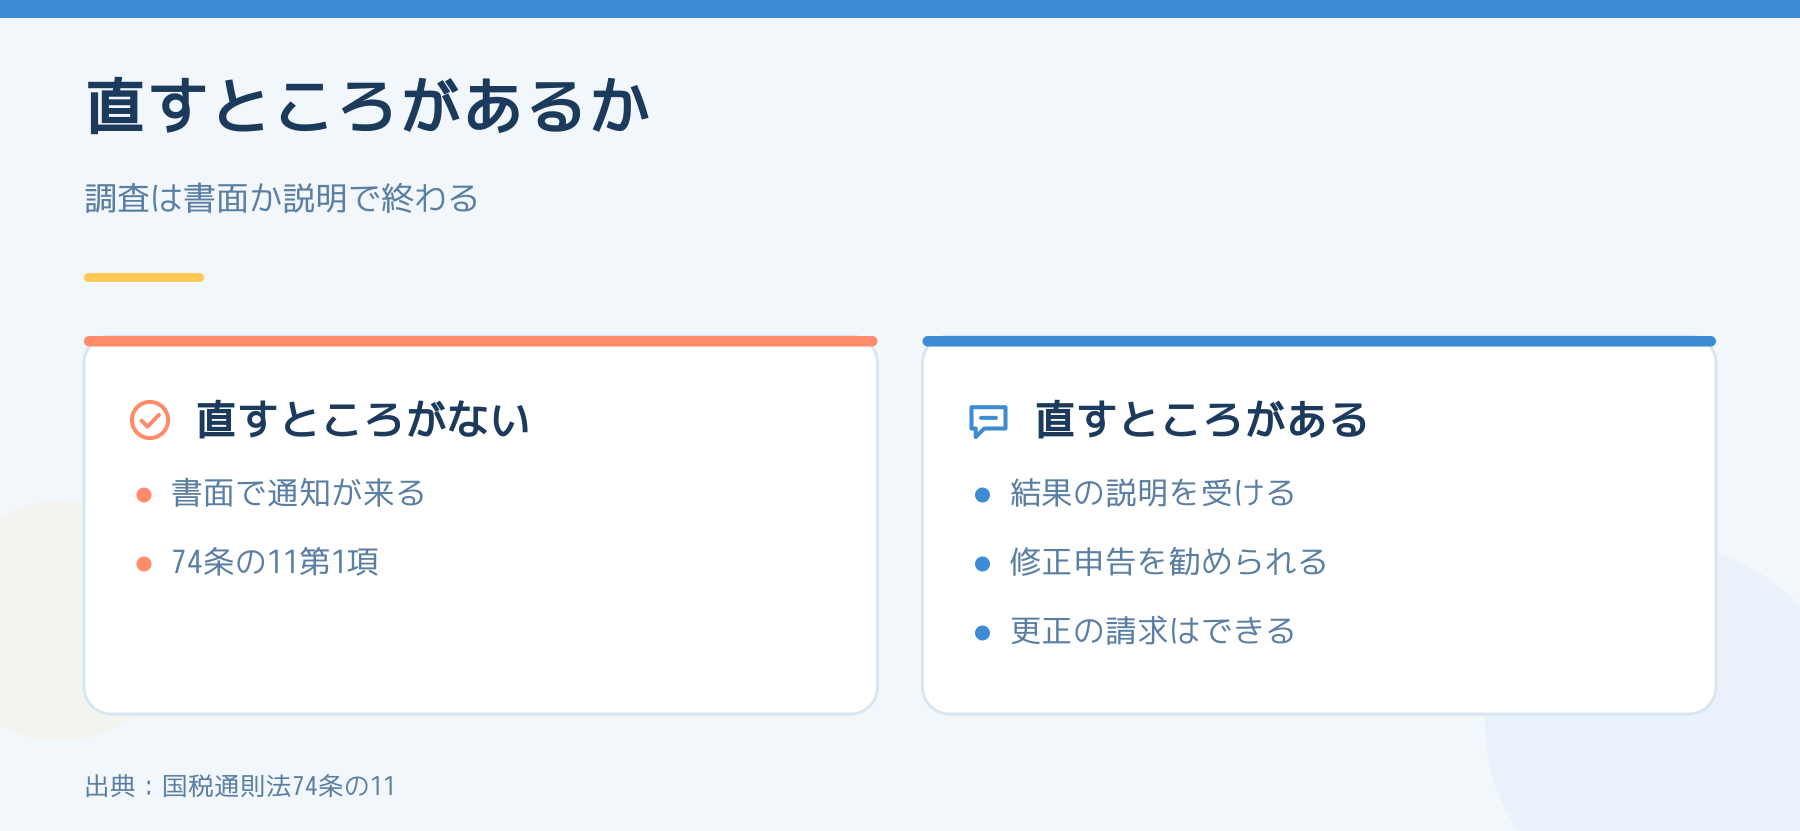
- 直すところがなかったとき:74条の11第1項により、その時点で更正決定等をすべきと認められない旨を書面で通知する
- 直すところがあったとき:同条2項により、職員が調査結果の内容(直すべき額と理由を含む)を説明する。3項により修正申告を勧められることがあり、その場合は修正申告をすると不服申立てはできないが更正の請求はできる旨を書いた書面が交付される
さかのぼれる年数は70条で決まっています。更正は原則として法定申告期限から5年、偽りその他不正の行為があった場合は7年です(同条1項・5項)。
都合の悪いことも書いておきます
- 管理会社の送金明細だけでは、帳簿の代わりになりません。明細には管理会社を通らないお金(直接振り込まれる駐車場代、自分で払った修繕費)が載っていないためです
- 申告書を管理会社に作ってもらっていた場合、調査に同席してもらうことはできません。税務代理ができるのは税理士です(管理会社に確定申告書を作ってもらってよいのか|無償でも税理士法52条が止めています)
- 何を直すべきかの判断は、税理士にご確認ください
今日やることを1つだけ選ぶなら
電話の横に、聞き取る項目(日時・場所・目的・税目・期間・書類・職員の氏名と所属・日時を変えたいときの連絡先・通知外の事項の扱い)を書いた紙を1枚置いておいてください。連絡が来たら、そのとおりに聞いて埋めるだけで、翌日から何を用意すればよいかが決まります。経費の考え方の全体は賃貸経営で経費にできるもの・できないもの、青色申告との違いは青色申告にすると何が変わるかにまとめています。
出典
- 国税通則法 70条、74条の2、74条の7、74条の9、74条の10、74条の11、128条(e-Gov法令検索、2026年9月29日時点)
- 国税通則法施行令 30条の4(同上)
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。