ローンの返済で経費になるのは利息だけ|土地の分は赤字にしても引けません
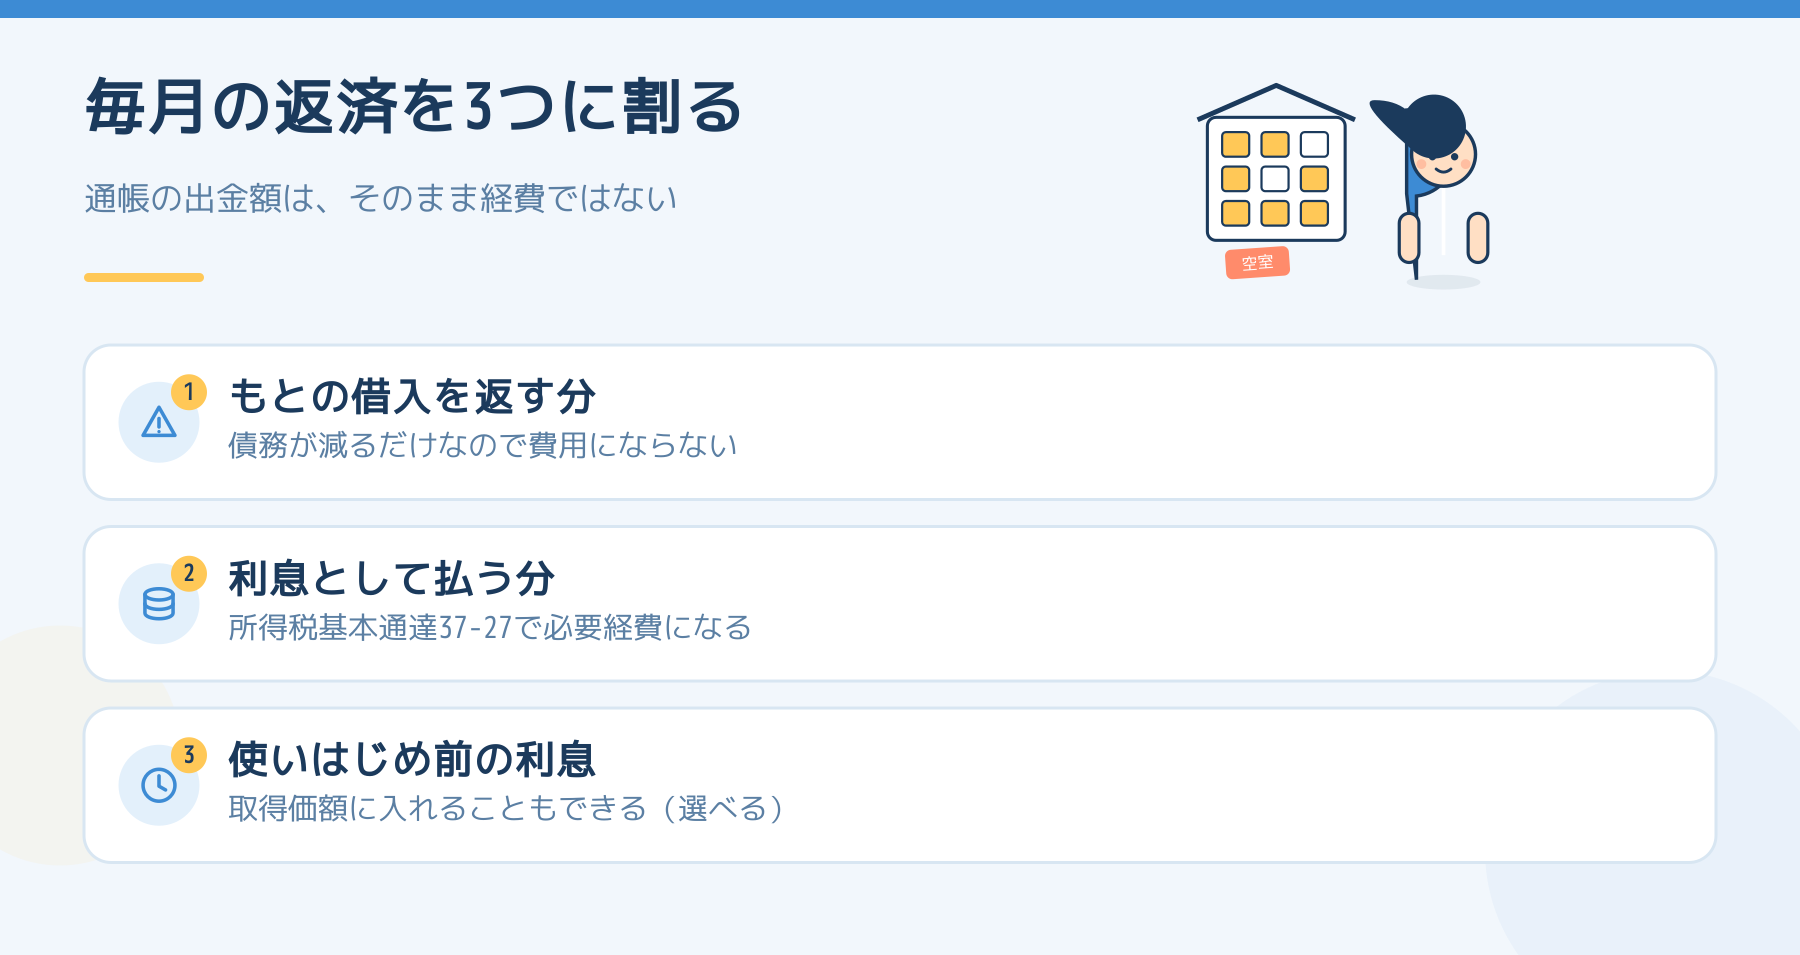
通帳から毎月15万円が引かれ、1年で180万円。ところが確定申告の用紙に書けたのは、そのうち42万円だけでした。「残りの138万円はどこへ行ったのか」と聞かれることがあります。消えたのではなく、はじめから経費ではありません。
結論からお伝えすると、ローンの返済のうち必要経費になるのは利息の部分だけです。元本の返済は借りたお金を返しているだけなので、費用ではありません。そのうえで、大家さんにはもう一段の関門があります。赤字になったとき、土地を買うために借りた分の利息は、他の所得と相殺できないという決まりです。
以下は2026年9月時点の条文をもとにした一般的な整理です。実際の計算は借入の内容によって変わりますので、金額が大きい場合は税理士か所轄の税務署にご確認ください。
なぜ元本は経費にならないのか
必要経費を定めた所得税法37条1項は、経費になるものを「総収入金額を得るため直接に要した費用」と「業務について生じた費用」としています。借入金の元本の返済は、手元の現金が減る代わりに借入金という債務も同じだけ減ります。財産の中身が入れ替わるだけで、費用が生じていません。
一方、利息は建物を持ち続けるために生じている費用です。国税庁の所得税基本通達37-27は、「業務を営んでいる者が当該業務の用に供する資産の取得のために借り入れた資金の利子は、当該業務に係る各種所得の金額の計算上必要経費に算入する」と書いています。
ただし、使用開始までの利息は選べる
同じ37-27には、ただし書きがあります。「当該資産の使用開始の日までの期間に対応する部分の金額については、当該資産の取得価額に算入することができる」。ここは「しなければならない」ではなく「できる」です。
- 経費に入れる……その年に全額が落ちる。利益が出ている年に効く
- 取得価額に入れる……建物の値段に足して、減価償却で何年かに分けて落ちる
買ってから貸し始めるまでに数か月かかる物件では、この選択が効きます。なお同じ通達の注書きには、業務を開始する前に資産を取得している場合の利息はこの項ではなく「38-8」の適用になると書かれています。1棟目を買う方は、ここの入口が違う点に注意してください。
赤字のとき、土地の分の利息は引けない
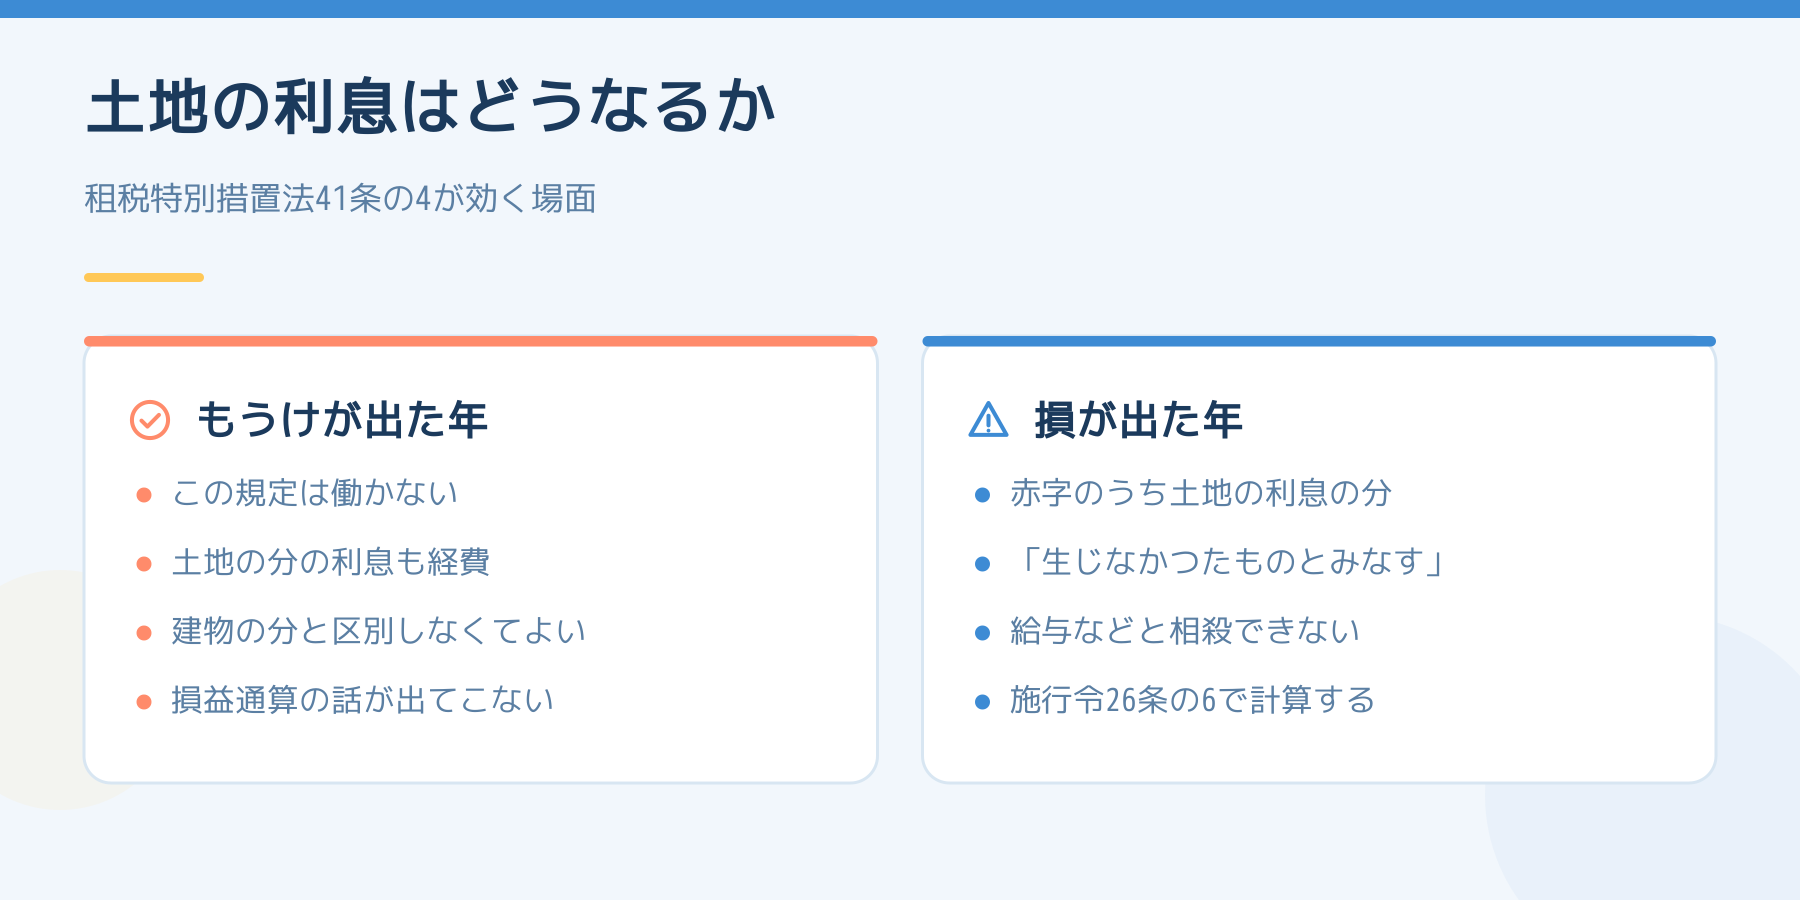
ここからが、大家さん特有の話です。租税特別措置法41条の4第1項は、不動産所得の計算上損失が出た場合で、必要経費に入れた金額のうちに土地または土地の上に存する権利を取得するために要した負債の利子があるときは、その損失のうち利子に相当する部分は「生じなかつたものとみなす」と定めています。
「経費にできない」ではなく「損失が生じなかったことにする」という書き方です。したがって次のように効きます。
- 不動産所得が黒字のとき……この規定は働きません。土地の分の利息も、ふつうに経費です
- 不動産所得が赤字のとき……その赤字のうち土地の利息にあたる部分は、給与所得などとの損益通算ができません
金額の計算は租税特別措置法施行令26条の6第1項にあり、2つに分かれます。土地の利息の額が赤字の額を超えるときは赤字の全額、以下のときはその利息に相当する金額が、なかったものとされます。
土地と建物を一緒に買ったときは、どう分けるのか
売買契約書に土地と建物の内訳はあっても、借入金の内訳は書かれていないのがふつうです。ここに救いの条文があります。租税特別措置法施行令26条の6第2項は、土地と建物を「一の契約により同一の者から譲り受けた場合に限る」という条件のもとで、借入金の額が資産ごとに区分されていないなどの事情で区分が困難なときは、次のように計算できるとしています。
借入金の額が、まず建物の取得の対価に充てられ、次に土地等の取得の対価に充てられたものとして計算する。
この順番は大家さんに有利に働きます。たとえば土地1,800万円・建物1,200万円の物件を、借入2,400万円・自己資金600万円で買った場合、借入はまず建物1,200万円に充てられ、残りの1,200万円が土地に充てられたものとして計算できます。土地に対応するのは借入の半分で、赤字のときに引けなくなる利息も半分で済みます。「土地の割合が6割だから利息の6割が対象」ではありません。
なお、これは「できる」規定です。使うかどうかは申告する側が選びます。
繰上返済をすると経費は増えるのか
増えません。繰上返済で減るのは元本で、元本はもともと経費ではないからです。効果は、その後の利息が減ること、つまり将来の経費が減って利益が増える方向に出ます。手元の現金を減らして返済を進めると、帳簿上の利益は変わらないのに現金だけが細くなります。この食い違いが、賃貸経営でいちばん資金繰りを苦しくする場面です。
減価償却が進んで経費が薄くなる時期と重なると、この差はさらに開きます。仕組みは減価償却の考え方を、ざっくり掴むにまとめてあります。
今年の返済表で確かめる3行
- 金融機関の返済予定表を出し、1年分の利息だけを合計する。通帳の出金額ではなく、この合計が経費の額です
- その借入が土地を含む物件のものなら、土地に対応する利息がいくらかを計算しておく。赤字の年に必要になります
- 買った年の物件なら、貸し始めた日を確認する。その日までの利息をどちらに入れるかを選べます
収入と所得の関係は賃貸経営の「収入」と「所得」は同じではないに、経費の全体像は賃貸経営で経費にできるもの・できないものにあります。物件を買った直後に集める書類は収益物件を買った大家が最初に集める7つの書類に、自宅を貸すときのローンの扱いは住宅ローンが残っている家を貸してよいのかに整理しました。法人にした場合の固定費は大家の法人化は所得900万円が目安なのかをご覧ください。
まずは返済予定表を1枚印刷して、今年払う利息の合計に線を引いてください。そこが、180万円のうち帳簿に書ける数字です。土地の分の切り分けまで進めるときは、売買契約書と借入の契約書を持って税理士か所轄の税務署にご確認ください。
投稿者プロフィール

最新の投稿
 お金と税金2026年9月19日賃貸経営で車を使ったとき、経費になるのは走った分だけ|軽は4年、普通車は6年
 お金と税金2026年9月19日自宅を賃貸経営に使っている部分は、50%を超えなくても経費にできます
 お金と税金2026年9月19日修繕積立金を払った年に経費にできるのは、4つの事実がそろったときだけ
 お金と税金2026年9月19日ローンの返済で経費になるのは利息だけ|土地の分は赤字にしても引けません
Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。