火災保険料は払った年に全額は落ちません|大家が分ける「積立の部分」と「期間の分」
更新のはがきに「5年一括払 231,400円」と書いてあり、その年の帳簿に231,400円を保険料として入れてありました。翌年の帳簿には保険料の行がありません。5年分をまとめて払ったのだから、次の4年は何も払っていない。そう考えると自然ですが、この入れ方は年ごとの利益を大きく動かします。
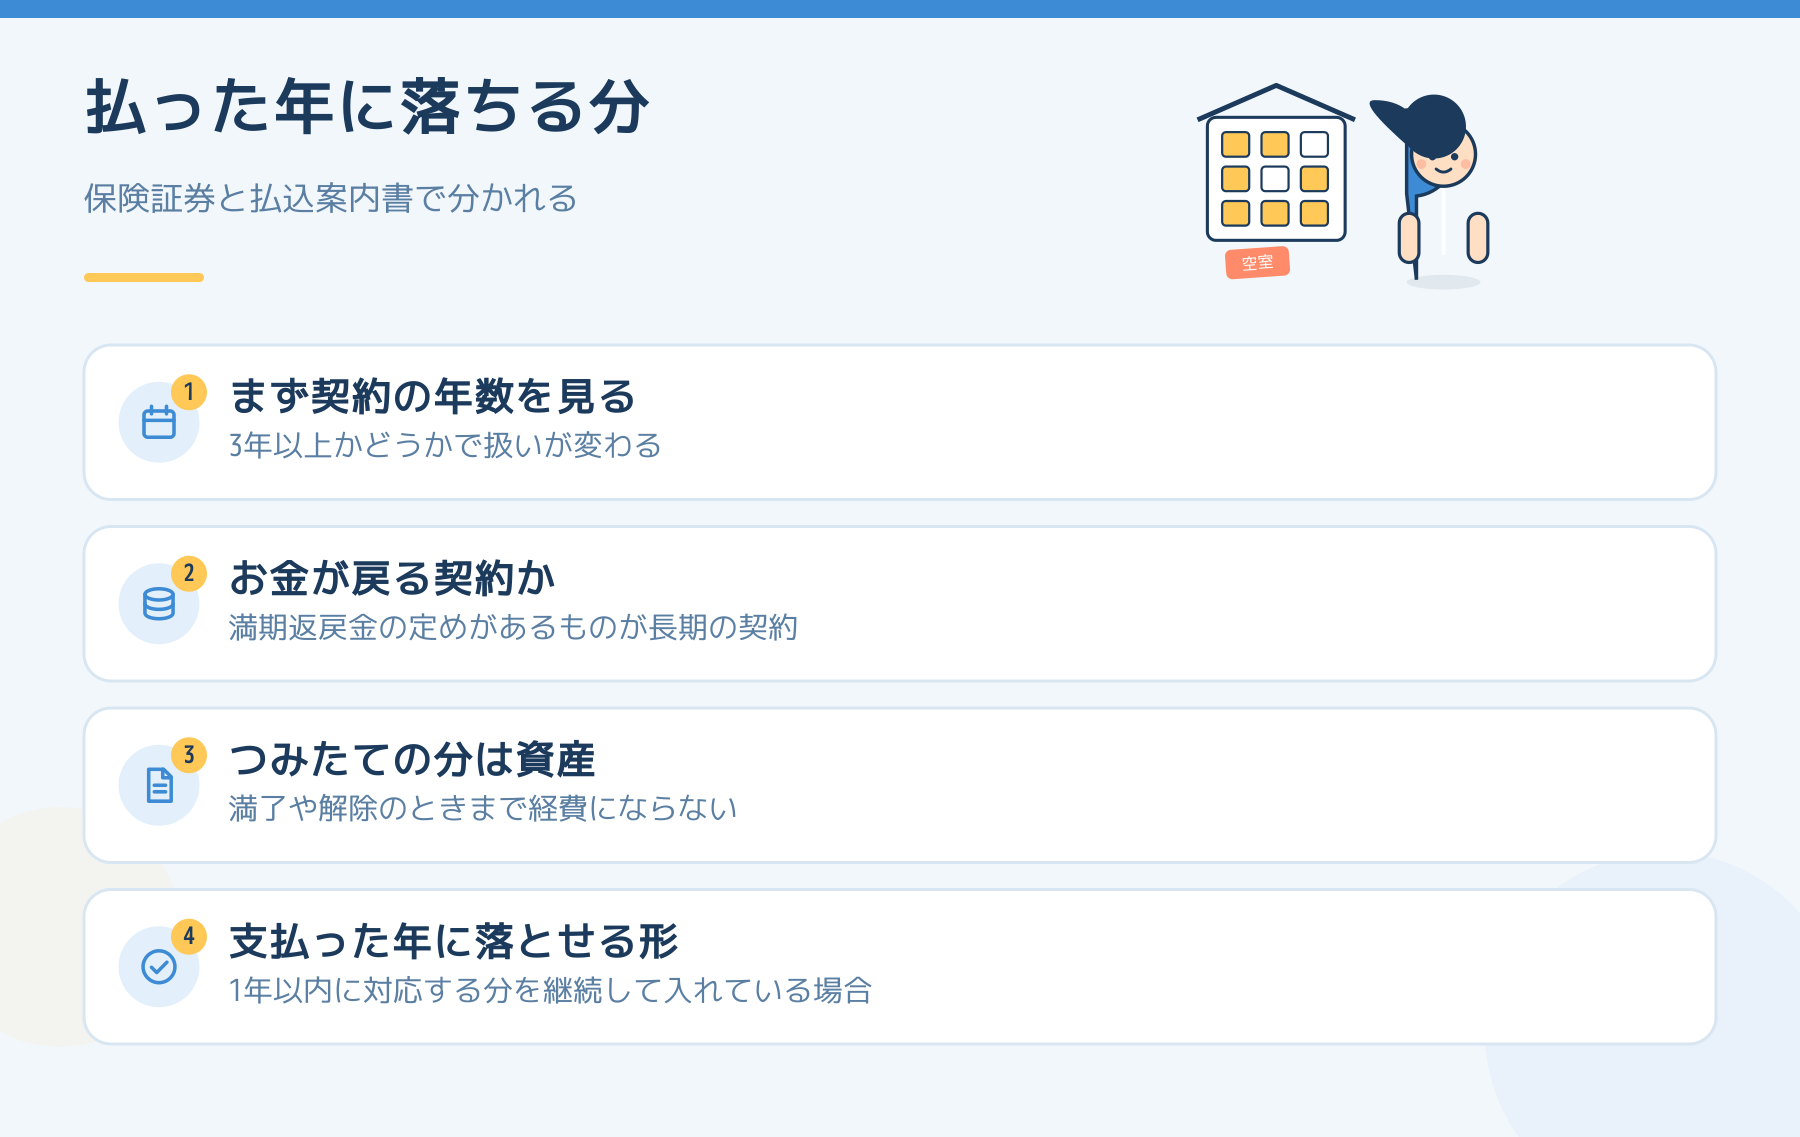
結論からお伝えすると、賃貸用の建物にかけた火災保険料は必要経費になりますが、払った年に全額が落ちるとは限りません。分かれ目は2つあります。ひとつは「保険期間が3年以上で、満期返戻金がある契約かどうか」。もうひとつは「その支払が1年以内の期間に対応するものかどうか」です。ここを踏むと、同じ支払でも経費になる年と金額が変わります。
なお、税務の最終的な判断は個々の契約内容によって変わります。金額の大きい契約は、税務署または税理士にご確認ください。以下は2026年9月時点の条文と通達をもとにした一般的な整理です。
まず、保険料が経費になる根拠はどこにあるか
必要経費の一般規定は所得税法37条1項です。その年の総収入金額を得るため直接に要した費用と、その年における販売費・一般管理費その他「これらの所得を生ずべき業務について生じた費用」が必要経費になります。賃貸用の建物にかける火災保険は、業務について生じた費用にあたります。
ただし同じ条文のかっこ書きに、「償却費以外の費用でその年において債務の確定しないものを除く」と書かれています。ここが、前払いした保険料の扱いを決めています。
保険期間が3年以上で満期返戻金がある契約は、2つに割る
国税庁の所得税基本通達36・37共-18の2は、「保険期間が3年以上で、かつ、当該保険期間満了後に満期返戻金を支払う旨の定めのある損害保険契約」を「長期の損害保険契約」と呼び、業務用の建物にかけたものについて次のように分けています。
- 積立保険料に相当する部分……保険期間の満了、または契約の解除もしくは失効のときまで、資産として扱う(その年の経費にならない)
- それ以外の部分……期間の経過に応じて必要経費に算入する
同じ通達の注書きには、この区分は「保険料払込案内書、保険証券添付書類等により区分されているところによる」とあります。つまり自分で割合を決めるのではなく、保険会社から届いた書類に書かれている区分に従います。冒頭の231,400円がいわゆる積立型だったなら、そのうち積立部分は経費ではなく、帳簿の上では資産のまま残ります。
掛け捨ての長期契約はどうなるか
満期返戻金の定めがない、いわゆる掛け捨ての契約は「長期の損害保険契約」の定義に入りません。この場合に効くのが、次の前払費用の考え方です。
1年以内に対応する分なら、払った年に落としてよい
所得税基本通達37-30の2は、前払費用について「その支払った日から1年以内に提供を受ける役務に係るもの」を支払い、その金額を継続して支払った日の属する年分の必要経費に算入しているときは、これを認めるとしています。短期前払費用と呼ばれる取り扱いです。
読み方の要点は3つです。
- 1年以内であること。 5年一括払いは、この取り扱いには乗りません。期間で割った分だけが各年の経費になります
- 継続していること。 利益が出た年だけ支払時に落とし、翌年は期間按分に戻す、という使い分けは想定されていません
- 支払っていること。 未払いのまま計上するものではありません
地震保険料控除は、賃貸用の建物には使えるのか
使えません。所得税法77条1項が対象にしているのは、「自己若しくは自己と生計を一にする配偶者その他の親族の有する家屋で常時その居住の用に供するもの」と、これらの者が持つ生活に通常必要な動産です。人に貸している部屋は、自分が常時居住の用に供している家屋ではありません。
控除の上限は年5万円ですが、賃貸用の建物にかけた地震保険料は、この5万円の枠を使うのではなく、必要経費の側で落とします。自宅と賃貸物件の両方に保険をかけている方は、1枚の控除証明書に両方が混ざっていないかを確かめてください。混ざっていれば、居住用の部分だけが控除の対象です。
受け取ったほうは「非課税」で終わらない
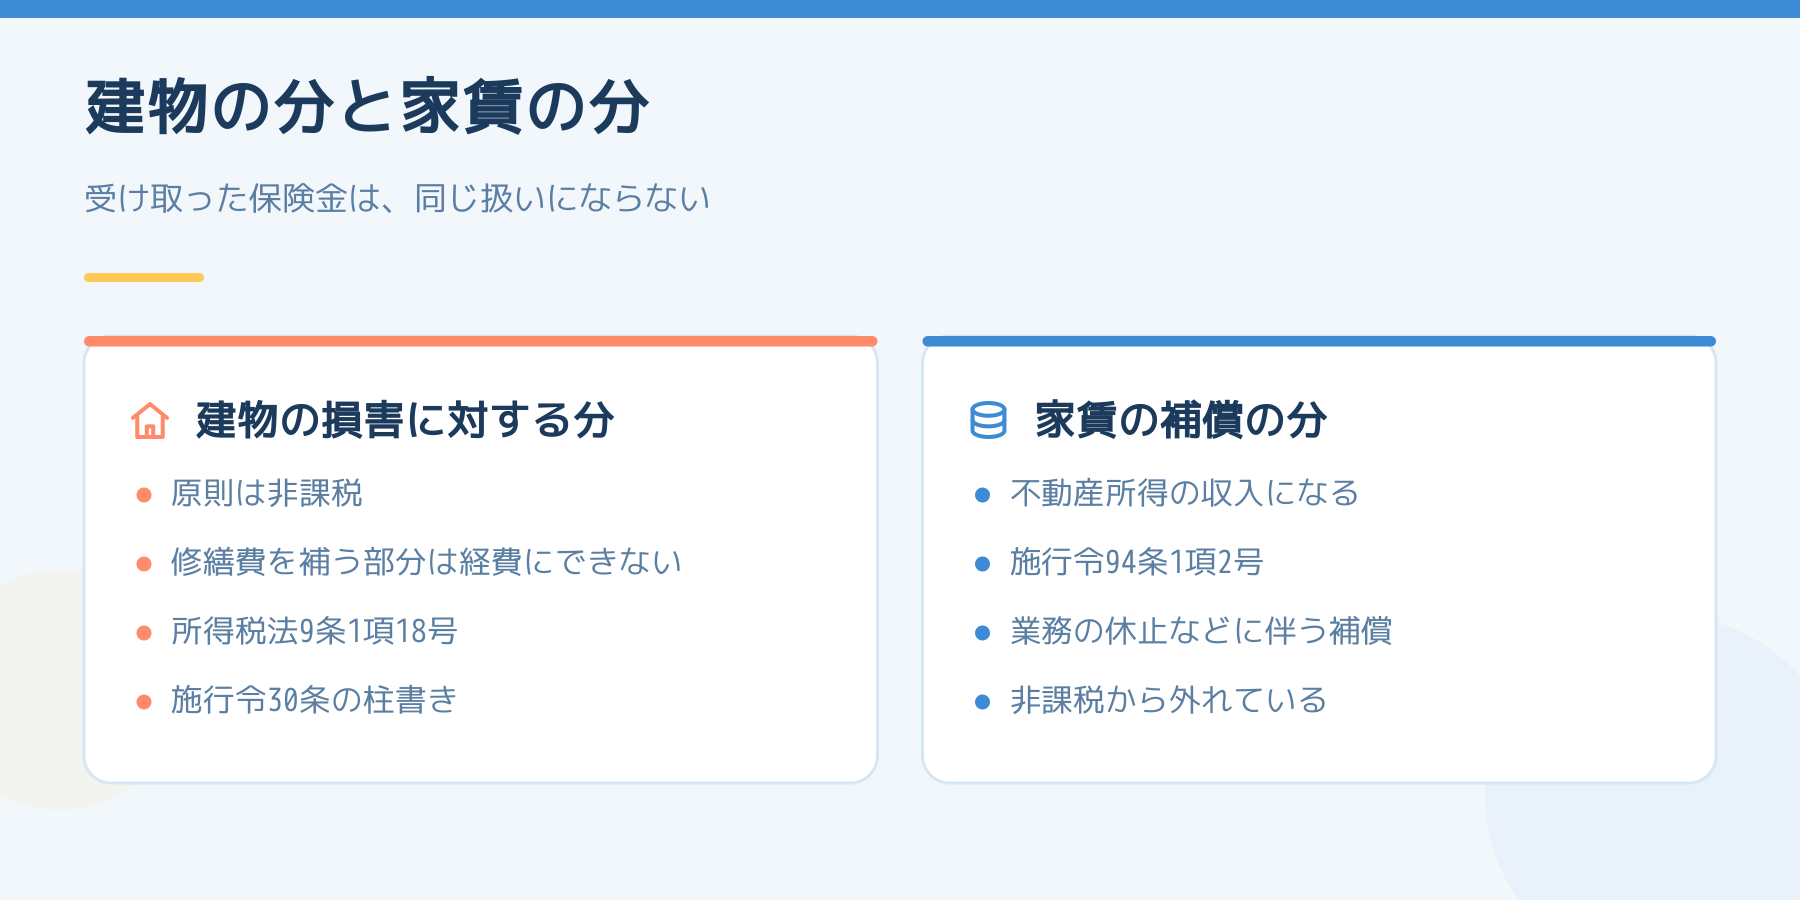
ここがいちばん取り違えやすいところです。所得税法9条1項18号は、損害保険契約に基づく保険金を非課税所得として挙げています。ところが、その委任を受けた所得税法施行令30条の柱書きには、次のかっこ書きが入っています。
「これらのものの額のうちに同号の損害を受けた者の各種所得の金額の計算上必要経費に算入される金額を補塡するための金額が含まれている場合には、当該金額を控除した金額に相当する部分」
さらに同条2号は、「第94条の規定に該当するものを除く」と書いています。所得税法施行令94条1項2号は、業務の休止などにより収益の補償として取得する補償金を、その所得の収入金額とすると定めています。家賃収入の補償として受け取るお金は、ここに入ります。
整理すると、火災保険から受け取るお金は次のように分かれます。
- 建物の損害に対する保険金……原則として非課税。ただし、修繕費として経費に入れた金額を補塡する部分は、その分だけ経費にできません(所得税法51条1項・4項が、損失の額から「保険金…により補てんされる部分の金額」を除いています)
- 家賃収入の補償……不動産所得の収入金額になります
「保険金は非課税だから何も書かなくてよい」と考えて、修繕費だけを経費に入れてしまうと、二重に落としたことになります。
今年の帳簿で確かめる3行
- 保険料の欄に入れた金額が、今年の期間に対応する分か。一括払いなら払込案内書を出して、期間と積立部分を確認する
- 控除証明書に、賃貸物件の地震保険料が混ざっていないか
- 今年受け取った保険金があるなら、建物の損害に対する分と、家賃の補償の分に分かれているか
保険は、契約したときの書類を見返す機会が少ない費目です。大家が火災保険の証券で確認する5つの欄と、火災保険は契約者ではなく被保険者で決まるを並べて読むと、証券のどこを見ればよいかが分かります。保険料そのものの動きは火災保険料は2026年も上がるのかに一次資料でまとめてあります。
保険で埋まらない範囲については火災保険だけでは大家の賠償は埋まらないを、経費全体の線引きは賃貸経営で経費にできるもの・できないものを、収入と所得の違いは賃貸経営の「収入」と「所得」は同じではないをご覧ください。
まずは保険証券と直近の払込案内書を並べて、保険期間の年数と、積立部分の記載があるかどうかの2点だけ確認してください。この2点が分かれば、今年いくら経費にできるかは自分で計算できます。判断に迷う契約は、証券を持って所轄の税務署か税理士にご確認ください。
投稿者プロフィール

最新の投稿
 お金と税金2026年9月19日賃貸経営で車を使ったとき、経費になるのは走った分だけ|軽は4年、普通車は6年
 お金と税金2026年9月19日自宅を賃貸経営に使っている部分は、50%を超えなくても経費にできます
 お金と税金2026年9月19日修繕積立金を払った年に経費にできるのは、4つの事実がそろったときだけ
 お金と税金2026年9月19日ローンの返済で経費になるのは利息だけ|土地の分は赤字にしても引けません
Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。