固定資産税の評価額への審査申出は、原則として評価替えの年度しかできません|大家さんが読む地方税法432条のただし書き
結論からお伝えすると、固定資産税の評価額に不服があっても、審査の申出ができるのは、原則として「評価替えの年度」だけです。地方税法432条1項のただし書きが、評価替えの翌年度・翌々年度に据え置かれる価格について、審査の申出を原則として認めていないからです。もう1つ、審査の申出で争えるのは「価格」だけで、税額そのものの不服は別の手続きになります(同条3項、434条2項)。
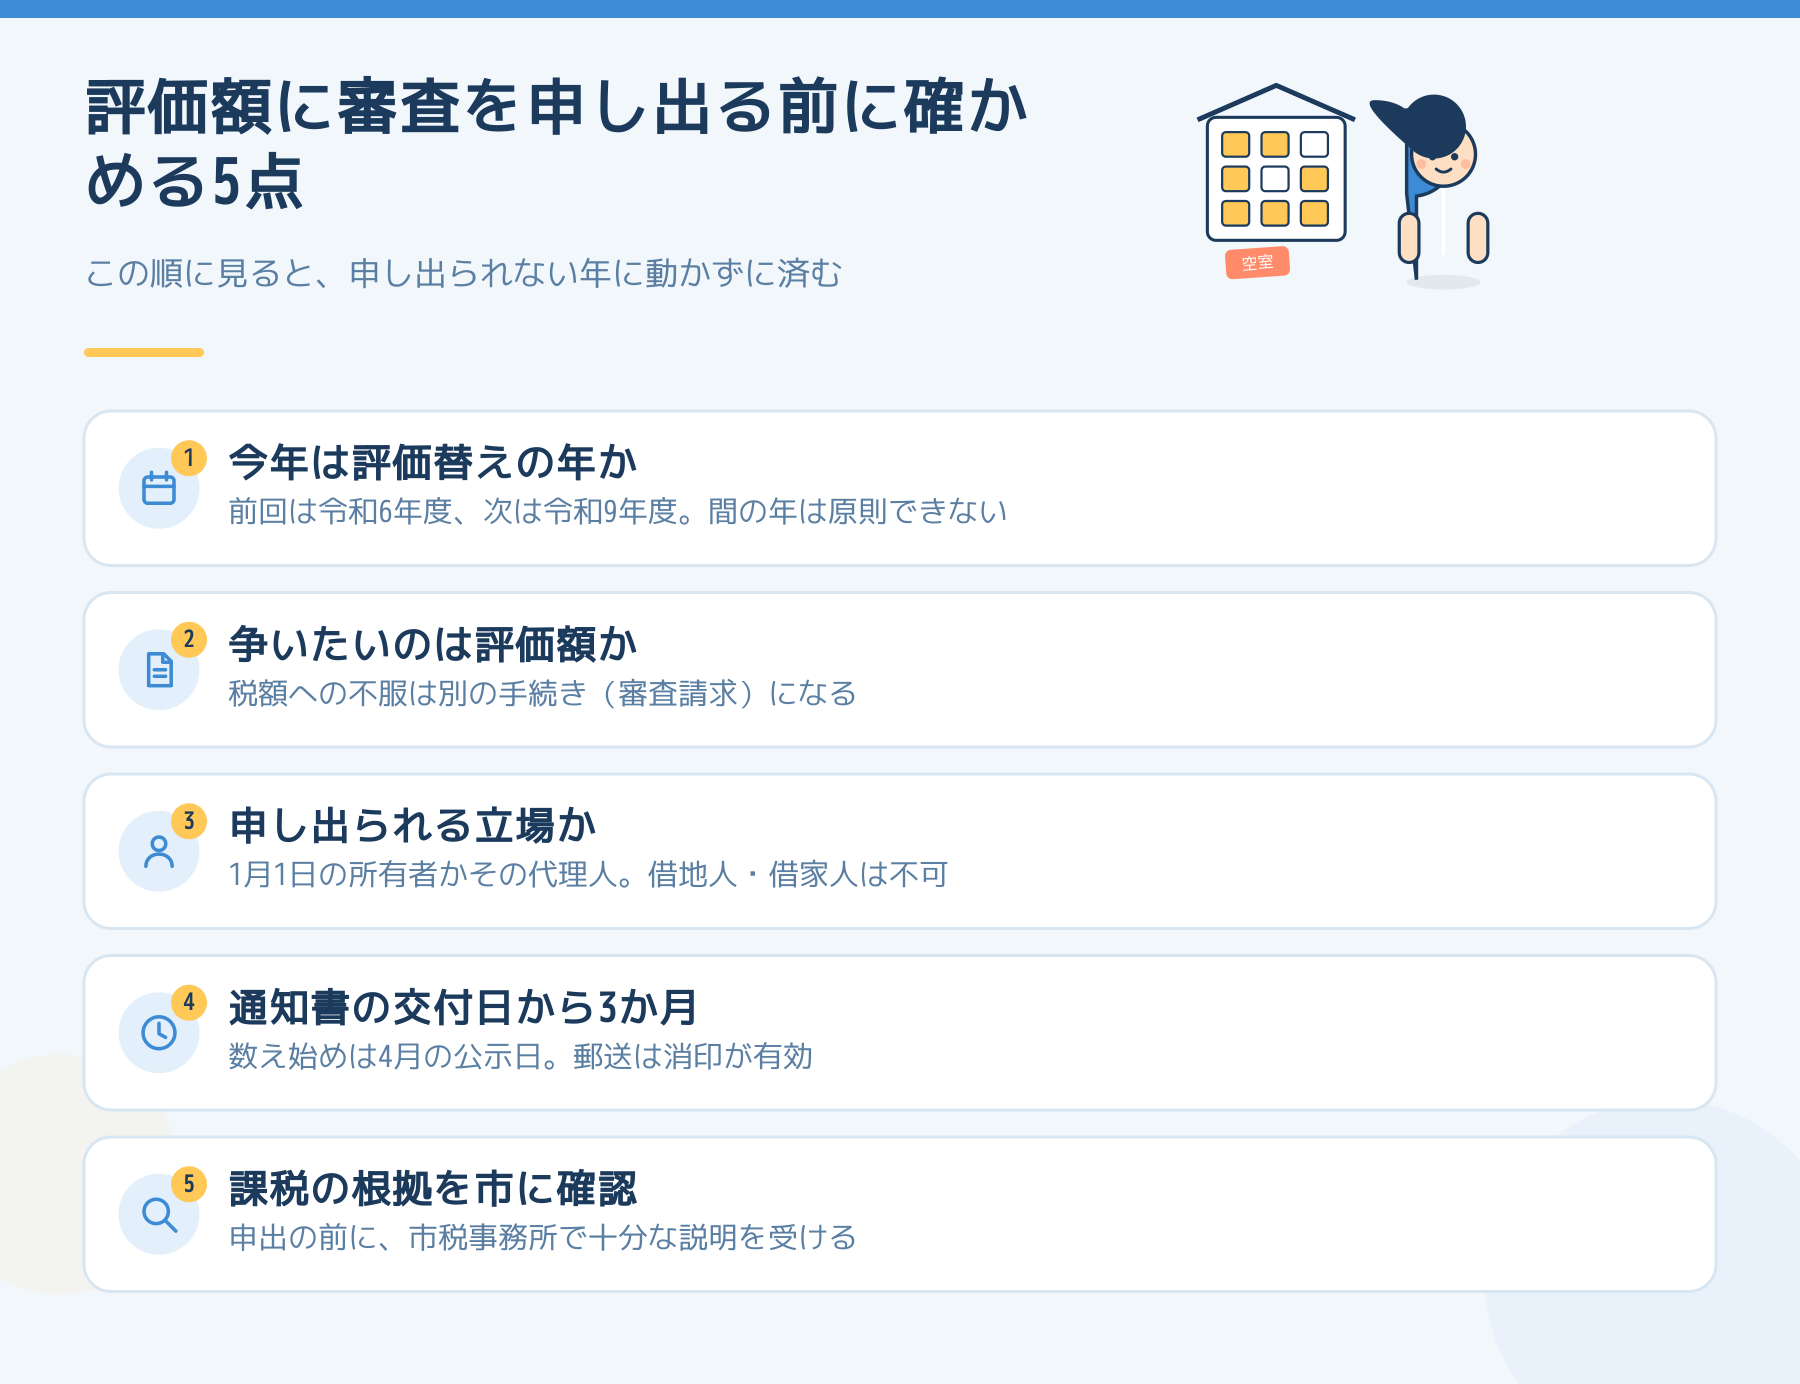
たとえば、納税通知書を開いたら、家屋の価格が思っていたより高い。「古くなっているのに、おかしい」と感じて調べ始めたら、審査の申出という制度があることは分かった。ところが、その年が評価替えの年ではなかった場合、申出の入口そのものが閉じています。期限の3か月より前に、「今年は申し出られる年か」を先に確かめるのが、この記事の中心です。
審査の申出とは、どんな制度ですか?
地方税法432条1項は、固定資産税の納税者が、固定資産課税台帳に登録された価格に不服があるとき、文書で、固定資産評価審査委員会に審査の申出ができると定めています。委員会は、価格に関する不服を審査して決める機関として、市町村に置かれます(同法423条1項)。さいたま市の案内では、委員は9人で、3人の合議体で審査します。
申出ができる時期は、条文では「固定資産の価格等をすべて登録した旨の公示の日から、納税通知書の交付を受けた日後3か月を経過する日まで」です(432条1項)。さいたま市は、公示日を通常4月1日としています。数え始めは納税通知書が届いた日ではなく、4月の公示日です。終わりは、通知書の交付を受けた日の3か月後です。郵送なら、消印の日付が期限内であれば有効です(さいたま市の案内)。
なぜ、評価替えの年度にしか申し出られないのですか?
土地と家屋の価格は、3年に1度の「基準年度」に見直され、その価格は原則として次の2年間(第2年度・第3年度)据え置かれます(地方税法349条1項・2項)。そして、据え置かれた年度の価格は、基準年度の価格が登録されているものとして扱われます(411条3項)。
432条1項のただし書きは、この据え置かれた価格については、審査の申出ができないと書いています。例外は1つだけです。地目の変換や家屋の改築・損壊などの事情があるため、基準年度の価格のままでは不適当で、類似の土地や家屋の価格に合わせて決め直すべきものだと申し立てる場合です(349条2項1号が挙げる事情)。
さいたま市の案内は、このことを次のように説明しています。基準年度以外の年度(第2年度・第3年度)でも、申出ができるのは、次のような場合に限ります。
- 家屋の新築や土地の分筆などで、新たに価格が登録された場合や、増改築・地目の変換などで価格が変わった場合
- 増改築や地目の変換などによって、評価替えをすべきだと申し立てる場合
- 地価の下落により修正された土地の、価格の修正に関する部分(修正がされなかった土地について、修正されるべきだと申し立てる場合を含む)
- 償却資産の価格に関する事項
前回の評価替えは令和6年度で、さいたま市の案内では「3年に1度評価替えを行う年度」が基準年度です。そこから数えると、令和7年度が第2年度、令和8年度(今年)が第3年度で、次の基準年度は令和9年度(2027年度)になります。つまり、今年の価格に対して、前の評価替えのときの価格が高すぎると感じても、増改築などの事情がなければ、今年は審査の申出の対象になりません。
審査の申出では、何を争えますか?
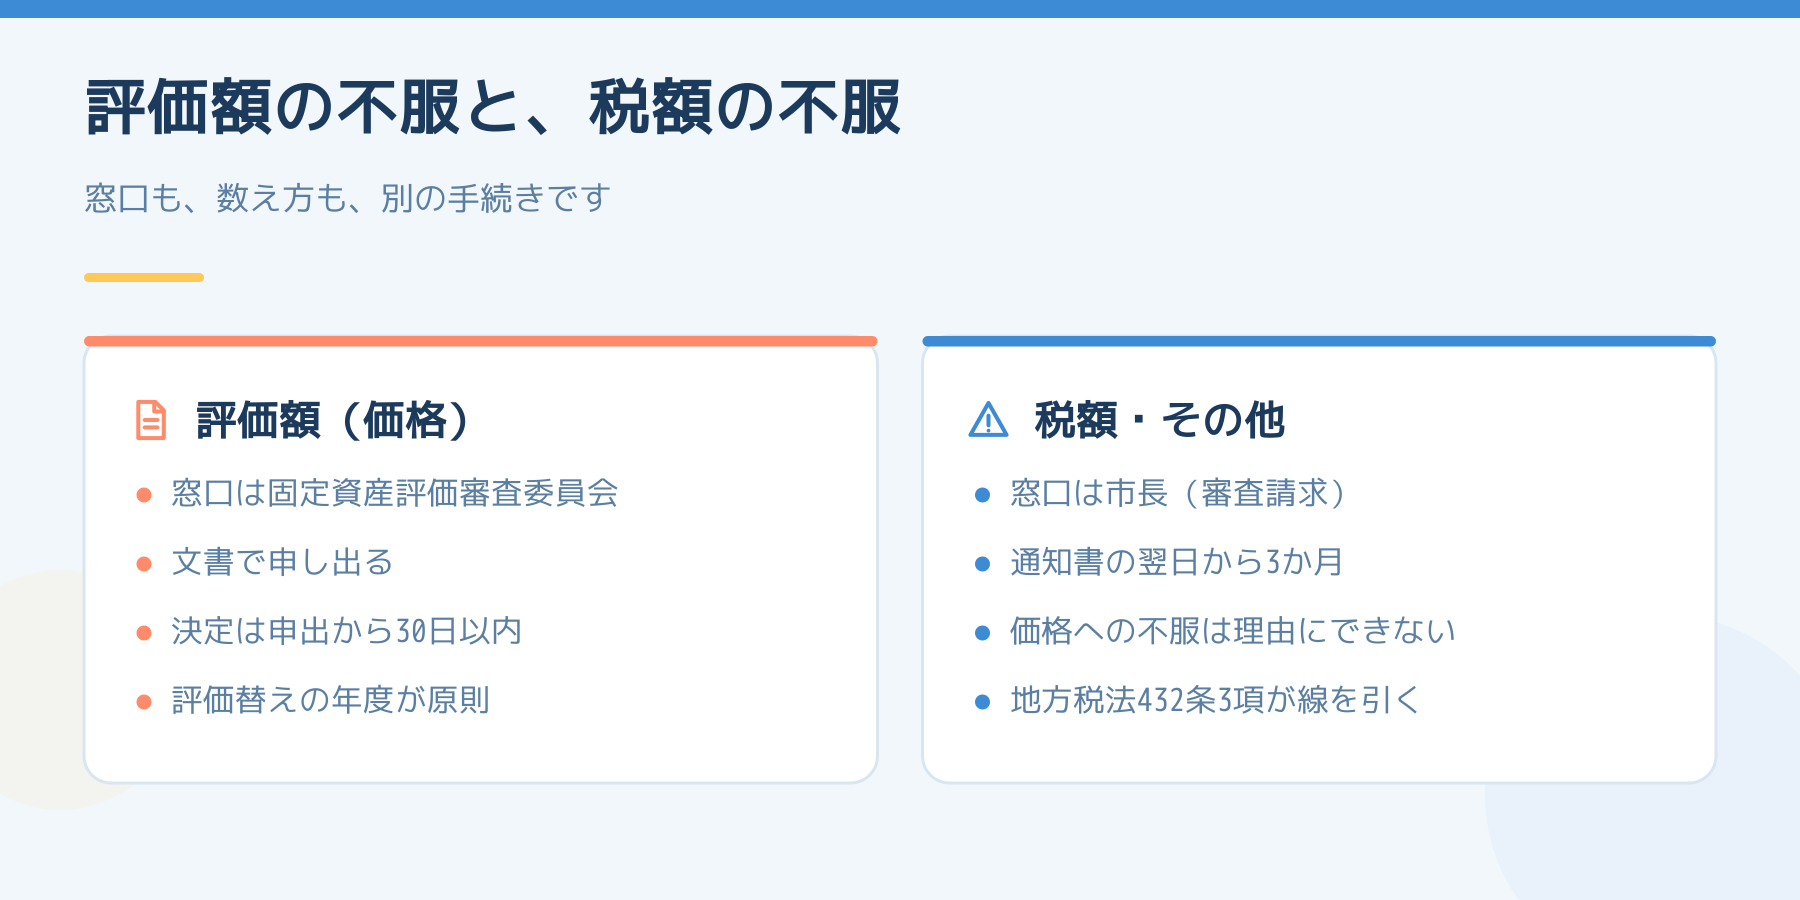
争えるのは、固定資産課税台帳に登録された「価格(評価額)」だけです。さいたま市の案内も、「税額が高い等の価格に関すること以外」は審査の申出ではなく、行政不服審査法による審査請求になると説明しています。
条文でも、2つの線が引かれています。固定資産税の賦課についての審査請求では、審査の申出ができる事項(つまり価格)についての不服を、理由にすることができません(432条3項)。そして、審査の申出ができる事項について不服があるときは、審査の申出とその決定への取消しの訴えによってのみ争えます(434条2項)。価格が高いという理由を、税額への審査請求に持ち込むことはできないということです。
審査請求は、さいたま市の案内では、納税通知書を受け取った日の翌日から3か月以内に市長へ行います。窓口も、争える内容も、別の手続きです。
なお、さいたま市の案内には、土地は税負担の調整措置があるため、価格が修正されても税額に影響がない場合がある、とも書かれています。価格が下がれば、そのまま税額が下がる、とは限りません。
誰が、何を出して、申し出ますか?
さいたま市の案内によると、申し出られるのは、課税年度の賦課期日(1月1日)現在の所有者である納税者、またはその代理人です。納税管理人、借地人、借家人は申し出ることができません。共有しているときは、各共有者が単独で申し出られます。1月1日の所有者が誰になるかは、遠方で相続した物件の固定資産税は、納税管理人より先に「現所有者申告」です|国内に住む相続人は管理人が要りませんで扱っています。
出すものは、固定資産評価審査申出書(正本と副本の2部)です。法人の場合は資格証明書、代理人を立てる場合は委任状も要ります。提出先は、各市税事務所の資産課税課か、委員会事務局(税制課)です。個人(と代理人)の申出は、電子申請でもできます。法人は紙の手続きです。案内には、申出の前に、課税の根拠について十分な説明を受けてほしいとも書かれています。
申し出たあと、どう進みますか?
- 形式の審査:期間内か、書類がそろっているかを見ます。期間を過ぎた申出や、補正に応じなかった申出は、内容を見ずに却下されます(さいたま市の案内)
- 実質の審査:市側が「弁明書」を出し、申出人が「反論書」を出します。審理は書面が原則です(433条2項)。申出人が求めれば、口頭で意見を述べる機会が与えられます。申出書に口頭意見陳述を希望すると書く、というのが市の案内です。この場には市の評価担当は出ないので、評価の中身の質問はできません
- 決定:委員会は、申出を受けた日から30日以内に決定をします(433条1項)。決定は、却下・棄却・認容の3種類です(市の案内)。決定から10日以内に、申出人と市長へ文書で通知されます(433条12項)
認容で価格が修正されるときは、市長が通知を受けた日から10日以内に台帳の価格を修正します。賦課のあとでも、修正した価格にもとづいて税額が更正されます(435条)。委員会の決定に不服があるときは、取消しの訴えを起こせます(434条1項)。さいたま市の案内では、決定を知った日の翌日から6か月以内です。委員会に申し出ないまま、いきなり訴訟を起こすことはできません。
評価替えの年ではないとき、間違いに気づいたらどうしますか?
審査の申出の入口が閉じていても、市が価格を直す道は別にあります。地方税法417条1項は、公示のあとで、価格の登録がされていないこと、または登録された価格に重大な錯誤があることを市町村長が発見したときは、直ちに価格を決め直すか修正して登録し、納税義務者に通知しなければならないと定めています。
この通知を受けた日から3か月以内は、審査の申出ができます(432条1項)。ただし、さいたま市の案内では、その場合に申し出られるのは、価格のうち修正された部分に限られます。
気づくのは大家さんのほうが早いこともあります。たとえば、課税明細書の家屋の床面積や構造が、実際の建物と合っていない。このようなときは、審査の申出を考える前に、市税事務所の資産課税課へ、登録されている内容を確認してほしいと伝えるのが先です。市が錯誤と認めれば、417条1項の修正になります。認めなかったときにどうなるかは、私が探した範囲では、条文にも案内にも書かれていませんでした。
この記事で、確かめられていないこと
- 審査の申出に、手数料などの費用がかかるかどうか。さいたま市の案内では確認できませんでした
- さいたま市で、実際に申出が認容された件数や割合。私が探した範囲では見つかりませんでした
- 令和9年度の評価替えの具体的な日程。今回の確認は、市の案内にある「3年に1度」の仕組みから数えたものです
- 市が「重大な錯誤」と認める線。417条1項の運用は、市の担当課でなければ分かりません
今日やることを1つだけ選ぶなら
今年届いた納税通知書の交付日と、課税明細書の家屋の「価格」の欄を、2年前のものと見比べてください。価格が同じなら、据え置きが効いていて、いまは審査の申出の対象外です。そのうえで、令和9年度(2027年度)の4月に届く課税明細書を、不服を申し出られる年として、カレンダーに入れておく。届いたら、納税通知書の交付日から3か月後の日付も書き込む。ここまでが、いまできることです。
固定資産税の仕組みは、固定資産税はいつ・いくら来るかと、空室が続くと固定資産税は上がるのか|「6倍」が起きるのは空室ではないに、年間の納期は賃貸経営の1年は何月に何が来るか|さいたま市の大家が押さえる納期と期限に整理しました。土地の率が変わる併用住宅の場合は、賃貸併用住宅は、固定資産税では居住部分が100%の建物です|土地の率が下がるのは店舗が入ったとき、新築の減額は2026年4月に線が変わりましたも参考になります。
個別の判断は、物件のある市町村の資産課税担当、または税理士にご確認ください。この記事は2026年10月26日時点の一般的な整理です。
出典
- e-Gov法令検索:地方税法(349条・411条・417条・423条・432条〜435条)
- さいたま市「固定資産評価審査委員会への審査の申出のあらまし」(2026年4月1日更新):https://www.city.saitama.lg.jp/001/153/004/002/002/010/p017165.html
- さいたま市「固定資産税・都市計画税に対する不服がある場合」:https://www.city.saitama.lg.jp/005/004/011/006/index.html
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。