大家がエアコンを買った年に全額経費にできる3つの線|10万円未満・20万円未満・40万円未満は条件が違います
結論からお伝えすると、エアコンを買った年に全額を経費にできる線は、取得価額で10万円未満・20万円未満・40万円未満の3本あり、どれも条件が違います。10万円未満は全額をその年の経費にできます(所得税法施行令138条1項)。20万円未満は一括して3年で均等に落とす形です(同令139条1項)。40万円未満は、青色申告をしている人だけが使える特例で、年間の合計は300万円までです(租税特別措置法28条の2)。
しかも2022年4月以降は、「貸付けの用に供した資産」は3本とも対象から外れると条文に書かれています。賃貸の部屋に付けるエアコンがこの除外に入るのかは、条文を読んだだけでは言い切れませんでした。その点も含めて、条文を順に読みます。
3つの線は、金額より先に「条件」が違う
3つを並べると、次のとおりです。
- 10万円未満:その年に全額を必要経費に入れる。青色か白色かは問われない(所得税法施行令138条1項)
- 20万円未満:取得価額を合計して、業務に使い始めた年から3年間、3分の1ずつ必要経費に入れる。申告書への書類の添付と、計算書類の保存が条件(同令139条1項・2項)
- 40万円未満:青色申告の中小事業者だけ。年間の合計が300万円まで。2029年3月31日までに取得したもの(租税特別措置法28条の2第1項)
「全額経費」と一口に言っても、真ん中の20万円未満はその年に全額が落ちるわけではありません。3年に分けます。取得した年にまとめて落としたいなら、10万円未満に収めるか、40万円未満の特例が使える立場かどうかを先に確かめることになります。
金額は、本体の値札ではなく「取得価額」で見る
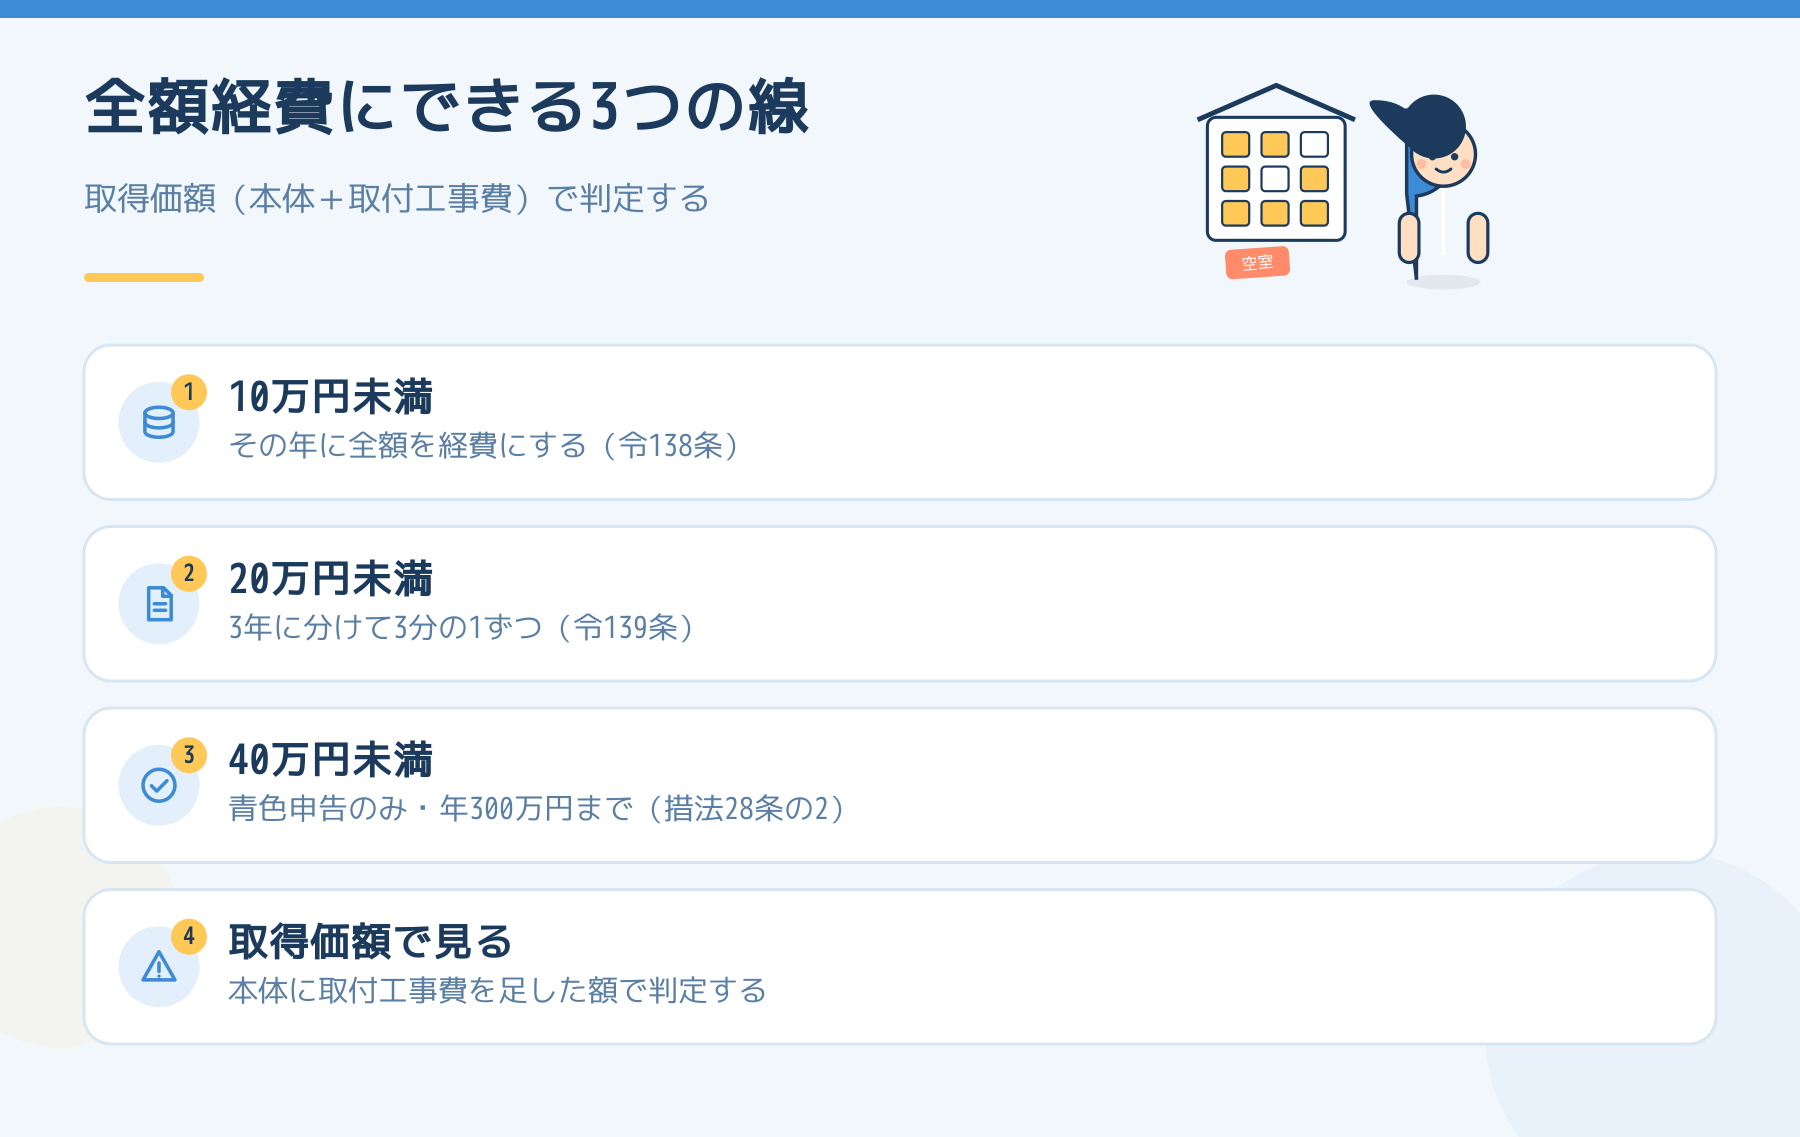
線を引く金額は、店頭の値札ではありません。条文は取得価額で判定します。購入した資産の取得価額は、購入の代価に、引取運賃・購入手数料などの購入のために要した費用を足し、さらに業務の用に供するために直接要した費用を足した額です(所得税法施行令126条1項1号)。
エアコンでいえば、本体価格に取付工事費が入ってくる、ということです。例として、本体が8万5千円で取付工事が2万円なら、取得価額は10万5千円になり、10万円未満の線を超えます。逆に本体だけを見て「10万円を切っているから全額経費」と考えると、判定を誤ります。
消費税を含めて判定するかどうかも決まっています。国税庁のタックスアンサーによると、税込経理なら消費税を含んだ金額で、税抜経理なら含まない金額で判定します。免税事業者は税込経理になります(国税庁タックスアンサー No.2100 の注5)。
40万円未満の特例が使えるのは、どんな大家か
租税特別措置法28条の2の特例は、使える人がかなり絞られています。条文から読み取れる条件は次のとおりです。
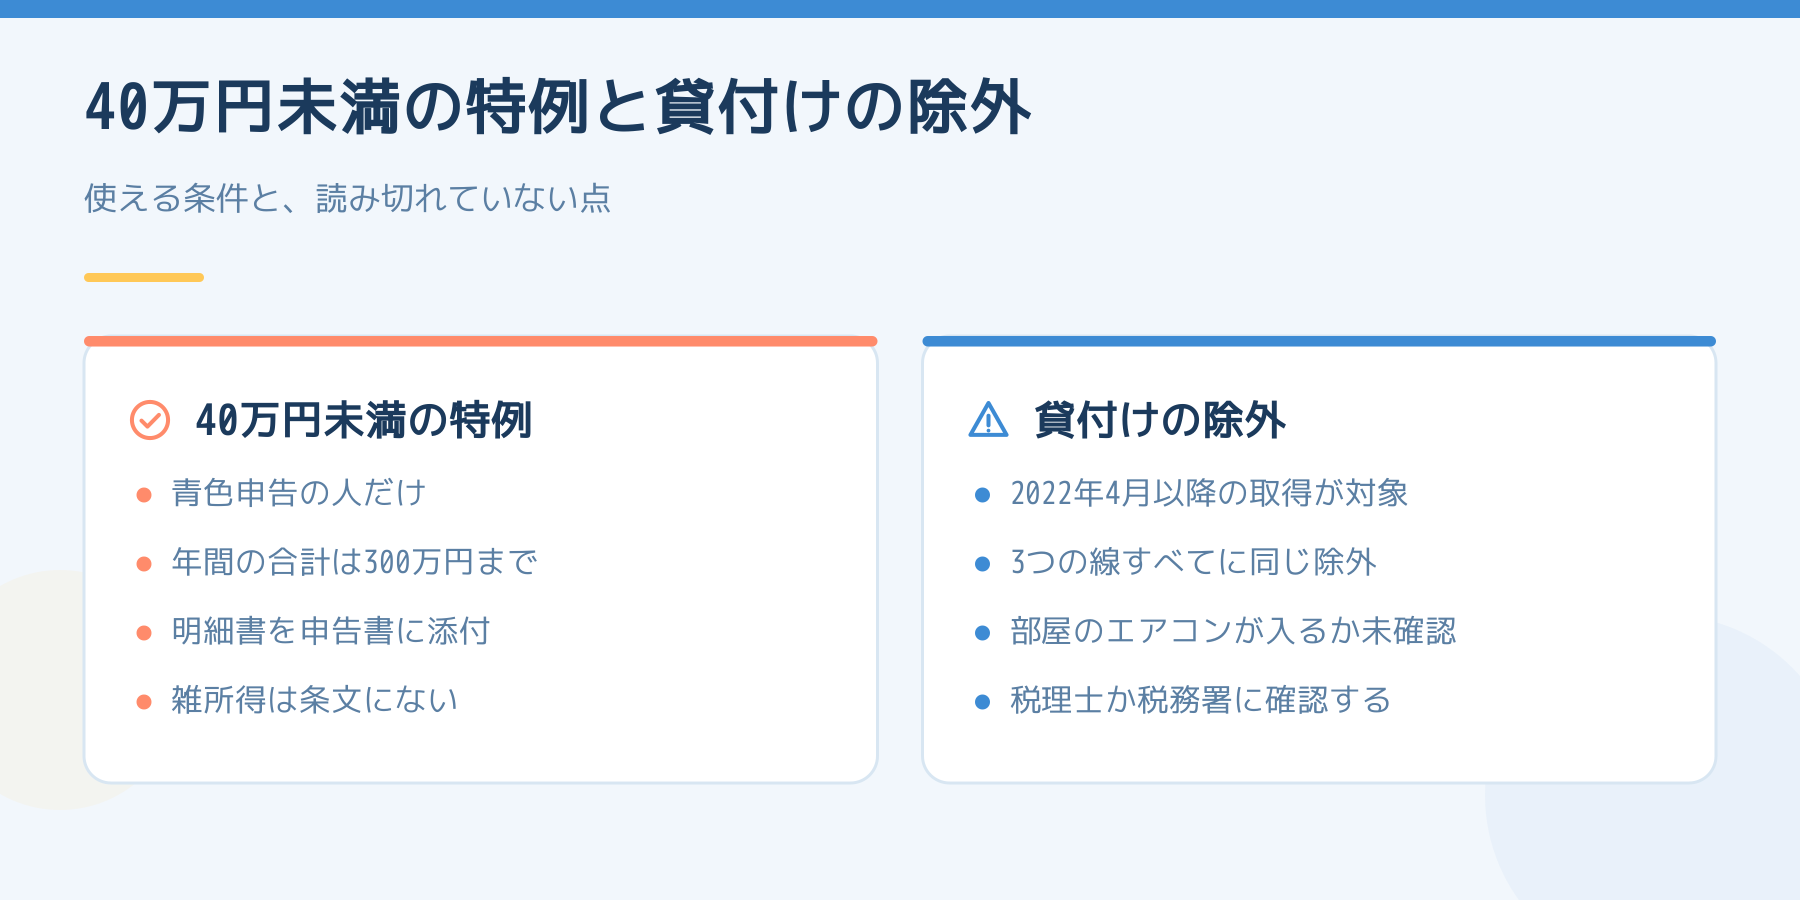
- 青色申告書を提出していること
- 常時使用する従業員が400人以下の個人であること(租税特別措置法施行令18条の5第1項)。一般の大家さんはここで引っかかることはほとんどありません
- 対象は不動産所得・事業所得・山林所得を生ずる業務に使った資産です。雑所得は条文に書かれていません
- 取得価額が40万円未満で、10万円未満のものは含まない(10万円未満は別に令138条で処理する)
- その年に使い始めた資産の取得価額の合計が300万円まで。超えた分は特例の対象になりません
- 確定申告書に、少額減価償却資産の取得価額に関する明細書を添付すること(同条3項)
ここで押さえておきたいのは金額の線が動いたことです。国税庁のタックスアンサーは、取得価額が10万円以上40万円未満(令和8年3月31日までに取得した場合は10万円以上30万円未満)と書いています。つまり2026年4月1日以降に取得したエアコンは、30万円ではなく40万円未満までこの特例に入ります。去年までの記憶で「30万円まで」と覚えている方は、線が上がっています。
青色申告そのものの仕組みは、青色申告にすると何が変わるかに書きました。
アパートの部屋のエアコンは「貸付けの用に供した資産」に入るのか
ここが、この記事でいちばん読み切れていない部分です。
所得税法施行令138条1項は、10万円未満の資産について「貸付け(主要な業務として行われるものを除く。)の用に供したものを除く」と書いています。139条1項も、20万円未満の資産から同じものを除いています。租税特別措置法施行令18条の5第2項は、40万円未満の特例でも同じ除外を置いています。国税庁のタックスアンサーによれば、これは令和4年(2022年)4月1日以降に取得した資産に適用されます。
では「主要な業務として行われる貸付け」とは何か。所得税法施行規則34条の2が、次の3つの貸付けは主要な業務として行われる貸付けに該当するものとする、と書いています。
- 自分に資産の譲渡や役務の提供をする人が、その業務に専ら使う資産の貸付け
- 自分の設備や、自分や従業者の技能・知識といった経営資源を、継続的に活用して行う貸付け
- 自分が行う主要な業務に付随して行う資産の貸付け
この3つには、賃貸アパートの部屋を貸す業そのものを名指しした言葉はありません。賃貸住宅の部屋に付いたエアコンが「貸付けの用に供した」資産とされるのか、されるなら不動産の貸付業は「主要な業務」と見られるのか。私が探した範囲では、条文にも国税庁の公表資料にも、そこを直接書いたものは見つかりませんでした。この記事で「大家のエアコンは使える」とも「使えない」とも書かないのは、そのためです。
実際にエアコンを買う前に、この1点だけは税理士か税務署に、自分の貸し方で確かめてください。確認の材料は、貸している戸数、貸付けが収入の中でどれくらいを占めるか、エアコンを部屋の設備として付けるのか、別に貸し出すのかの3つです。
どの線にも入らなかったときは、減価償却になる
全額経費にできる線のどれにも入らない(または使えない)エアコンは、通常の減価償却になります。耐用年数は省令の別表第一にあり、器具及び備品の「冷房用又は暖房用機器」は6年、建物附属設備の「冷暖房設備(冷凍機の出力が22キロワット以下のもの)」は13年です(減価償却資産の耐用年数等に関する省令・別表第一)。どちらに当たるかで6年と13年に分かれますが、どちらに入るかは、設置の仕方や機器の中身で判断が変わる可能性があり、この記事では確かめられていません。この点も税理士に確認が要ります。
壊れたエアコンを外して入れ替えるときは、外した機器の帳簿の残りをどうするかという別の論点が出ます。同じ考え方は外した給湯器の帳簿の残りは、外した年の経費にできますに整理されています。
都合の悪いことも書いておきます
3つの線は、全額を「経費にできる」という点では同じですが、全額が税金を減らす力を持つとは限りません。不動産所得が赤字の年は、経費が増えても税額は下がりません。また、40万円未満の特例を使った資産は、取得価額に算入されない扱いになります(租税特別措置法28条の2第4項)。売却するときの取得費の計算には、その分が入らないという意味です。
エアコンの故障への対応や、交換時期の判断そのものは別の記事に分けました。エアコン・給湯器はいつ替えるかは壊れる前後の費用差を、熱中症で運ばれた場所の1位は住居は空室のうちに決めるエアコンの扱いを書いています。修繕費にするか資産として扱うかの線は修繕費と資本的支出の違いが近いところです。
今日できること
今年買った、または買う予定のエアコンの見積書か請求書を1枚出して、本体と取付工事費を足した合計を書き出してください。その合計が、10万円・20万円・40万円のどの線の下にあるかを見ます。次に、自分の申告が青色申告かどうかを確かめます。そのうえで、上の「貸付けの用に供した資産」の1点を、買う前に税理士か税務署に確認してください。個別の判定は、契約や帳簿の中身で変わります。
出典
- 国税庁「No.2100 減価償却のあらまし」(令和8年4月1日現在法令等):https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm
- e-Gov法令検索:所得税法施行令(138条・139条・126条)/所得税法施行規則(34条の2)/租税特別措置法(28条の2)/租税特別措置法施行令(18条の5)/減価償却資産の耐用年数等に関する省令(別表第一)
投稿者プロフィール

最新の投稿
 お金と税金2026年10月23日大家がエアコンを買った年に全額経費にできる3つの線|10万円未満・20万円未満・40万円未満は条件が違います
 はじめての賃貸経営2026年10月21日新築アパートの表題登記は、所有権を取得した日から1か月以内です|怠ると10万円以下の過料、表題登記のない建物を買った人も同じです(不動産登記法47条・164条)
 はじめての賃貸経営2026年10月20日大家が認知症になっても管理委託契約は終わりません|民法653条が終了事由に挙げるのは「受任者」の後見だけです
 管理会社の見直し2026年10月19日管理会社が家賃を督促できるのはどこまでか|弁護士法72条の線は「催促」と「合意づくり」の間にあります
Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。