賃貸経営で車を使ったとき、経費になるのは走った分だけ|軽は4年、普通車は6年
「物件の見回りと、入退去の立ち会いで使っています」。そう言って出てきたのは、3年落ちで買った軽自動車の売買契約書でした。年間の走行距離は8,400キロ。そのうち物件まわりが何キロかは、誰も数えていません。数えていない状態でどこまで経費に入れられるか、が今日の話です。
結論からお伝えすると、賃貸経営に使った車の費用は、業務に使った部分を明らかに区分できる範囲で必要経費になります。そして車の場合、区分の物差しは走行距離が使いやすく、記録がないと作れません。もうひとつ、車両本体は買った年に全額落ちません。軽自動車は4年、普通乗用車は6年という法定の年数で分けます。
以下は2026年9月時点の条文と省令をもとにした一般的な整理です。実際の処理は使い方によって変わりますので、税理士か所轄の税務署にご確認ください。
ガソリン代や保険料は、何で割るか
車の維持費は、自家用と業務用が混ざる典型的な費目です。所得税法45条1項1号と所得税法施行令96条1号は、家事に関連する経費のうち「その必要である部分を明らかに区分することができる場合」のその部分を、必要経費から除外しない扱いにしています。
車でこの「区分」を作る方法は、実務上ほぼ1つです。走行距離で割ります。
- 手帳でも用紙でもよいので、日付・行き先・用件・距離の4つを書く
- 1年分を合計し、業務の距離 ÷ 総走行距離で割合を出す
- ガソリン代・任意保険料・車検費用・駐車場代・高速代に、同じ割合をかける
冒頭の8,400キロのうち、物件まわりが2,100キロと集計できれば25%です。この25%という数字より、2,100キロを積み上げた記録が残っていることのほうが重要です。距離を1件ずつ書いていなくても、巡回の経路と回数から計算した紙があれば根拠になります。
高速代や駐車場代は、按分しなくてよい場合がある
現地へ行くために払った高速代や、その日のコインパーキング代は、その支出そのものが業務のために生じています。混ざっていないものは、按分せず全額です。混ざるのは、月極駐車場のように業務でも私用でも同じ場所に置いている費目です。レシートの裏に行き先を書いておくと、後から分けられます。
車両本体は何年で分けるのか
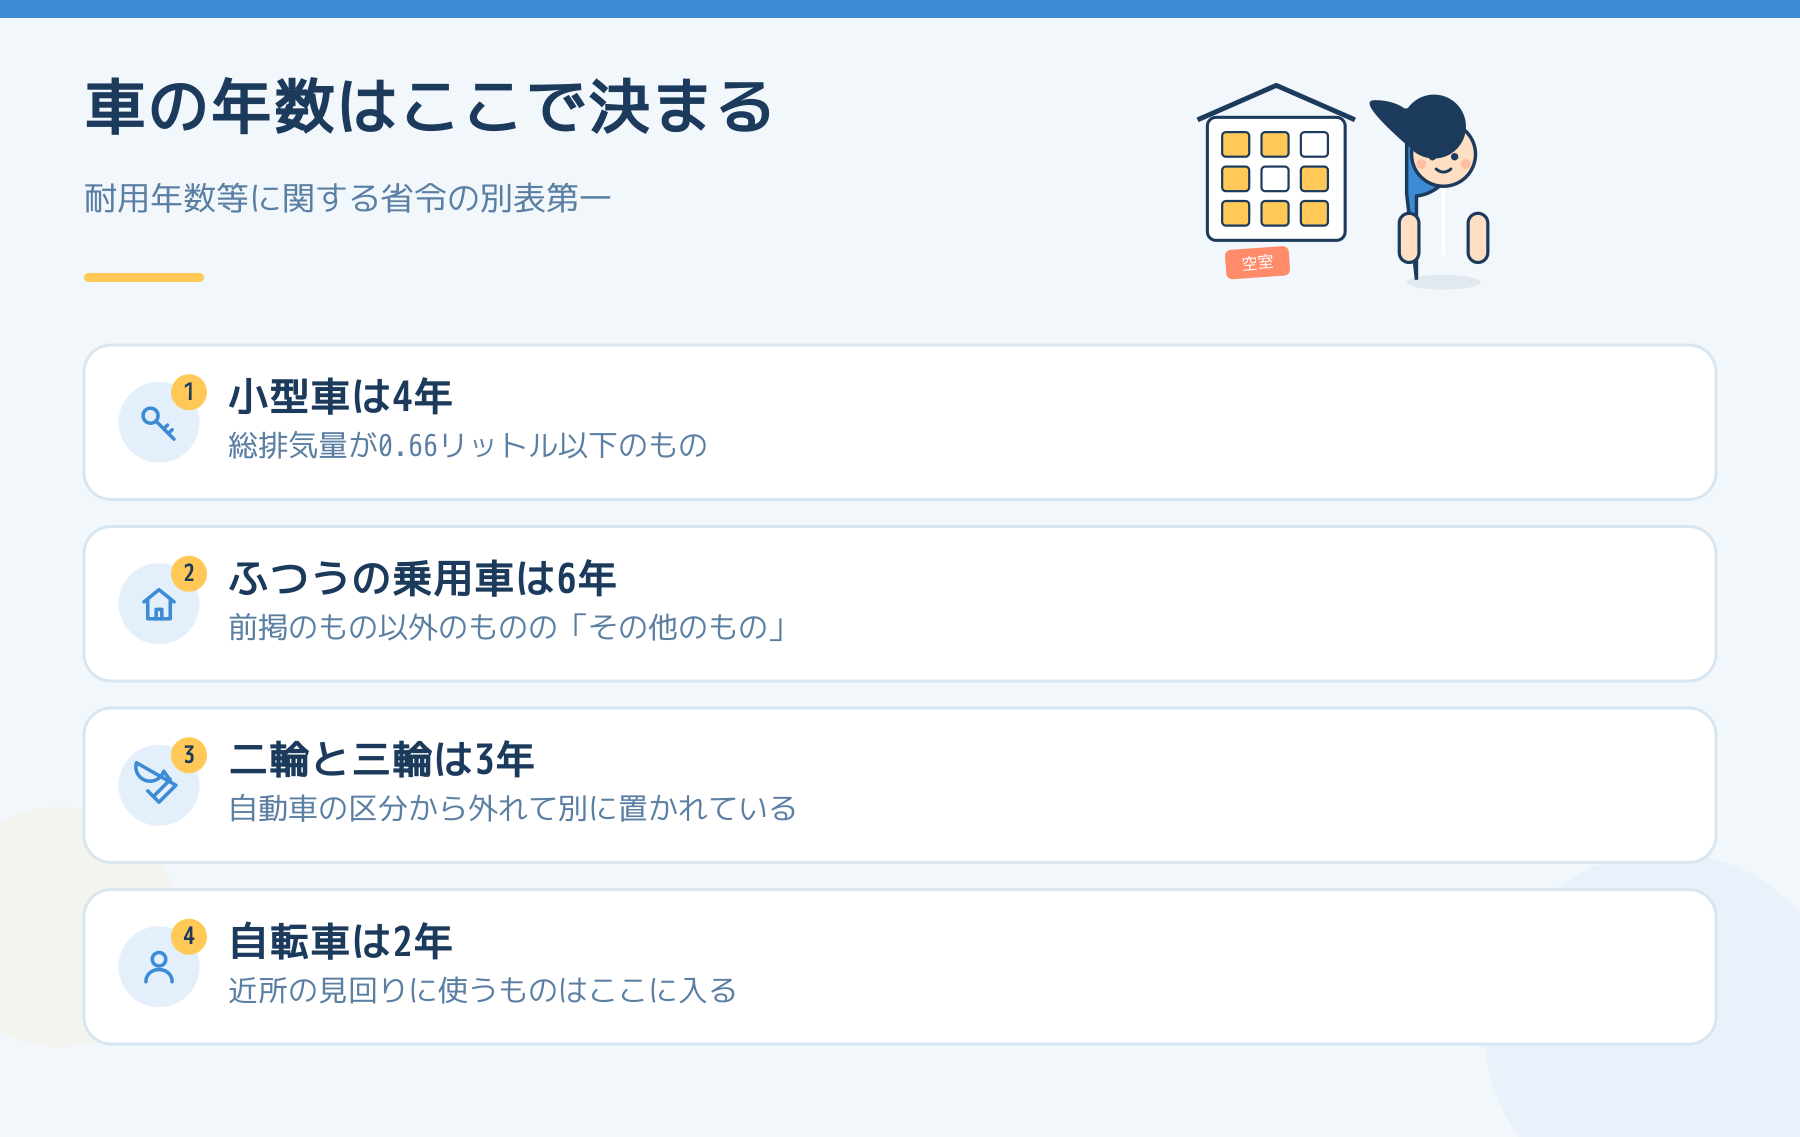
減価償却の年数を決めているのは、減価償却資産の耐用年数等に関する省令の別表第一です。「車両及び運搬具」のうち「前掲のもの以外のもの」の自動車(二輪又は三輪自動車を除く。)は、次のようになっています。
- 小型車(総排気量が0.66リットル以下のもの)……4年。いわゆる軽自動車です
- その他のもの……6年。ふつうの乗用車はここです
- 貨物自動車は、ダンプ式が4年、その他が5年
- 二輪又は三輪自動車……3年、自転車……2年
自転車が2年で償却できることは、あまり知られていません。近所の物件を見回るために買った自転車は、金額次第でその年に処理できることもあります。
中古で買った車は、何年になるのか
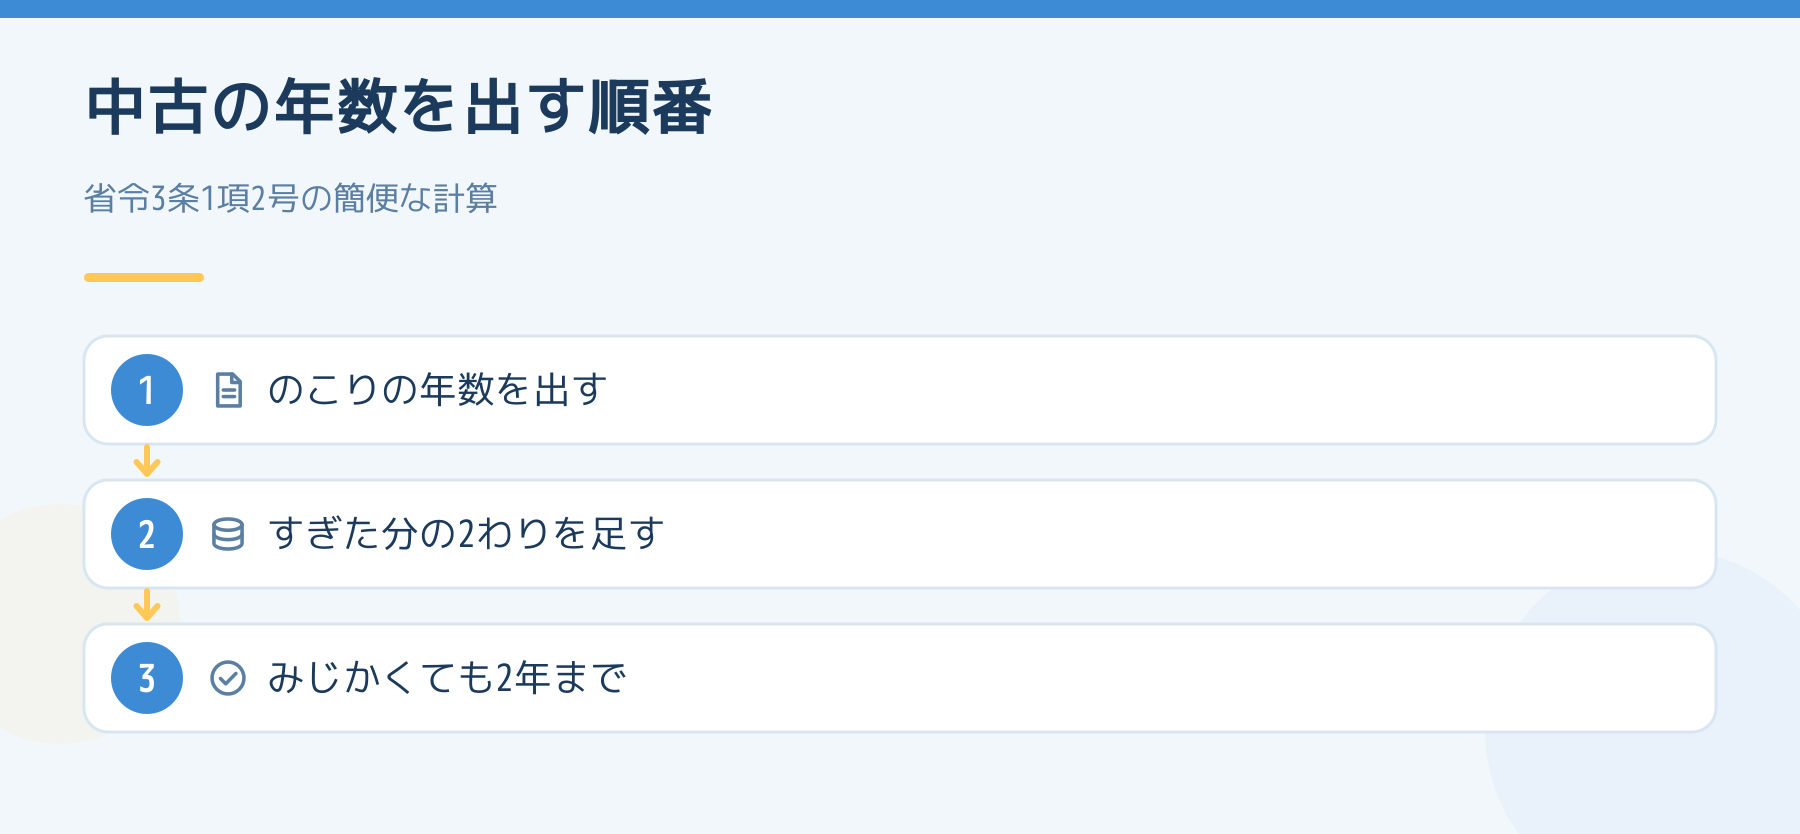
ここが実務でいちばん効きます。同じ省令の3条1項2号は、中古資産について次の年数によることができるとしています(2年に満たないときは2年)。
- 法定耐用年数の全部を経過した資産……法定耐用年数の20%に相当する年数
- 法定耐用年数の一部を経過した資産……法定耐用年数から経過年数を控除した年数に、経過年数の20%に相当する年数を加算した年数
冒頭の3年落ちの軽自動車で計算してみます。法定4年から経過3年を引いて1年。ここに経過年数3年の20%=0.6年を足して1.6年。2年に満たないので2年になります。新車なら4年かけて分けるものが、2年で分かれます。
6年落ちの普通乗用車なら、法定6年を全部経過しているので6年の20%=1.2年。やはり2年に満たないため2年です。
ただし、直した車は対象から外れることがある
3条1項のただし書きは、その資産を業務の用に供するために支出した資本的支出の金額が、取得価額の50%に相当する金額を超える場合には、2号の年数は使えないとしています。安く買って、その車の値段の半分を超える整備や架装をしたときは、簡便な計算に乗りません。
資本的支出という言葉の意味は修繕費と資本的支出の違いに、償却そのものの考え方は減価償却の考え方を、ざっくり掴むにまとめてあります。
自動車税は経費になるのか
なります。所得税法45条1項が名指しで必要経費から外している地方税は、4号の「道府県民税及び市町村民税」と、5号の延滞金・加算金などです。自動車税は、そこに挙がっていません。業務に使った割合に応じて経費に入れられます。
ただし、同じ45条1項の7号は「罰金及び科料(通告処分による罰金又は科料に相当するもの及び外国又はその地方公共団体が課する罰金又は科料に相当するものを含む。)並びに過料」を必要経費から外しています。駐車違反の反則金は、この条文に名指しでは出てきませんが、一般には必要経費にならないものとして扱われています。業務中に切られたものの扱いは、税務署か税理士にご確認ください。
今年のうちにやる2つ
- 今日から、車に紙を1枚置く。日付・行き先・用件・距離の4列だけでかまいません。年末に合計すれば、按分の根拠になります
- 車検証を出して、初度登録年月と総排気量を確認する。中古で買った車の償却年数は、この2つで決まります
経費の全体像は賃貸経営で経費にできるもの・できないものに、記帳と保存の義務は大家が使う帳簿は何かに、青色申告で変わる点は青色申告にすると何が変わるかにあります。収入と所得の関係は賃貸経営の「収入」と「所得」は同じではないをご覧ください。
距離の記録は、あとからは作れません。今日の見回りの分から書き始めてください。年数の当てはめに迷う車は、車検証と売買契約書を持って所轄の税務署か税理士にご確認ください。
投稿者プロフィール

最新の投稿
 さいたま市の賃貸事情2026年10月12日建築協定は、土地を買った大家にも効きます|建築基準法75条の例外と、入居者を「所有者等」とみなす77条
 原状回復・修繕2026年10月11日アパートの外壁の色を変えるとき、さいたま市で届出が要るのは高さ12メートル超から|風致地区だけは大きさを問わず許可です
 お金と税金2026年10月10日根抵当権が付いたアパートを相続したら、6か月以内に銀行と決めることがあります|相続登記の「3年」より先に来る民法398条の8
 入居者トラブル2026年10月9日相続人がいない入居者が亡くなったとき|未払い家賃は清算人の公告期間内に申し出ないと、請求できなくなることがあります(民法958条)
Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。