大家のセミナー代と書籍代は2つの関門を通ったものだけ経費になります|買う前に使った分は開業費です
確定申告の時期に、領収書の束を前にして手が止まる方がいます。大家さん向けの勉強会の参加費が1万2,000円。会場までの電車賃が往復1,480円。帰りに本屋で買った賃貸経営の本が1冊2,200円。そして、その3か月前に受けた別のセミナーの領収書が1枚、封筒の奥から出てきます。日付は、最初の部屋を貸し始める4か月前でした。
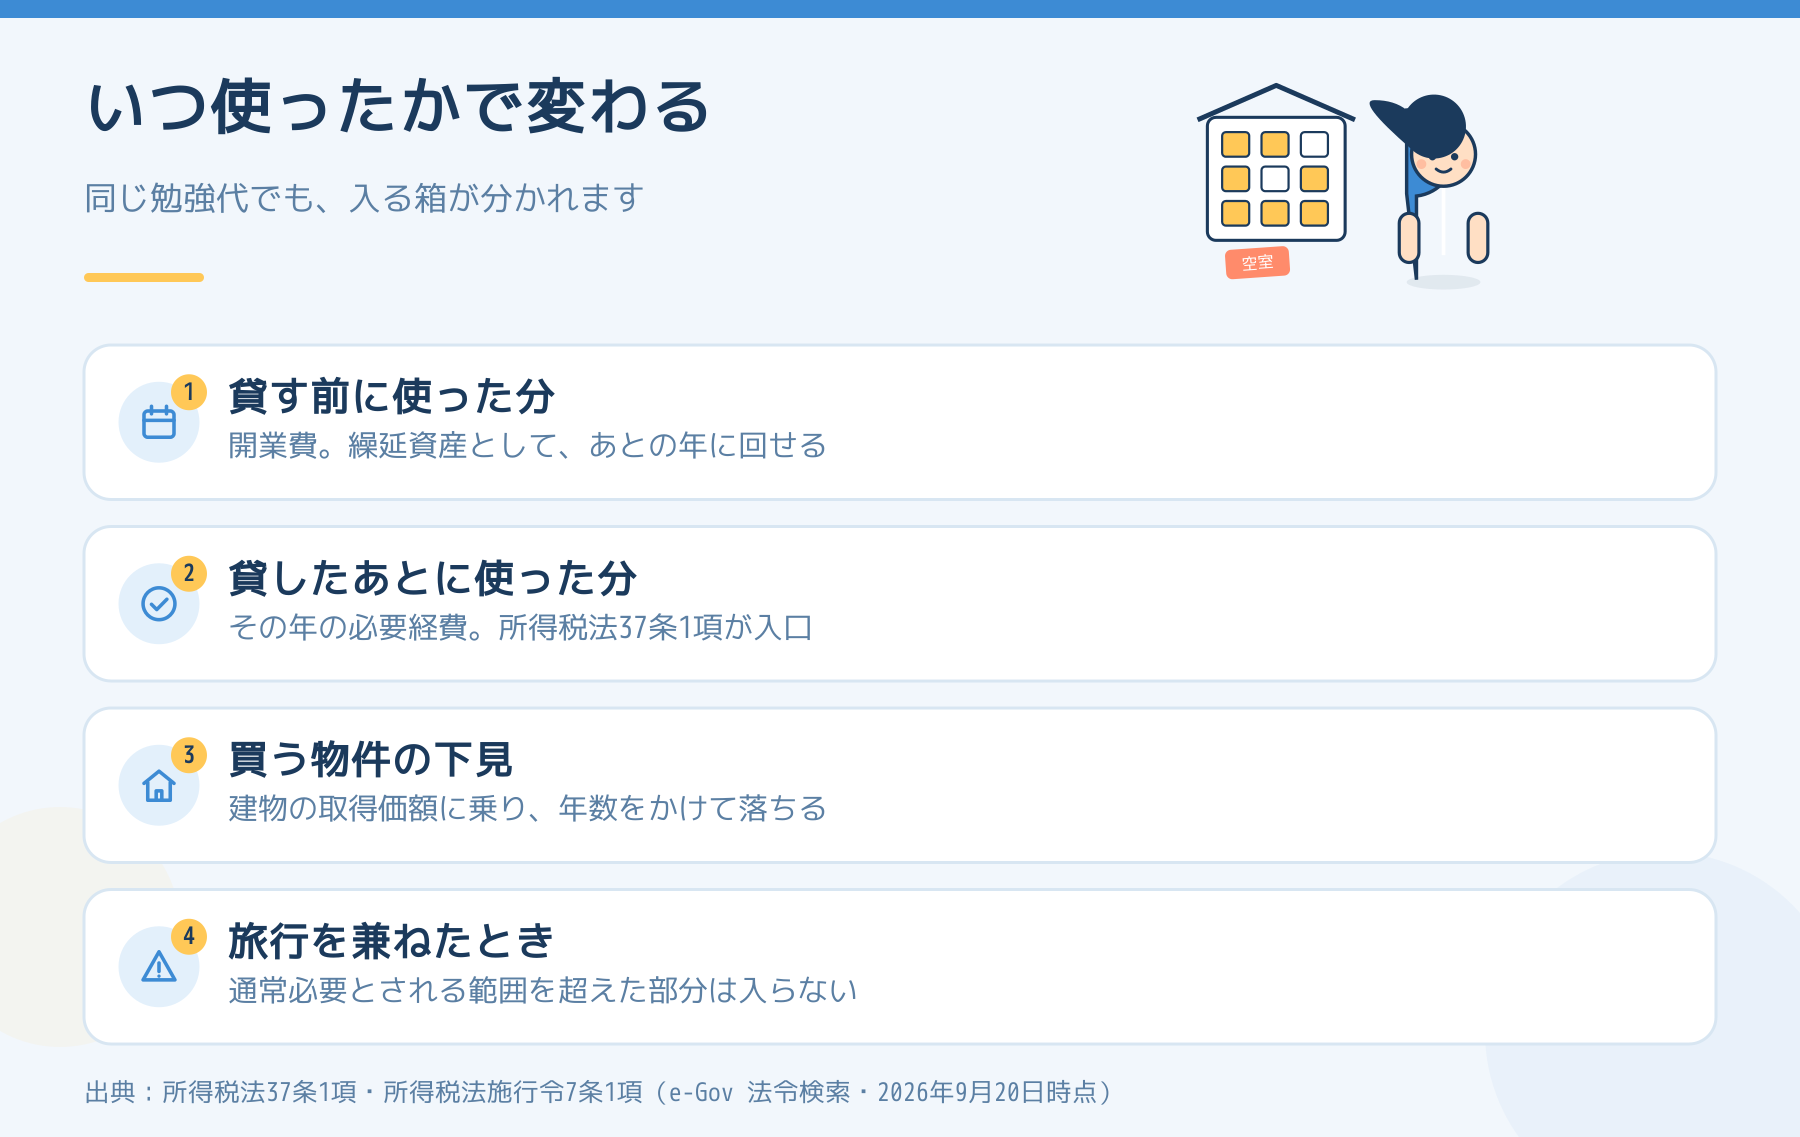
結論からお伝えすると、この4枚は3つの違う箱に入ります。その年の必要経費になるもの、開業費という別の資産になるもの、建物の取得価額に吸い込まれて何年もかけて落ちていくものです。同じ「勉強のための支出」でも、使った時期で入る箱が変わります。
まず、条文がどう書いてあるか
必要経費の入口は所得税法37条1項です。ここには2つの入り方が書かれています。
- 総収入金額を得るため直接に要した費用の額
- その年における販売費、一般管理費その他これらの所得を生ずべき業務について生じた費用の額
「大家業に関係があるから経費」ではありません。条文が求めているのは、その年の収入に直接ひもづくか、その年の業務について生じたかのどちらかです。
研修とセミナーには、専用の通達が1本あります
所得税基本通達37-24(技能の習得又は研修等のために支出した費用)は、こう書いています。
業務を営む者又はその使用人(業務を営む者の親族でその業務に従事しているものを含む。)が当該業務の遂行に直接必要な技能又は知識の習得又は研修等を受けるために要する費用の額は、当該習得又は研修等のために通常必要とされるものに限り、必要経費に算入する。
関門が2つあることに注目してください。①業務の遂行に直接必要か ②通常必要とされる範囲か。会場が沖縄で、前後に2泊して観光もした、という形になると、2つ目の関門で削られます。削られるのは全額ではなく、通常必要とされる範囲を超えた部分です。
質問:まだ1室も貸していない時期のセミナー代は、経費になりますか?
その年の必要経費にはなりません。開業費という別の箱に入ります。
開業費の定義は所得税法施行令7条1項1号にあります。「不動産所得、事業所得又は山林所得を生ずべき事業を開始するまでの間に開業準備のために特別に支出する費用」です。そして同条1項の柱書きには、かっこ書きで「資産の取得に要した金額とされるべき費用及び前払費用を除く」と書かれています。ここが後で効いてきます。
開業費は所得税法2条1項20号の繰延資産にあたります。支出した年に全部が消えるのではなく、資産として残って、あとの年に振り分けられます。
開業費は「60で割る」のが原則で、そこに例外があります
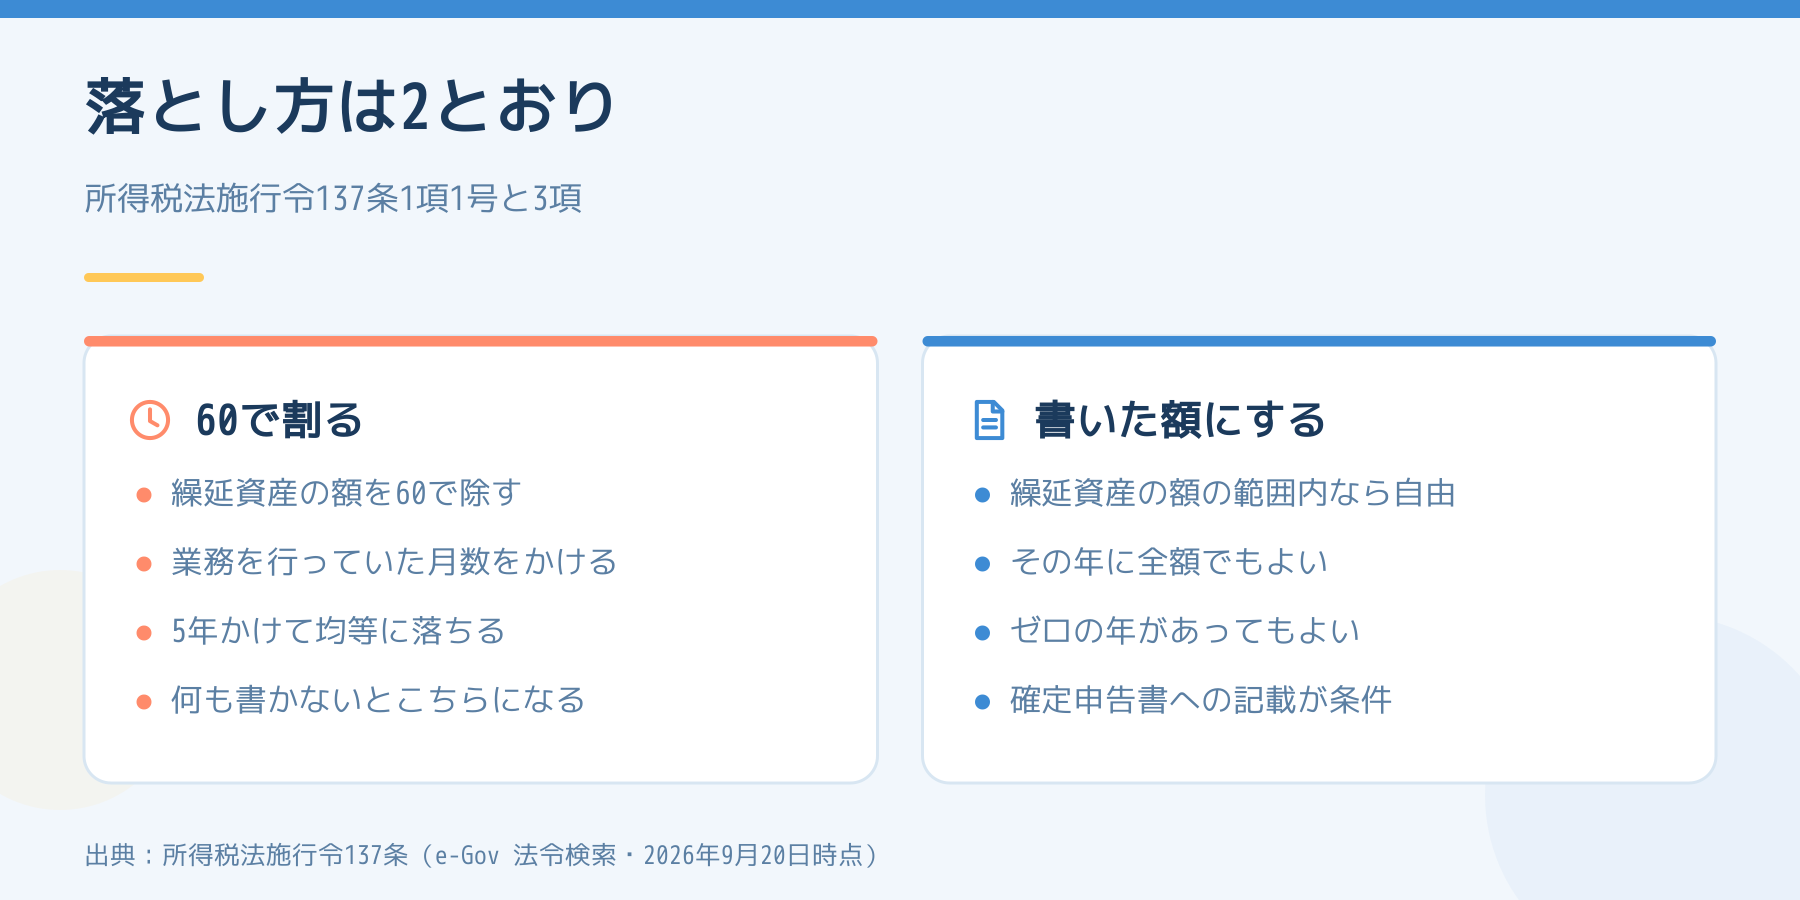
所得税法施行令137条1項1号は、開業費の償却をこう決めています。繰延資産の額を60で除し、その年に業務を行っていた期間の月数を乗じる。つまり5年かけて均等に落とすのが原則です。
ところが同条3項が、その原則をひっくり返します。「当該繰延資産の額の範囲内の金額をその年分の確定申告書に記載した場合には、同号の規定にかかわらず、当該金額として記載された金額とする」。範囲内なら、いくらと書いてもその額になります。1年目に全額でも、3年目までゼロで4年目にまとめてでも構いません。
黒字が出た年に寄せる、という使い方ができる箱です。ただし、そのためには確定申告書に金額を記載することが条件です。書かなければ1号に戻ります。
買う予定の物件を見に行った交通費は、どちらにも入りません
上の柱書きのかっこ書きが効くのはここです。「資産の取得に要した金額とされるべき費用」は開業費から外れます。行き先は所得税法施行令126条1項1号で、購入した減価償却資産の取得価額は次の合計額とされています。
- 当該資産の購入の代価(引取運賃、荷役費、運送保険料、購入手数料、関税その他当該資産の購入のために要した費用がある場合には、その費用の額を加算した金額)
- 当該資産を業務の用に供するために直接要した費用の額
買った物件を見に行った旅費は「購入のために要した費用」に入り、建物の取得価額に乗ります。耐用年数の年数をかけて、減価償却費として少しずつ落ちていく形です。年数の数え方は賃貸経営で車を使ったとき、経費になるのは走った分だけで車の例を使って整理しました。
都合の悪いことも書いておきます
- 開業費の条文は「事業を開始するまでの間」と書いています。不動産所得は事業的規模でなくても生じますが、この「事業」をどう読むかは条文の文言だけでは決まりません。税務署または税理士に確認してください。
- 条文は「開業準備のために特別に支出する費用」と限定しています。毎月かかるような経常的な支出は、この言葉に当たらないと扱われます。
- 見に行って買わなかった物件の交通費は、取得価額に乗せる先がありません。開業前なら開業費、開業後なら37条1項で判断することになりますが、ここも個別性が高い部分です。
- 自宅を使っている部分の按分は、また別の条文が動きます。自宅を賃貸経営に使っている部分は、50%を超えなくても経費にできますに分けて書きました。
今日できること
領収書の束を、日付で2つに分けてください。最初の入居者が入った日より前か、後か。その1本の線だけで、9割の領収書は行き先が決まります。前のものは開業費の候補として1つの封筒にまとめ、合計額を出しておく。それだけで、申告のときに137条3項を使うかどうかを選べる状態になります。
経費の全体像は賃貸経営で経費にできるもの・できないものに、借入金の利息の扱いはローンの返済で経費になるのは利息だけにあります。工事の見積書を読む側の話は原状回復の見積書は「一式」の行から見るが近いです。
出典
- 所得税法37条1項、2条1項20号、50条1項(e-Gov 法令検索・2026年9月20日時点)
- 所得税法施行令7条1項1号、126条1項1号、137条1項1号・3項(同上)
- 国税庁 所得税基本通達37-24(技能の習得又は研修等のために支出した費用)
税務の判断は、物件の持ち方や規模で変わります。実際の申告にあたっては、所轄の税務署または税理士にご確認ください。
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。