アパートを買った不動産取得税は、登記から7〜9か月後に来ます|中古なら建物の軽減は使えません
アパートの決済が終わり、登記も済み、固定資産税の日割り精算も売主と済ませた。それから半年ほどたったころ、県税事務所から封筒が1通届きます。中に入っているのは不動産取得税の納税通知書で、支払いは一括です。
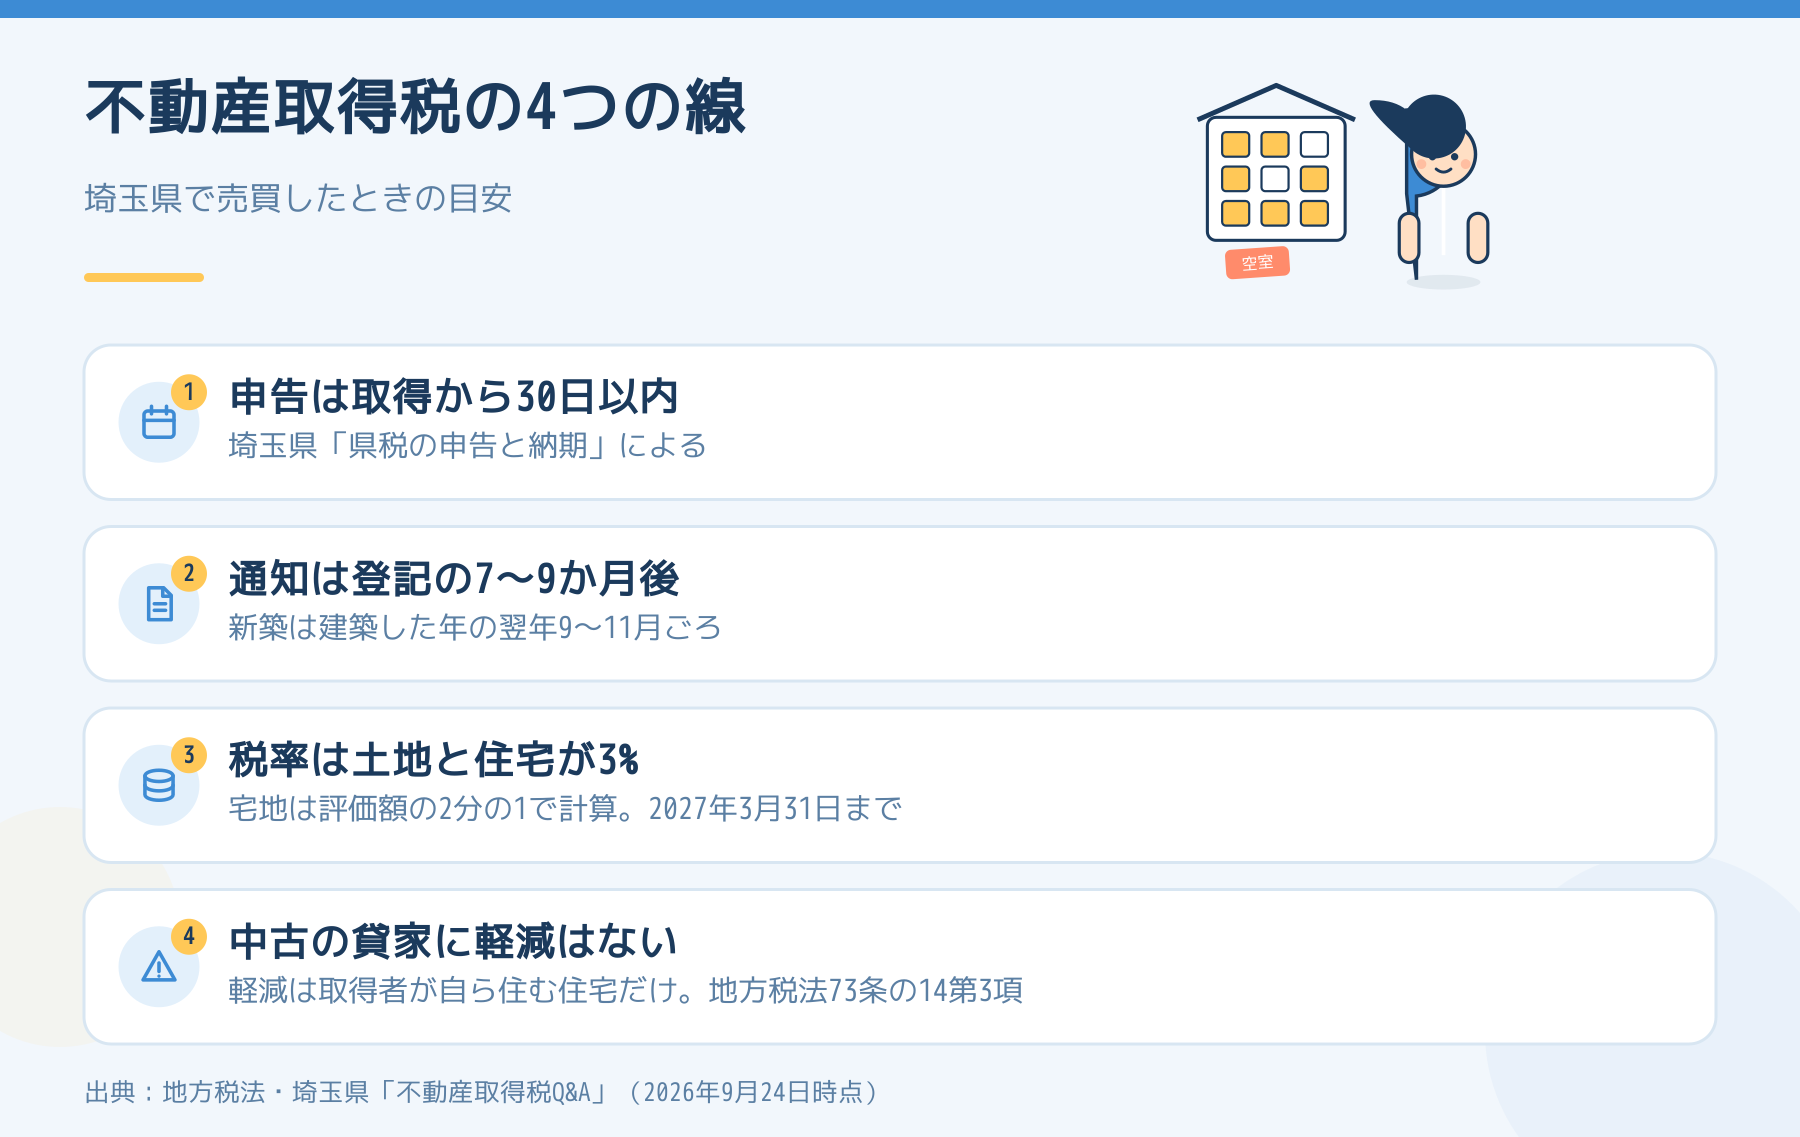
結論からお伝えすると、埼玉県では売買で取得した不動産の通知は、所有権移転登記からおおむね7か月〜9か月後に来ます。税率は土地と住宅が3%、宅地は評価額の2分の1で計算します。そして大家さんがいちばん知っておくべきなのは、中古のアパートを買った場合、建物の軽減も土地の減額も原則として使えないことです。軽減は「自分が住む人」のための制度だからです。さらに、この3%と2分の1の特例は2027年3月31日までの取得が対象で、期限まであと約半年です。
通知はいつ来て、申告はいつまでですか?
埼玉県の「不動産取得税Q&A」(2026年8月26日掲載)は、一般的な課税時期を次のように示しています。
| 取得の仕方 | 通知が来る時期の目安 |
|---|---|
| 売買・交換・贈与など | 所有権移転登記後おおむね7か月〜9か月後(登記時期や地域で多少違う) |
| 新築・増改築 | 原則として建築した年の翌年の9月〜11月ごろ |
見落とされやすいのは、通知を待つ前にこちらから出す申告があることです。県の「県税の申告と納期」では、不動産取得税の申告期限は取得した日から30日以内とされています。登記をすれば県は取得を把握しますが、軽減を受けるための申告は別に要ります。
納税通知書については、地方税法73条の17第2項が「遅くとも、その納期限前十日までに納税者に交付しなければならない」と定めています。届いてから納期限まで、最短で10日しかないことがある、ということです。購入の翌年の資金繰りには、この1回分を最初から入れておく必要があります。
いくら来るのかは、固定資産税の評価額で決まります
課税標準は「不動産を取得した時における不動産の価格」(73条の13第1項)で、固定資産課税台帳に価格が登録されている不動産はその価格で決めます(73条の21第1項)。売買代金ではなく、固定資産税の評価額です。
| 項目 | 本来の定め | 2027年3月31日までの取得 |
|---|---|---|
| 税率(土地・住宅) | 4%(73条の15) | 3%(附則11条の2第1項) |
| 税率(住宅以外の家屋) | 4% | 4%のまま |
| 宅地の課税標準 | 価格そのもの | 価格の2分の1(附則11条の5第1項) |
たとえば、建物の評価額が1,000万円、宅地の評価額が2,000万円の中古アパートを買ったとすると、建物は1,000万円×3%=30万円、土地は2,000万円×2分の1×3%=30万円で、合計60万円です。1階が店舗の併用物件なら、店舗部分は住宅以外の家屋として4%になります。
評価額は、売主から受け取る固定資産税の課税明細書や、市区町村で取る評価証明書で確かめられます。購入時に集める書類は 収益物件を買った大家が最初に集める7つの書類 にまとめています。
中古アパートに軽減はありますか?
ここが、自宅を買ったときの経験がそのまま当てはまらないところです。
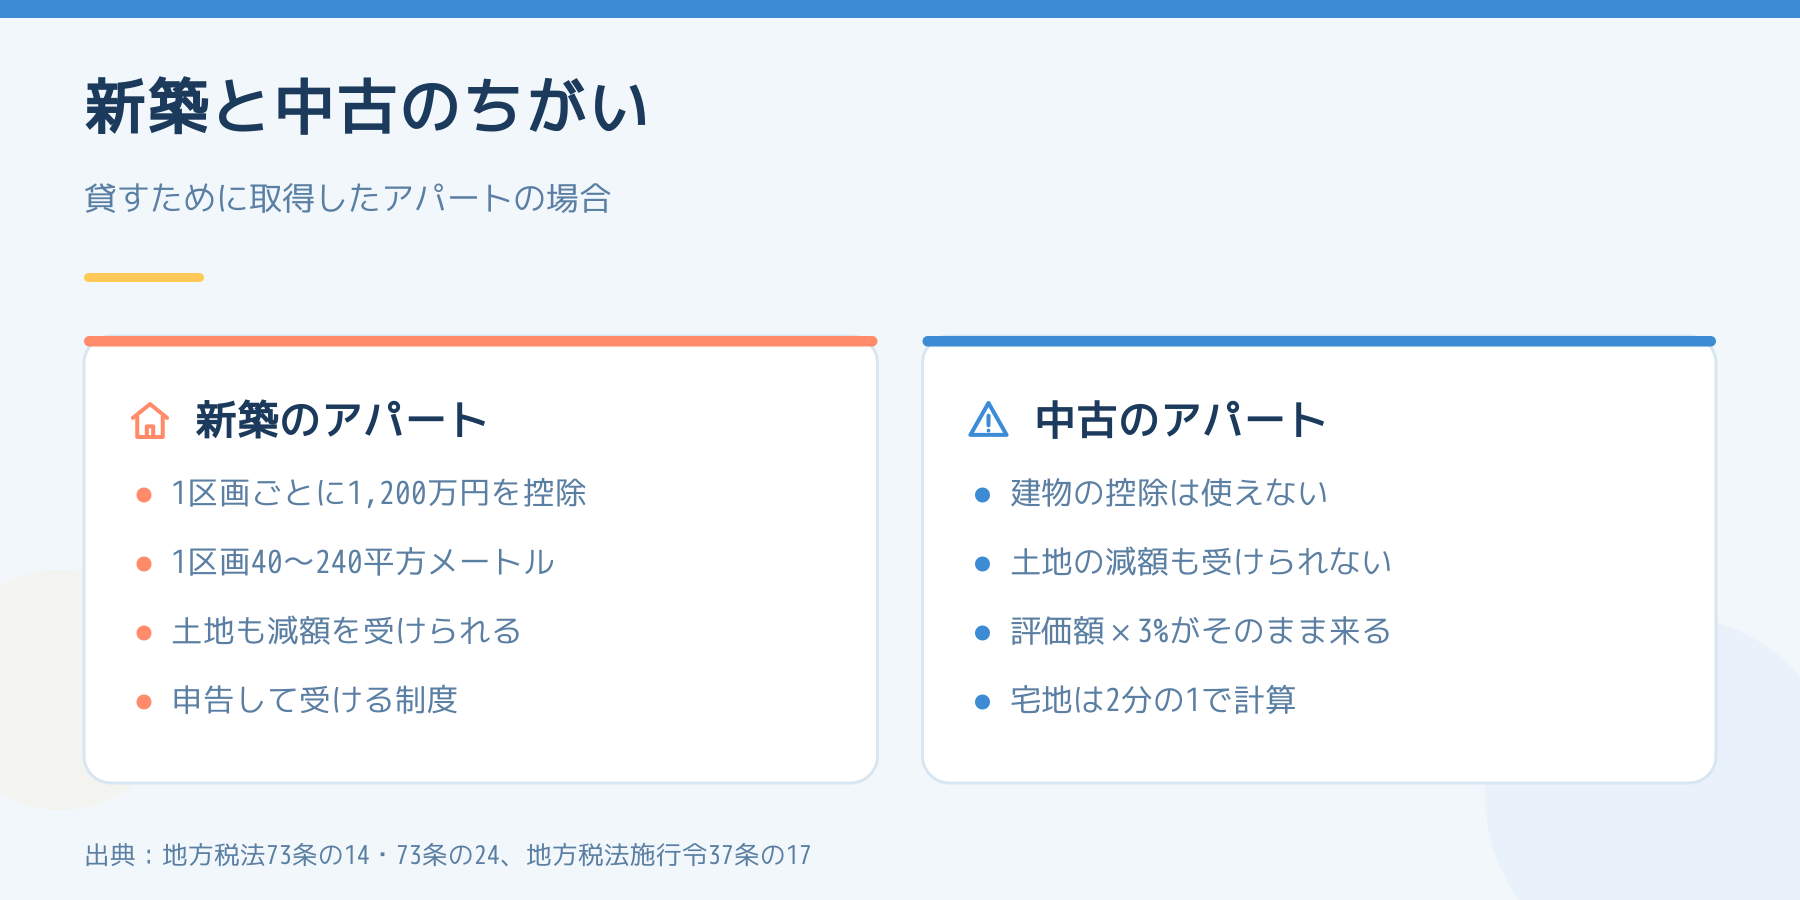
中古住宅の建物の控除を定めた73条の14第3項は、対象を「個人が自己の居住の用に供する」耐震基準適合既存住宅に限っています。土地の減額の73条の24第2項も、「自己の居住の用に供する耐震基準適合既存住宅等」を取得した場合です。埼玉県の軽減制度のページ(2026年8月26日掲載)も、中古住宅の要件の最初に「取得者が自らその取得した住宅に居住すること」を置いています。
つまり、入居者に貸すために買った中古アパートは、築年数が新しくても建物の控除は使えず、土地の減額も受けられません。自宅を買ったときに通知が来なかった(全額が軽減されて課税されなかった)経験のある方ほど、アパートの通知の金額に驚きます。
新築なら、1区画ごとに1,200万円が引かれます
新築の場合は事情が違います。73条の14第1項は、新築住宅の取得について1戸につき1,200万円を価格から控除するとし、共同住宅では「居住の用に供するために独立的に区画された一の部分」ごとに控除します。自己居住の要件はありません。
ただし床面積の線があります。地方税法施行令37条の17は、その1区画の床面積が40平方メートル以上240平方メートル以下のものに限っています。
- 25平方メートルのワンルームは、1区画ずつ見ると40平方メートルに届かず、控除の対象になりません
- 埼玉県のページによると、共同住宅は共用部分も按分して床面積に含めます。廊下や階段の分を足すと届く区画があるかは、各階の平面図で確かめます
- 2026年3月31日までの取得では、40平方メートルで足りたのは戸建以外の貸家住宅だけで、それ以外は50平方メートル以上でした。2026年4月1日以降の取得は、すべて40平方メートル以上に揃いました(同ページ)
控除を受けた区画が建つ土地には、73条の24第1項の減額も効きます。減額は4万5,000円と、土地1平方メートル当たりの価格×住宅の床面積の2倍(200平方メートルが上限)×3%の高いほうです(宅地は価格の2分の1で計算)。いずれも、条例で定める申告をして受ける制度です(73条の14第4項・73条の24第5項)。
なお、新築の家屋は、最初に使われた日に取得したとみなされますが、新築から6か月たっても使用も譲渡もない場合は、6か月を経過した日に取得したとみなされます(73条の2第2項)。入居者が決まらなくても、半年で課税の時点は来ます。
2027年3月31日という期限
附則11条の2(税率3%)も附則11条の5(宅地の2分の1)も、対象は令和9年(2027年)3月31日までの取得です。この2つが同時に終わると、宅地は「価格×2分の1×3%=実質1.5%」から「価格×4%」になり、土地の税額は約2.7倍になります。
これまでも期限が来るたびに延長されてきた特例ですが、延長されるかどうかは、2026年9月24日時点では決まっていません。購入の時期を半年単位で動かせる方は、決済日(=取得の日)がどちら側に入るかを、契約の段階で確かめておく価値があります。
都合の悪いことも書いておきます
- 相続で取得した場合は課税されません(73条の7第1号)。ただし親子間の売買や贈与は課税されます。名義の移し方の違いは 大家の法人化は所得900万円が目安なのか にも関係します
- 令和11年(2029年)4月1日以降は、土砂災害特別警戒区域等の区域内で取得した住宅とその土地は、軽減の対象外になります(埼玉県のページ)
- ここに書いた軽減の可否は一般的な整理です。個々の物件の判定は、物件の所在地を管轄する県税事務所で確認してください。電話でも答えてもらえます
今日やること
- 買った(買う予定の)物件の建物と土地の評価額を課税明細書で確かめ、3%と2分の1で試算する
- 新築なら、1区画ごとの床面積が40平方メートルに届くかを平面図で数える
- 決済日から7〜9か月後の月に、一括で払うお金を入れておく
購入の翌年は、この税金に加えて固定資産税の納期も重なります。年間の納期の並びは 賃貸経営の1年は何月に何が来るか、固定資産税の仕組みは 固定資産税はいつ・いくら来るか、将来売るときの税率の数え方は アパートを売る税率の「5年」は1月1日で数えます にあります。
(出典:e-Gov法令検索 地方税法73条の2・73条の7・73条の13・73条の14・73条の15・73条の17・73条の21・73条の24、附則11条の2・11条の5、地方税法施行令37条の17。埼玉県「不動産取得税Q&A」「住宅又は住宅用土地を取得したときの不動産取得税の軽減制度について」(いずれも2026年8月26日掲載)、「県税の申告と納期」(2026年4月1日掲載)。2026年9月24日時点)
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。