アパートを売る税率の「5年」は1月1日で数えます|4か月ずらすと39.63%が20.315%になります
結論からお伝えすると、アパートや戸建を売ったときの税率が変わる「5年」は、引き渡した日から5年ではありません。売った年の1月1日に、所有期間が5年を超えているかで判定します(租税特別措置法31条1項・32条1項)。この読み違いが、税率を20.315%と39.63%で取り違える原因です。
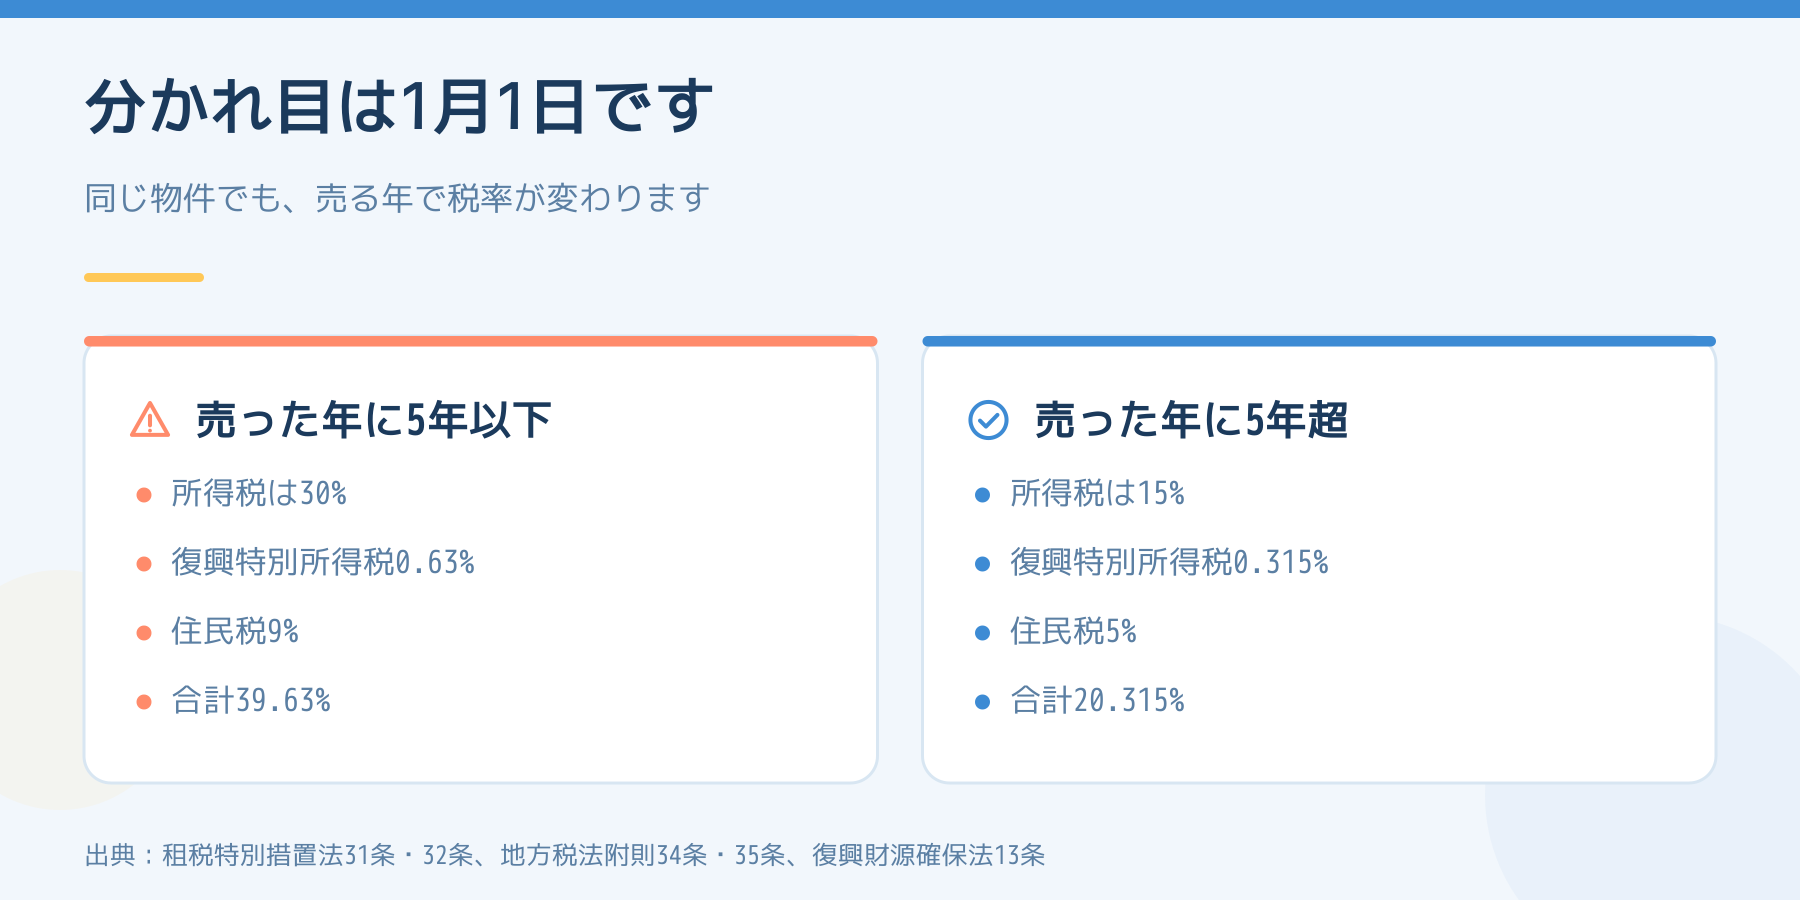
先に、実際に起きる形を書きます。2020年7月に引き渡しを受けたアパートを、2025年9月に売ったとします。手元の売買契約書だけを見れば、保有期間は5年2か月です。ところが判定に使うのは2025年1月1日時点で、そのときの所有期間は4年5か月。5年を超えていないので短期です。所得税と住民税を合わせた税率は39.63%になります。同じ物件を2026年1月2日以降に売れば、2026年1月1日時点で5年5か月なので長期で、20.315%です。4か月ずらすだけで、税率が倍近く動きます。
条文はどこで「1月1日」と言っているのか
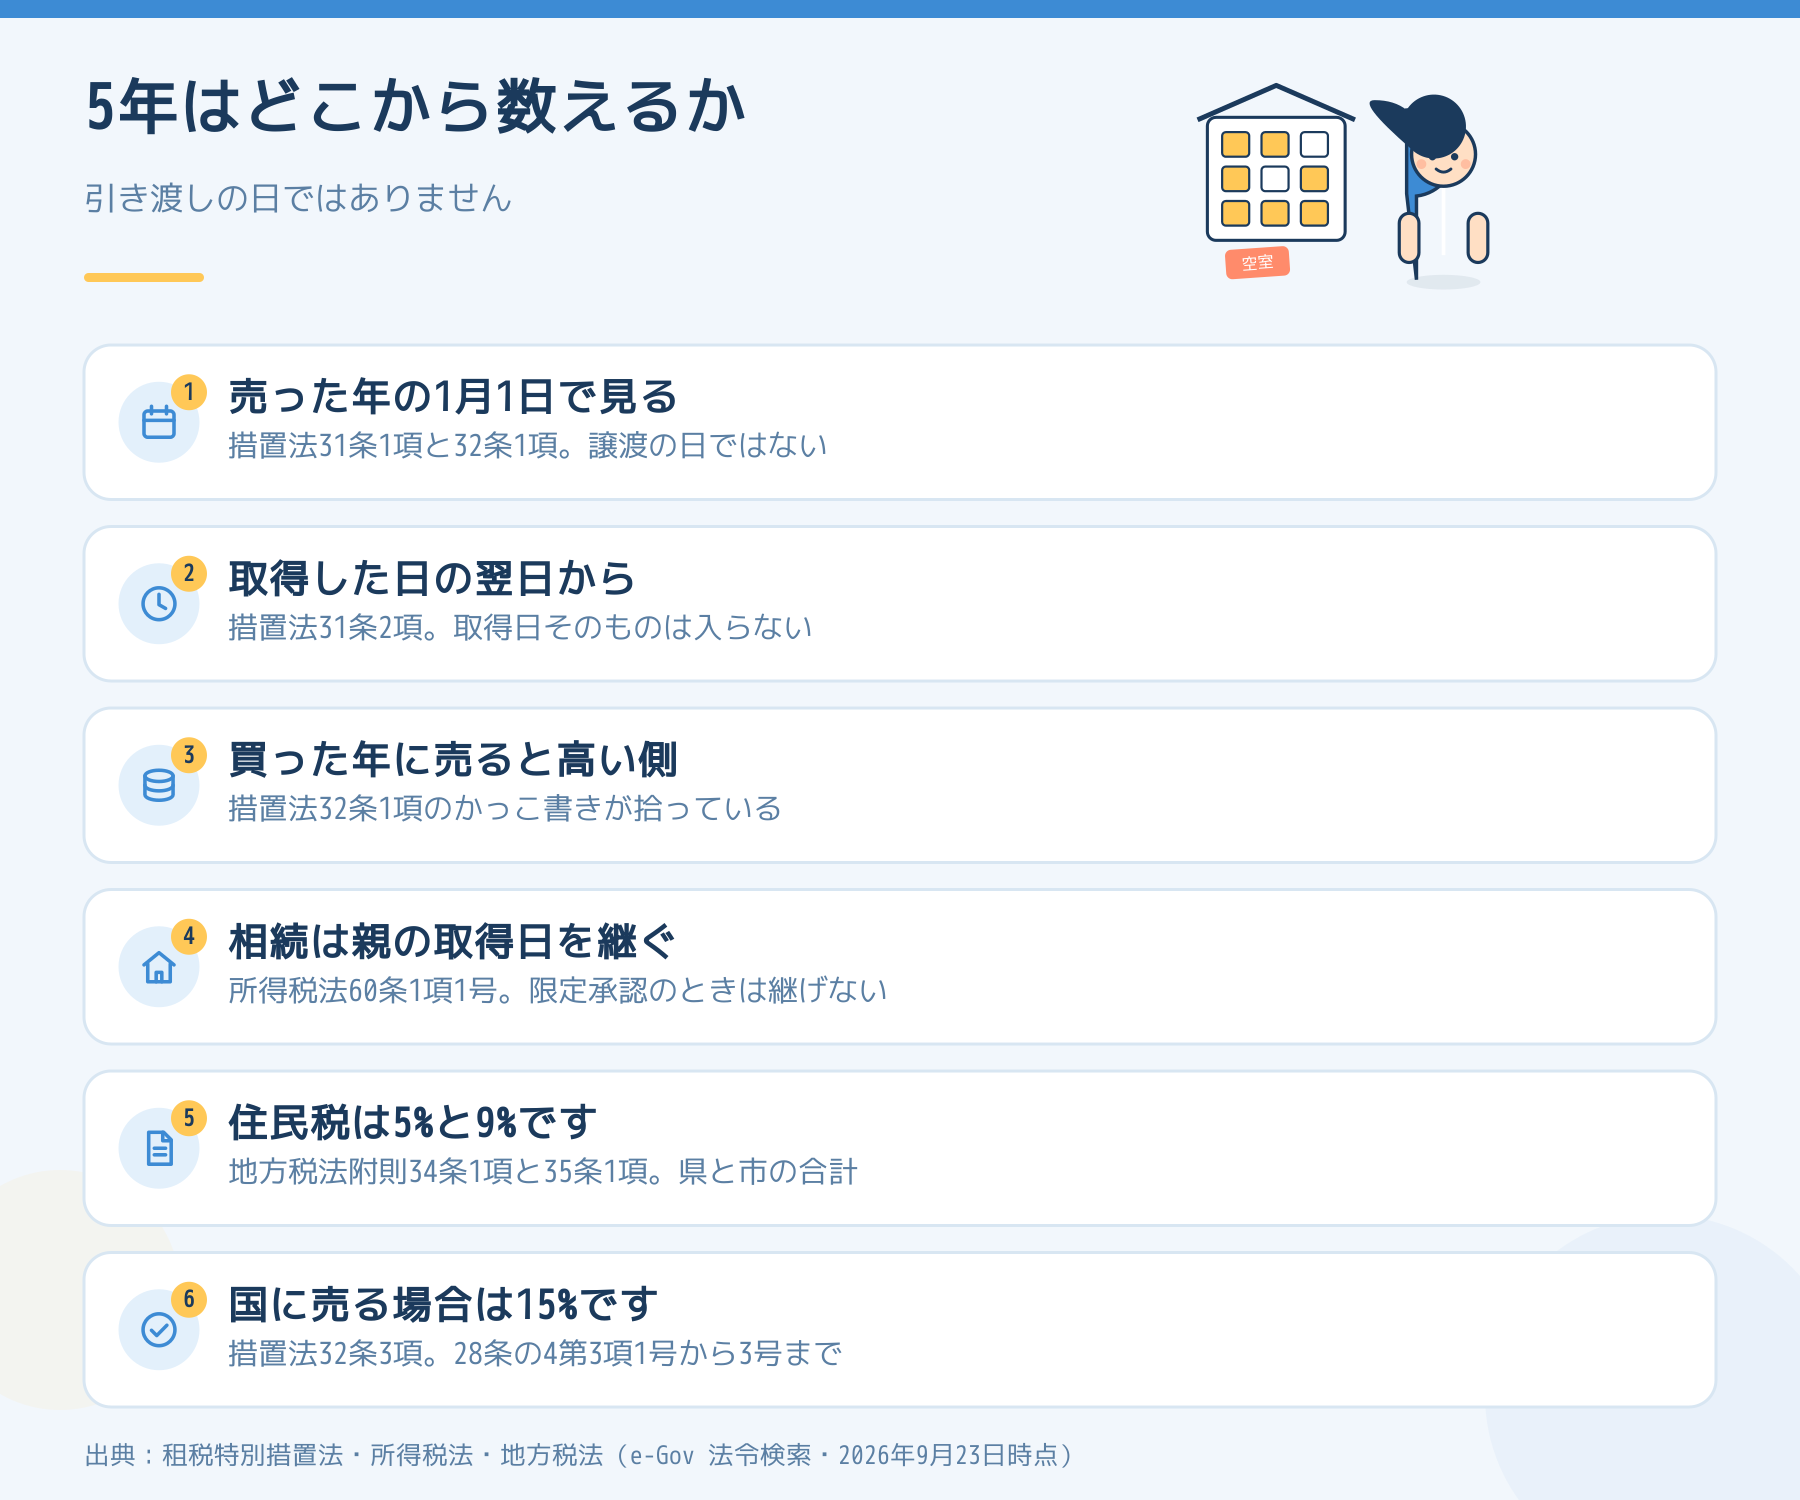
長期譲渡所得の課税の特例を定めた租税特別措置法31条1項は、対象を「その年一月一日において所有期間が五年を超えるもの」の譲渡と書いています。短期の32条1項も同じく「その年一月一日において第三十一条第二項に規定する所有期間が五年以下であるもの」です。どちらも起点が「譲渡の日」ではなく「譲渡した年の1月1日」に固定されています。
所有期間の数え方は31条2項にあり、「その取得(建設を含む。)をした日の翌日から引き続き所有していた期間」です。取得日そのものは入りません。1日の違いが年末年始をまたぐ物件では、ここまで見ておく必要があります。
結果として、実際に必要な保有期間は5年ではなく、5年0か月から6年弱まで幅があります。1月2日に取得した物件はほぼ6年、12月31日に取得した物件は5年と少しで長期に入ります。
買った年に売ると、必ず短期になりますか?
短期になります。1月1日時点では所有していないため、素直に読むと32条1項の「所有期間が五年以下」に当てはまらなくなりますが、条文はかっこ書きで「その年中に取得をした土地等又は建物等で政令で定めるものを含む」と書いて、これを短期に引き込んでいます。取得した年に売る取引が抜け落ちないよう、あらかじめ塞いである形です。
税率の中身を、法令ごとに分けて書きます
「20.315%」「39.63%」は1つの法律から出てくる数字ではありません。3本の法令を足したものです。
- 所得税:長期は課税長期譲渡所得金額の100分の15(措置法31条1項)、短期は100分の30(同32条1項)
- 復興特別所得税:基準所得税額の100分の2.1(復興財源確保法13条)。平成25年から令和19年までの各年分が対象(同9条1項)。したがって長期は0.315%、短期は0.63%が上に乗ります
- 住民税:長期は道府県民税2%+市町村民税3%=5%(地方税法附則34条1項・同条の市町村民税の規定)、短期は3.6%+5.4%=9%(同附則35条1項)
住民税には、ここで一度確かめておきたい枝があります。条文は指定都市の区域内に住所を有する場合だけ内訳を書き換えていて、長期なら道府県民税1%・市町村民税4%、短期なら1.8%・7.2%になります。さいたま市は指定都市ですから、市内に住所のある大家さんはこちらの内訳です。合計は5%と9%で変わりませんが、納税通知書の内訳を見たときに「県と市の割り方が本で読んだ数字と違う」と迷わないで済みます。
相続で受け取った物件は、自分の保有年数で数えません
ここが実務でいちばん取り違えられるところです。所得税法60条1項1号は、贈与・相続・遺贈で取得した資産を譲渡したときの所得の計算について、「その者が引き続きこれを所有していたものとみなす」と定めています。つまり被相続人が持っていた期間をそのまま引き継ぎます。
親が30年前に建てたアパートを相続し、相続から半年で売っても長期です。「相続して1年しか経っていないから短期だと思っていた」という勘違いは、この条文を見れば消えます。
ただし同じ号には「相続(限定承認に係るものを除く。)」「包括遺贈のうち限定承認に係るものを除く」というかっこ書きが置かれています。限定承認で相続した場合は、この引き継ぎが使えません。限定承認は借金がどれだけあるか分からないときに使う手続きですが、あとで物件を売るときの税率の土台が変わることまで意識されている例は多くありません。相続の入口で選ぶ手続きが、出口の税率に効いてきます。
短期でも15%になる場合があります
措置法32条3項は、短期の税率について「同項中『百分の三十』とあるのは、『百分の十五』とする」と書いています。対象は28条の4第3項1号から3号までに掲げる土地等の譲渡で、財務省令の定めにより証明がされたものです。ここには国や地方公共団体への譲渡、収用等に伴うものなどが並びます。住民税も同じ形で、附則35条3項が「百分の三・六」を「百分の二」に読み替えます(指定都市は1.8%が1%)。
買ってすぐ自治体の道路事業にかかった、という場面では、短期のまま15%側で計算します。証明書類が要件になっているので、話が来た時点で担当課に何の証明が出るのかを聞いておくところが分かれ目です。
土地建物以外の資産も「5年」で分かれますが、線の引き方が違います
所得税法33条3項1号は、譲渡所得の区分を「その資産の取得の日以後五年以内にされたもの」と書いています。こちらは1月1日ではなく、取得の日から5年です。同じ「5年」という言葉でも、土地建物(措置法の分離課税)と、それ以外の資産(所得税法の総合課税)で判定日が違います。
もう1つ差があります。所得税法33条4項は譲渡所得の特別控除額を50万円と定めていますが、土地建物の分離課税では使えません。措置法31条1項が「同法第三十三条第三項に規定する譲渡所得の特別控除額の控除をしないで計算した金額」と明記しているためです。物件を売った年に50万円を引いて見積もっていると、そのぶん足りなくなります。
権利金を受け取ったときも、この条文の中に入ります
措置法31条1項は「譲渡」のかっこ書きで、建物又は構築物の所有を目的とする地上権又は賃借権の設定その他契約により他人に土地を長期間使用させる行為で政令で定めるものを含めています。所得税法33条1項も同じ書き方です。
土地を貸して借地権を設定し、まとまった権利金を受け取る取引は、感覚としては「貸した」ですが、条文の上では譲渡の側に入ってくることがあります。そのときも1月1日基準の5年で長期・短期に分かれます。どの程度の対価から譲渡として扱われるかは政令の線引きになるので、金額が動く話なら先に税理士に確認してください。
都合の悪いことも書いておきます
税率が低いほうを待つのが常に得、とは言えません。空室が増えている物件を4か月あるいは1年待って売れば、その間の家賃の落ち込みと修繕、固定資産税が出ていきます。税率の差より、待つ間の減りのほうが大きいことは普通に起こります。賃貸中で入居者が付いている物件なら待つ判断が立ちやすく、空室が並んでいる物件では逆になります。
また、居住用財産の特例や事業用資産の買換えなど、税率とは別の仕組みが乗ると結論が変わります。この記事は判定日の読み方だけを整理したもので、個別の税額は必ず税理士か所轄の税務署に確認してください。条文の位置が分かっていれば、質問が「いくらになりますか」から「1月1日基準で長期に入りますか」に変わります。相談の精度が上がるのはそこです。
今日できること
- 売買契約書と登記事項証明書を出して、取得日を1日単位で確認する(引渡日と登記日が違うことがあります)
- その取得日の翌日から数えて、次の1月1日に5年を超えるのはいつかを紙に書く
- 相続で受け取った物件は、被相続人がいつ取得したかを先に探す。限定承認をしたかどうかも確認する
- 市内に住所があるなら、住民税の内訳が指定都市の割り方になることを頭に入れておく
売る時期を決めるのは、この4つを並べたあとです。数字が出たら税理士に渡してください。
関連記事
- 相続した実家は貸すか売るか|先に貸すと3,000万円の控除が使えなくなる
- 賃貸経営の「収入」と「所得」は同じではない|敷金は収入に入りません
- 収益物件を買った大家が最初に集める7つの書類|固定資産税の精算金は税金ではない
- オーナーチェンジで売るときの注意点|入居者の承諾より先に必要なのは登記
- 賃貸経営の1年は何月に何が来るか|さいたま市の大家が押さえる納期と期限
出典
- 租税特別措置法31条1項・2項、32条1項・3項(e-Gov法令検索・2026年9月23日時点。現行版は2026年8月12日施行)
- 所得税法33条1項・3項・4項、60条1項1号(同・現行版は2026年8月12日施行)
- 地方税法附則34条1項、35条1項・3項(同)
- 東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法9条1項・13条(同)
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。