礼金と更新料は、入金した年の収入とは限りません|大家が読む所得税基本通達36-6と36-7
結論からお伝えすると、礼金と更新料が収入になる年は、入金された年ではなく「契約の効力が生じた日」の年です。家賃の計上時期を決めている条文と、礼金・更新料の計上時期を決めている条文は別で、しかも敷金はさらに別の条文で3つに分かれています。年末年始に契約が動く物件ほど、ここで申告する年がずれます。
家賃のルールを、礼金にそのまま当てはめてはいけません
出発点は所得税法36条1項です。収入金額とすべき金額は「その年において収入すべき金額」と書かれていて、受け取った金額とは書かれていません。この「収入すべき」がいつなのかを、所得税基本通達が所得の種類ごとに埋めています。
| 通達 | 対象 | 収入すべき時期 |
|---|---|---|
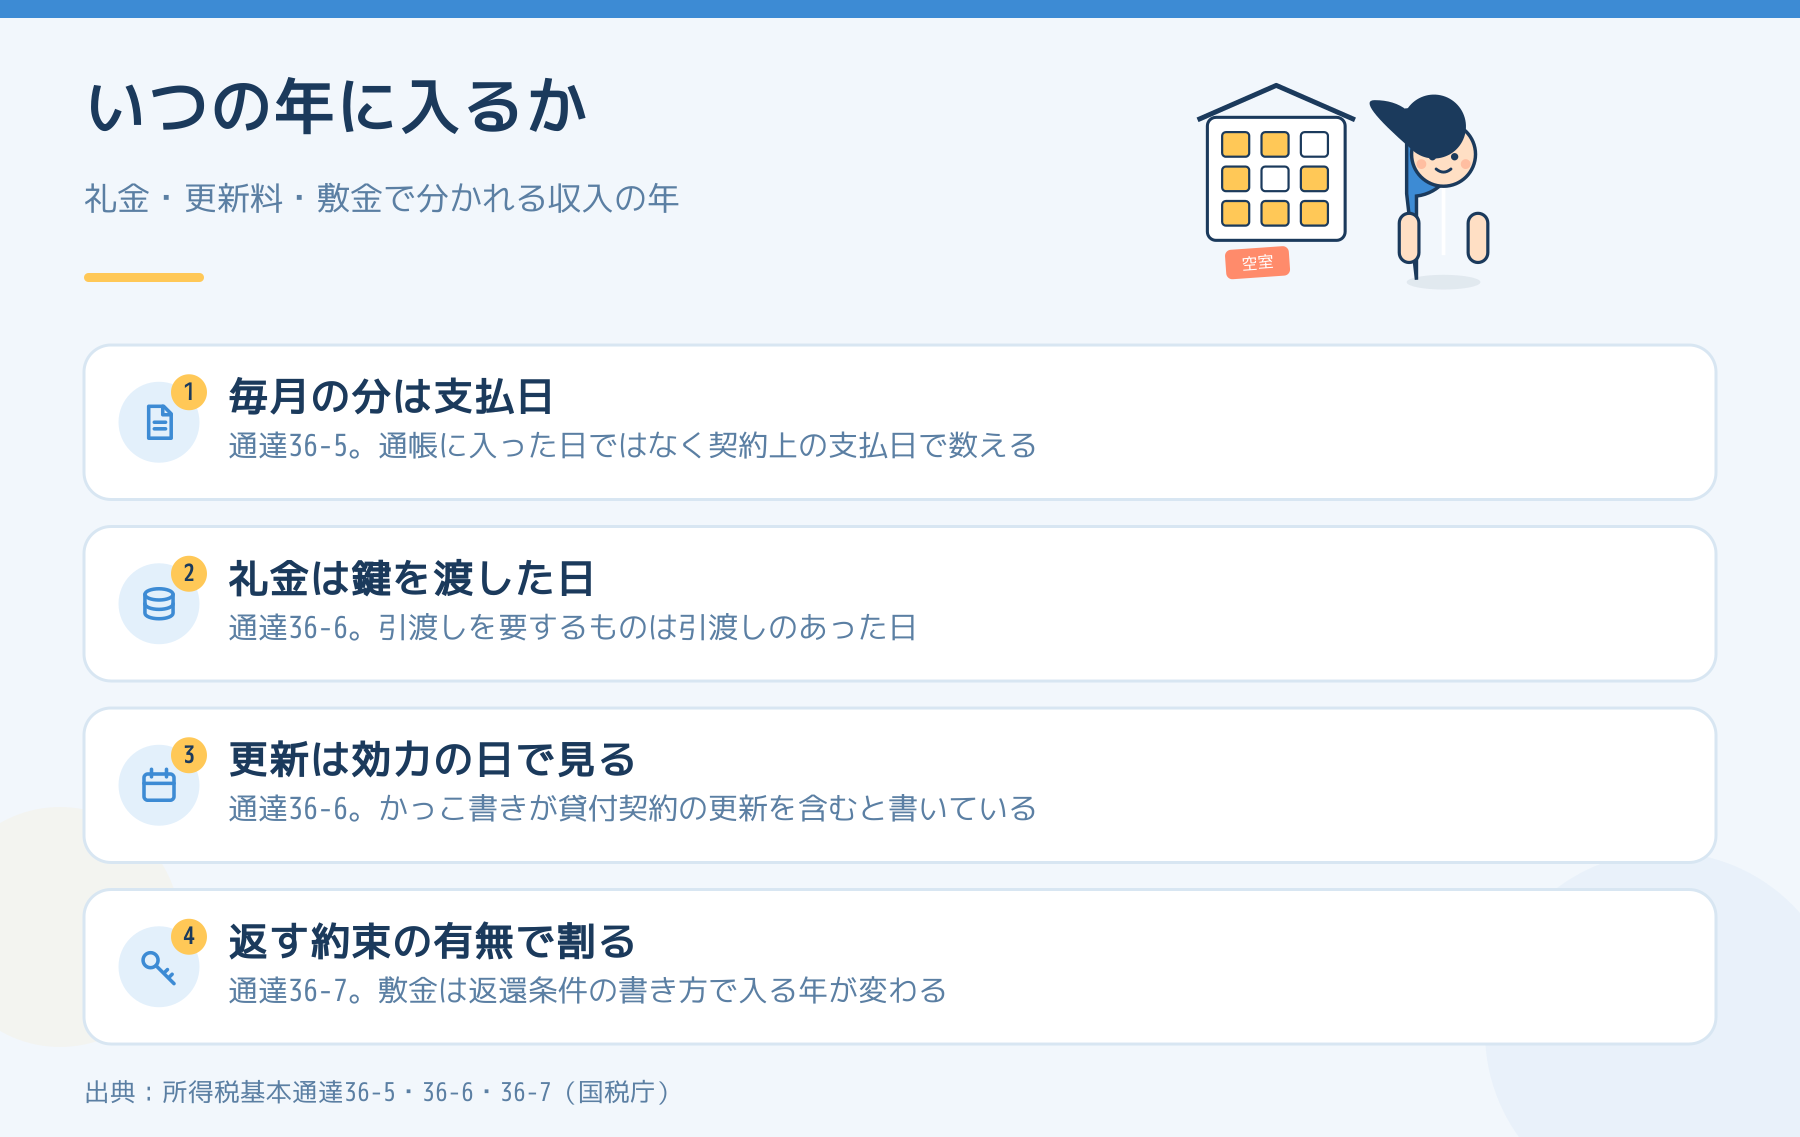
| 36-5 | 家賃・地代・共益費 | 契約や慣習で支払日が定められていればその支払日 |
| 36-6 | 頭金・権利金・名義書換料・更新料 | 引渡しを要するものは引渡しの日/要しないものは契約の効力発生の日 |
| 36-7 | 敷金・保証金のうち返還を要しなくなる部分 | 3つの場合に分けて別々の日 |
(出典:国税庁 所得税基本通達 法第36条《収入金額》関係 36-5、36-6、36-7)
家賃の側は、通帳の入金ではなく契約上の支払日で数える、という形になります。12月分の家賃が翌年1月に送金されても12月の収入です。この点は 家賃はいつ大家の口座に入るのか と 賃貸経営の「収入」と「所得」は同じではない に、送金の側から書いています。
更新料は、更新契約の効力が生じた日の収入になります
36-6を読むときに、いちばん効くのは本文ではなくかっこ書きです。
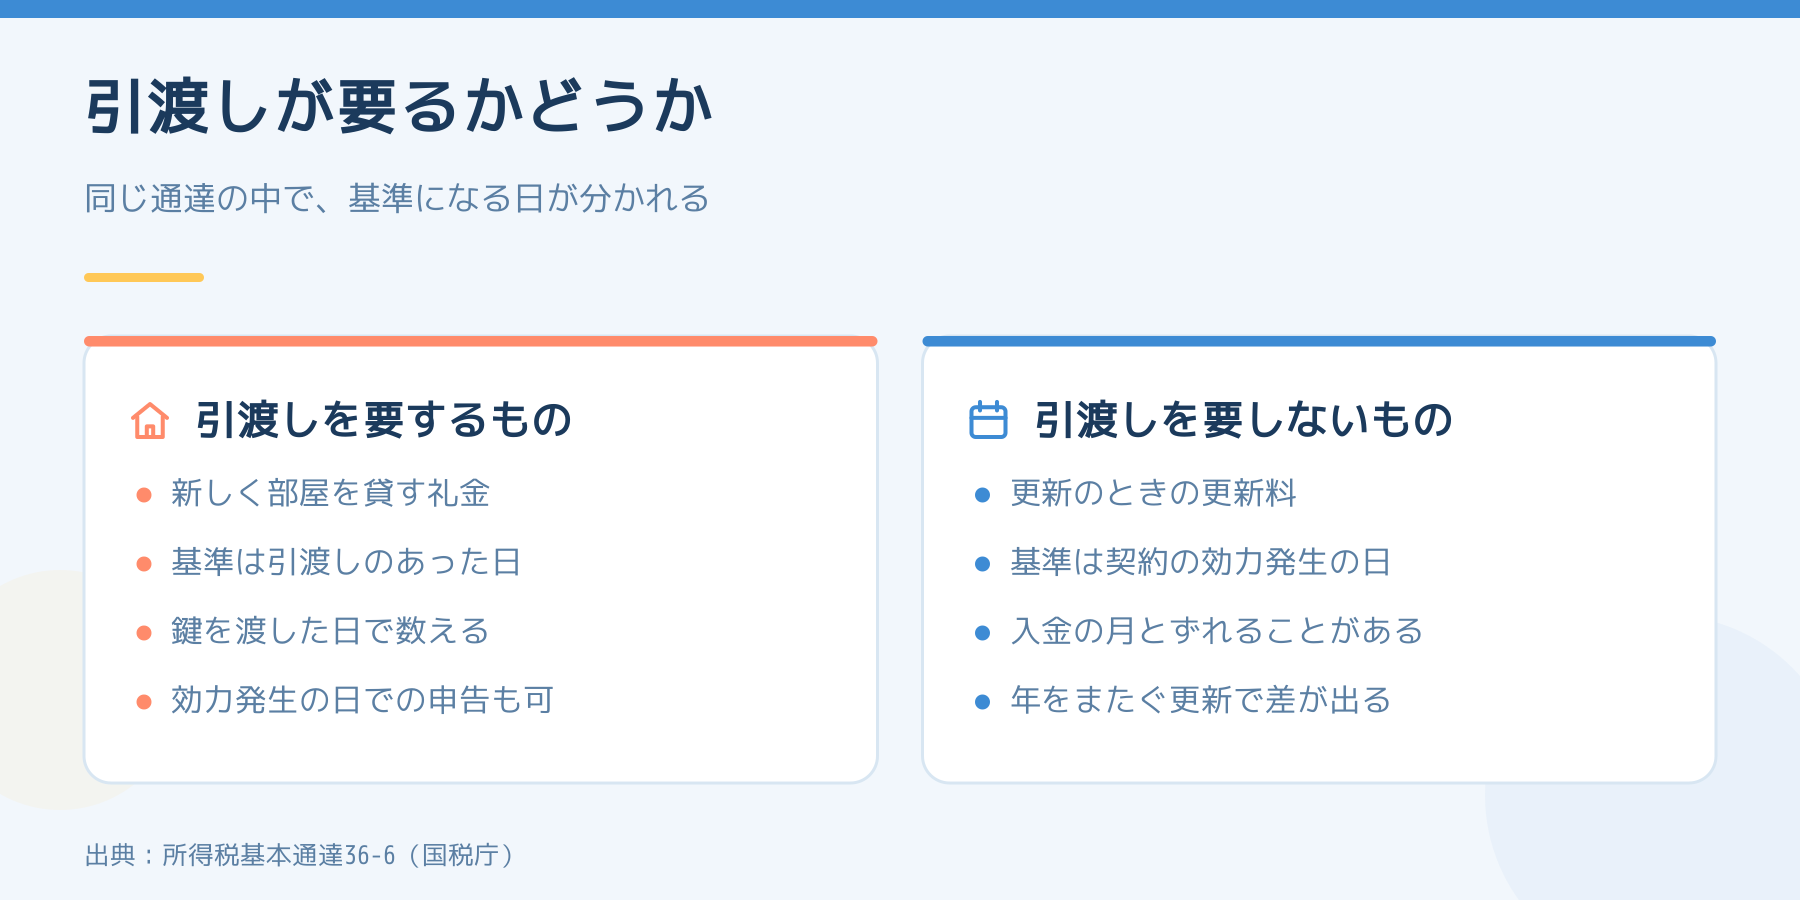
不動産等の貸付け(貸付契約の更新及び地上権等の設定その他他人に不動産等を使用させる行為を含む。以下36-7までにおいて同じ。)をしたことに伴い一時に収受する頭金、権利金、名義書換料、更新料等に係る不動産所得の総収入金額の収入すべき時期は、当該貸付けに係る契約に伴い当該貸付けに係る資産の引渡しを要するものについては当該引渡しのあった日、引渡しを要しないものについては当該貸付けに係る契約の効力発生の日によるものとする。(所得税基本通達36-6)
更新のときは、すでに入居している人が住み続けるだけなので、新たに引き渡すものは通常ありません。つまり「引渡しを要しないもの」の側に入り、更新契約の効力が生じた日が基準になります。
そもそも更新料を取るかどうか、法律に根拠があるのかという話は 大家は更新料を取るべきか に分けて書きました。ここで扱っているのは、取ると決めたあとの、数え方の側です。
12月に更新日が来て、入金が1月になったらどうなりますか?
更新の効力が12月に生じているのであれば、入金が翌年1月でもその年の収入として扱う形になります。逆に、更新日が1月1日で12月中に前もって受け取っていた場合は、受け取った時点ではまだ効力が生じていません。
管理会社を通している物件では、更新契約書の日付と、送金明細に更新料が乗ってくる月が1〜2か月ずれることがあります。明細を12回並べて足すだけでは、この差は見えません。年をまたぐ更新があった年は、更新契約書の日付の側から拾い直すことになります。
礼金は、鍵を渡した日が基準になることがあります
礼金も36-6の「権利金等」と同じ枠で読まれます。新規の入居では部屋を引き渡すので、こちらは引渡しの日、つまり鍵を渡した日が基準になる形です。ただし36-6にはただし書きがあり、引渡しを要するものを契約の効力発生の日で総収入金額に算入して申告したときは、それも認めるとされています。
3月に契約して4月1日入居、というよくある形では、どちらで数えても同じ年に入ります。ずれるのは、12月契約・1月入居のような年またぎのときだけです。募集条件として礼金をどう置くかという判断そのものは 敷金礼金ゼロは得か損か にまとめています。
敷金は、預かった時点では収入ではありません。ただし3つに分かれます
預かった敷金が収入にならないのは、返す義務がついている預り金だからです。誰が返す義務を負うのかは 敷金は誰が預かっているのか に書きました。問題は、返さなくてよいことが決まった部分をいつの年に入れるかです。36-7は、そこを3つに割っています。
- 貸付期間の経過に関係なく返還を要しない部分(契約時点で「このうち◯万円は返さない」と決まっている、いわゆる敷引き)……36-6に定める日。つまり礼金と同じ日
- 貸付期間の経過に応じて返還を要しなくなる部分(「2年住んだら◯万円を償却」のような形)……契約に定められたところにより返還を要しないこととなった日
- 貸付期間が終了しなければ確定しない部分(退去時の精算で残った分)……その貸付けが終了した日
同じ「敷金」という名前でも、契約書の書き方で入る年が3年分ずれる可能性がある、ということです。名前ではなく、返還条件の書き方で決まります。
都合の悪いことも書いておきます
- どの枠に入るかは契約書の文言で決まります。「礼金」と書いてあっても、返還条件が付いていれば読み方が変わり得ます
- 管理会社の送金明細だけでは判定できません。明細に載るのは入金の月で、契約の効力発生日は載っていないことがあります
- 過去分をさかのぼって直すと、手間は年数分かかります。気づいた年から整えるほうが現実的です
- 住宅の貸付けは消費税が非課税で、礼金や更新料も同じ扱いになりますが、事業用や駐車場は別です。そちらは 駐車場は家賃に含めるか別契約にするか に分けて書いています
一般的には上記の整理で説明されますが、契約の内容や物件の持ち方で当てはめは変わります。実際の申告での取扱いは、税理士または所轄の税務署にご確認ください。
今日、確かめられること
今年の更新契約書を1枚だけ出して、効力発生日と、送金明細に更新料が乗った月を並べてみてください。同じ月ならそのままで構いません。ずれていたら、その物件は年またぎで差が出る形です。帳簿の付け方そのものは 大家が使う帳簿は何か、1年の期限の並びは 賃貸経営の1年は何月に何が来るか にまとめてあります。
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。