使わない土地を売るとき、譲渡所得から100万円を引けます|措置法35条の3は売値500万円以下が条件です
結論からお伝えすると、使っていない土地を売ったときは、条件がそろえば譲渡所得から100万円を引ける特例があります。租税特別措置法35条の3の「低未利用土地等を譲渡した場合の長期譲渡所得の特別控除」です。ただし売値が500万円以下(一部の区域は800万円以下)という線があり、1円でも超えると特例は使えません。現行の条文と国税庁の案内、さいたま市の手続きページで確かめました(2026年10月4日時点)。
引けるのは100万円まで。使える条件は7つあります
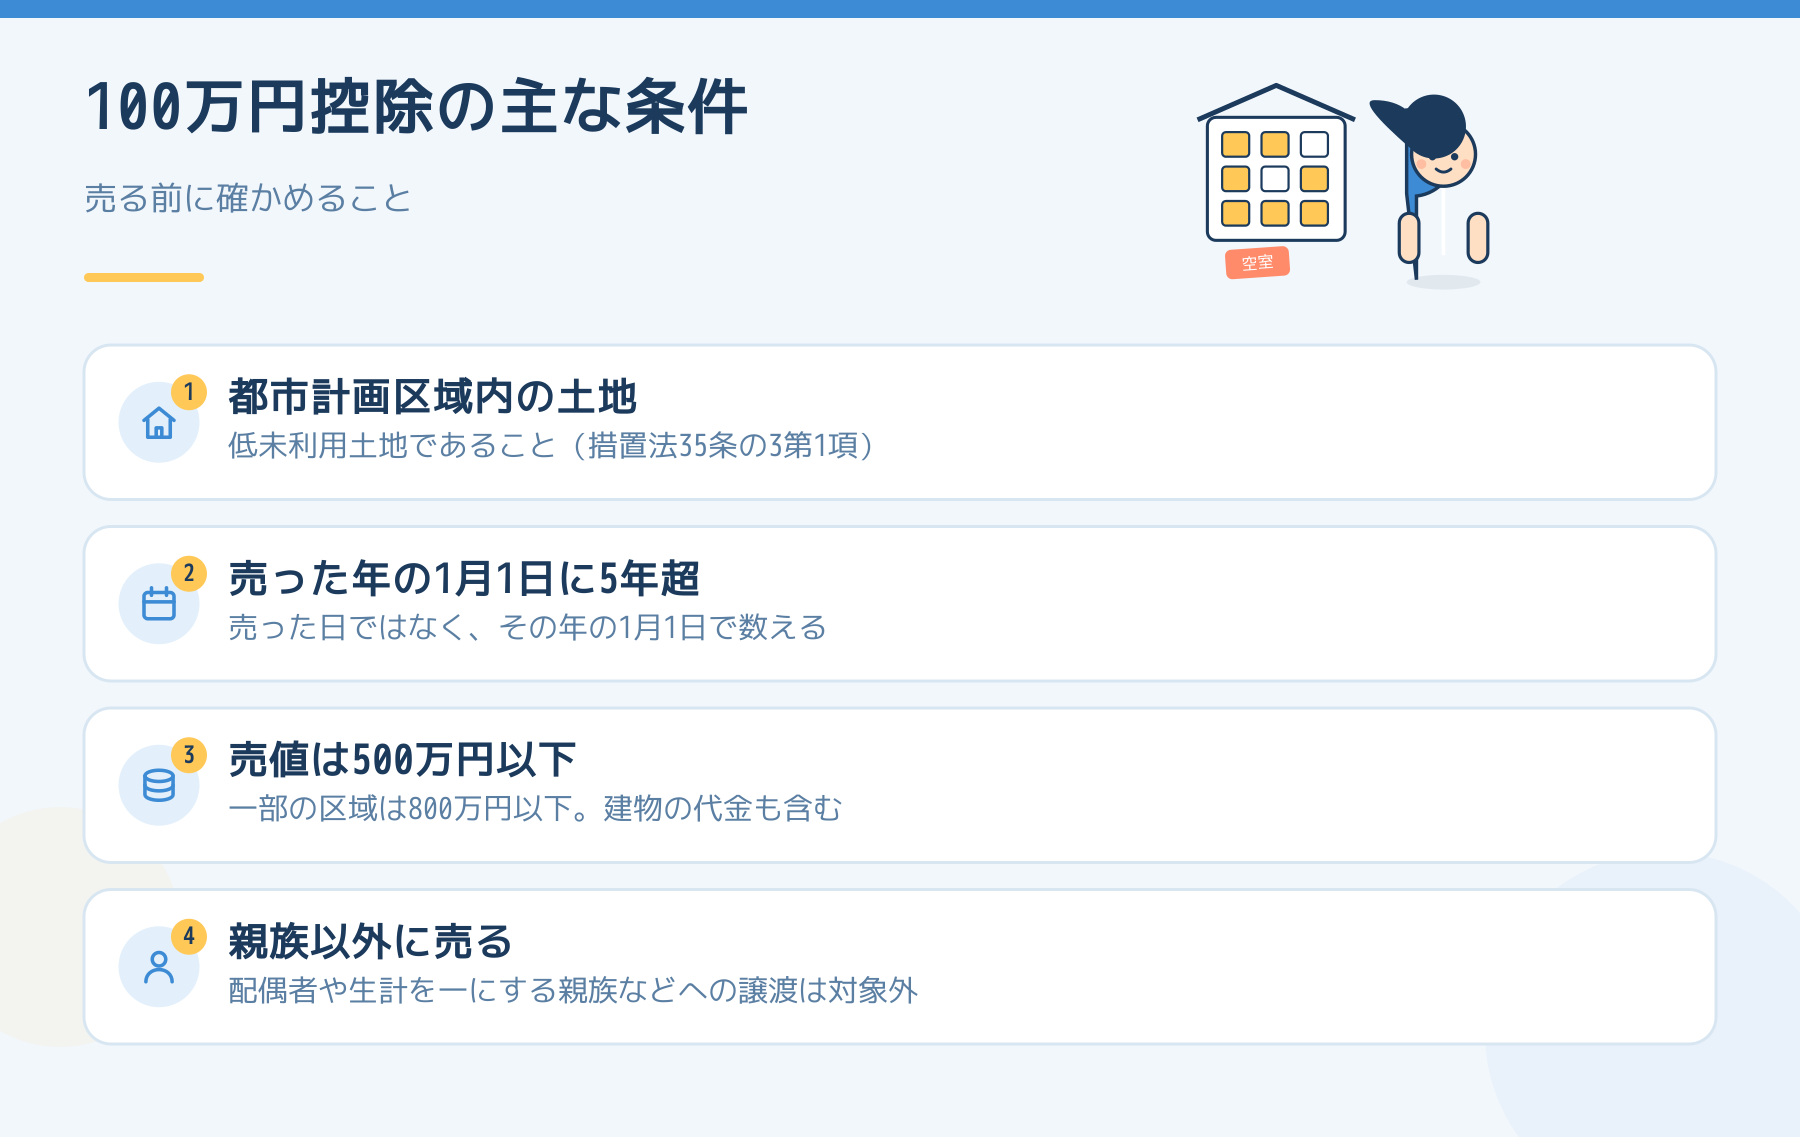
国税庁のタックスアンサーNo.3226は、個人が令和2年7月1日から令和10年12月31日までに、都市計画区域内の低未利用土地等を売った場合の特例として、次の条件を挙げています。
- 売った土地が、都市計画区域内にある低未利用土地等であること
- 売った年の1月1日で、所有期間が5年を超えること
- 売手と買手が、親子や夫婦など特別な関係でないこと
- 売値が、土地の上にある建物などの代金を含めて500万円以下(一部の区域は800万円以下)であること
- 売ったあとに、その土地の利用がされること
- 同じ土地から前年か前々年に分筆した土地で、この特例を受けていないこと
- 収用の控除など、ほかの譲渡所得の特例を受けないこと
100万円は、課税される譲渡所得から引く額です。譲渡所得が100万円に満たなければ、その額が控除額になります。
800万円の線は、区域で決まります
売値の上限が800万円になるのは、売った土地が、市街化区域、区域区分のない都市計画区域で用途地域が定められている区域、または所有者不明土地対策計画を作成した市町村の区域にあるときです(措置法35条の3第2項2号、施行令23条の3第2項)。それ以外の都市計画区域では、500万円までです。どの区域にあたるかは、市が出す確認書に書かれます。
売値に含まれるのは土地の代金だけではありません。条文は、土地の譲渡とともに売った土地の上にある資産の代金も含めて500万円を判定するとしています。古い建物を付けたまま売る場合は、建物の代金も合算されます。
低未利用土地とは、どんな土地ですか?
土地基本法13条4項は、低未利用土地を、居住の用、業務の用その他の用途に供されておらず、またはその利用の程度が周辺の地域の同じような用途の土地に比べて著しく劣っていると認められる土地としています。空き地や、使われていない家の敷地が、これに当たりえます。
使われているかどうかは、売主が自分で決めるのではなく、市区町村長が確認します。さいたま市は、確認書を出すために、次のような書類を求めています。
- 宅地建物取引業者が現況を「更地・空き家・空き店舗」と表示した広告
- 電気・水道・ガスの使用中止日が分かる書類
- どちらも出せないときは、様式や、2方向以上から撮った写真と、現地調査やヒアリング
賃貸中の建物の敷地や、駐車場として使っている土地が、低未利用土地等に当たるかどうかは、条文だけでは決めきれません。売る前に確認書を扱う窓口へ聞いてください。
売ったあとに「使われる」ことが条件です
5つ目の条件は、売った後の利用です。買主がそのまま放置するのでは、特例の趣旨に合いません。さいたま市は、宅地建物取引業者の仲介で売った場合は別記様式2-1、業者を介さない相対取引なら別記様式2-2、どちらも出せないときは別記様式3を、利用の確認に使う書類として挙げています。
確認書は、その後の利用や、特例の控除を受けられることを保証するものではない、とも書かれています。確認書があっても、控除が受けられるかを決めるのは税務署です。
確認書は市に出し、確定申告に添えます
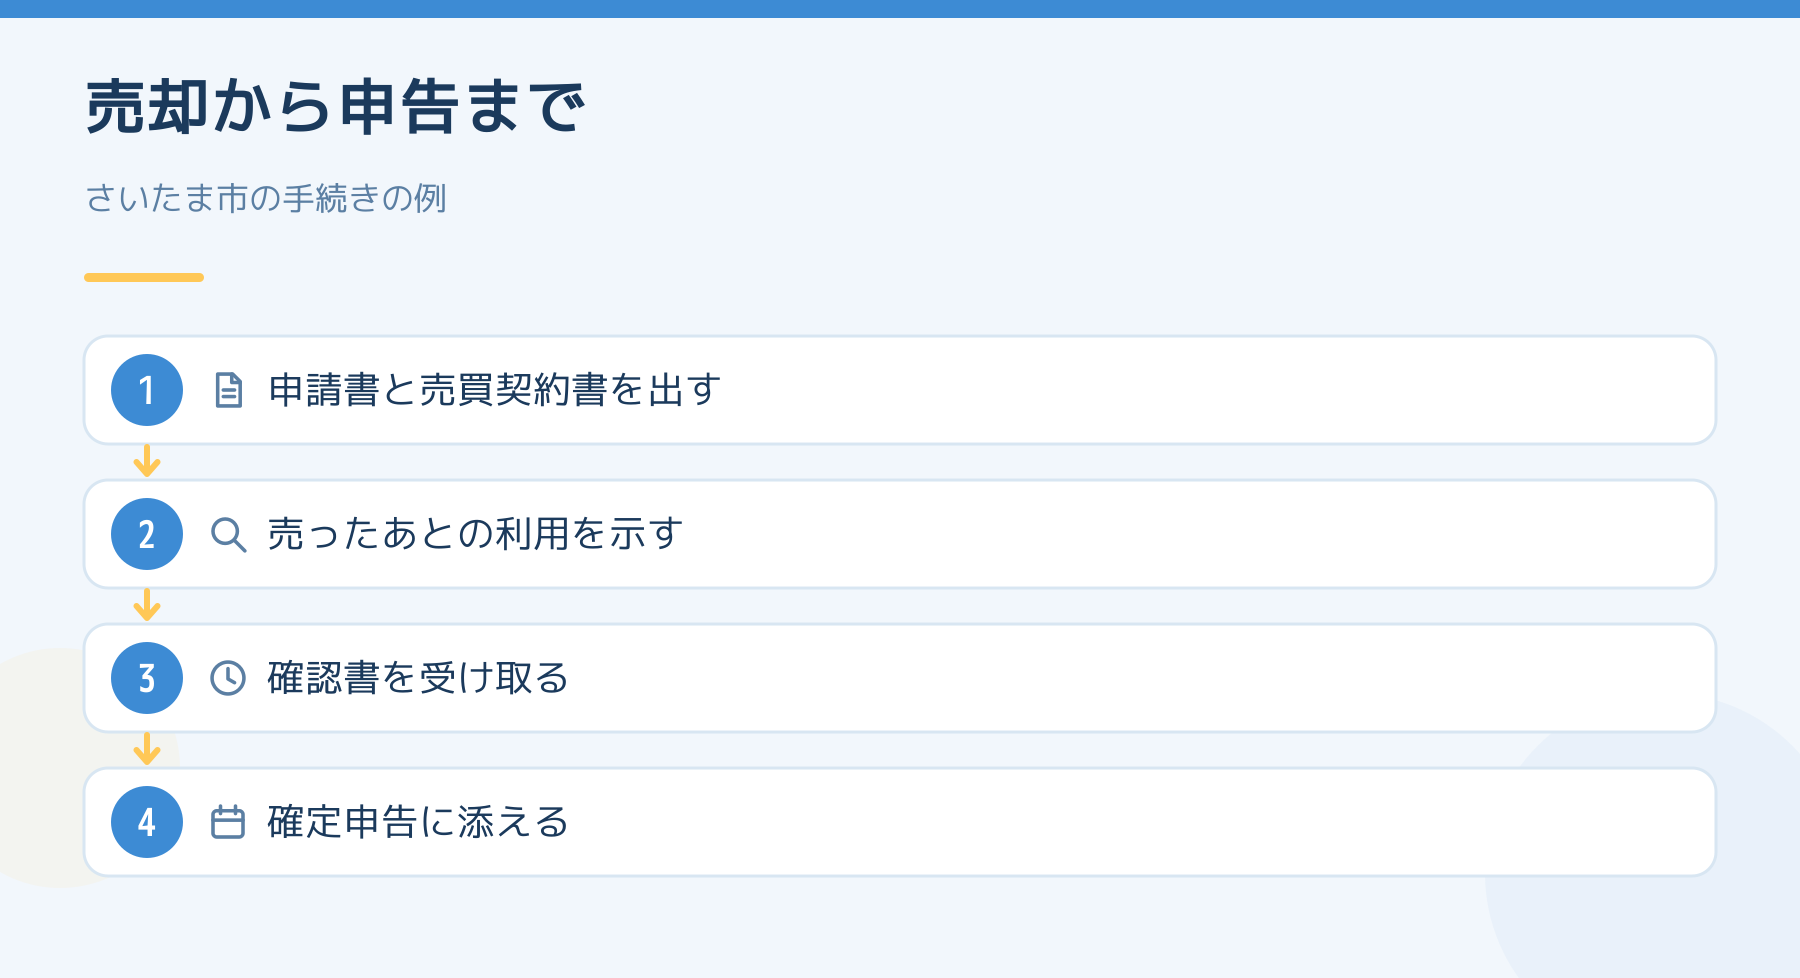
さいたま市の場合、申請先は都市局都市計画部の開発・盛土調整課(盛土規制係)です。申請書の提出から確認書の交付まで、1週間程度かかります。書類が足りなければ、さらに日数がかかります。確認書は、窓口か郵送で受け取ります。
確定申告では、国税庁の案内によると、次の書類を添えます。
- 譲渡所得の内訳書(土地・建物用)
- 市区町村長の確認書(都市計画区域内にあること、低未利用土地等であること、売った後に利用されること、所有期間が5年を超えることなどを確認したもの)
- 売値が500万円(800万円)以下であることが分かる書類(売買契約書の写しなど)
使えない場合と、効く額
条文は、同じ年にその土地について、収用等の特別控除や事業用資産の買換え、居住用財産の特別控除(3,000万円控除)などの規定の適用を受けるときは、この特例を使わないとしています。空き家になった実家を売るときは、どの特例を使うかで分かれるので、相続した実家は貸すか売るかや、貸している家は空室にしてから売るか、入居者付きで売るかも合わせて確かめてください。
効く額も見ておきます。長期譲渡所得の税額は、国税庁の案内では、課税される所得に所得税15%と住民税5%をかけ、さらに復興特別所得税(所得税額の2.1%)が加わります。合計は約20.3%なので、100万円を引くと、税額はおよそ20万円少なくなります。100万円を超えて税が消えるわけではありません。
都合の悪いことも書いておきます
- 売値が500万円を超えると、特例は全部使えません。少しだけ超えた場合に、その分だけ控除が減るという仕組みではありません。
- 確認書は、売った後の利用を市が確認するものです。さいたま市の申請には売買契約書の写しが要るので、売買が決まってから動く形になります。
- 特例の適用期限は令和10年(2028年)12月31日までです。期限は改正で延びてきたので、売る時点の条文を確かめてください。
- 譲渡所得の計算や特例の選び方は、個別の事情で変わります。確定申告の前に、税務署か税理士に確かめてください。
今日やることを1つだけ選ぶなら
売りたい土地の登記事項証明書で取得した日を見て、売る年の1月1日で5年を超えているかを数えてください。次に、売値の見込みが、土地の上の建物の分を含めて500万円(800万円)以内かを確かめます。そこまで確かめたら、さいたま市の窓口に、その土地が低未利用土地等として確認書の対象になるかを聞いてください。土地を持ち続けたときの税は空室が続くと固定資産税は上がるのかに書きました。空き家の跡地の活用はさいたま市の空き家は増えていないも参考になります。
出典
- 租税特別措置法35条の3、同施行令23条の3、土地基本法13条(e-Gov法令検索・2026年10月4日時点)
- No.3226 低未利用土地等を譲渡した場合の長期譲渡所得の特別控除(国税庁)
- No.3208 長期譲渡所得の税額の計算(国税庁)
- 低未利用土地等確認書の交付について(さいたま市)
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。