賃貸併用住宅は、固定資産税では居住部分が100%の建物です|土地の率が下がるのは店舗が入ったとき、新築の減額は2026年4月に線が変わりました
1階に自宅、2階に貸室が4戸。建てる前の打ち合わせで「併用住宅だから、土地の固定資産税の軽減は半分くらいしか効かないかもしれません」と言われた。納税通知書が来るまで、本当にそうなのか分からないまま工事が進んでいる。
結論からお伝えすると、自宅と貸室だけでできた「賃貸併用住宅」は、固定資産税の数え方では居住部分が100%の建物です。自分が住む部分も、入居者が住む部分も「人の居住の用に供する部分」に入るからです。土地の軽減の率が下がるのは、店舗や事務所が入って居住部分の割合が下がったときです。
固定資産税の「併用住宅」は、何と何の併用なのか
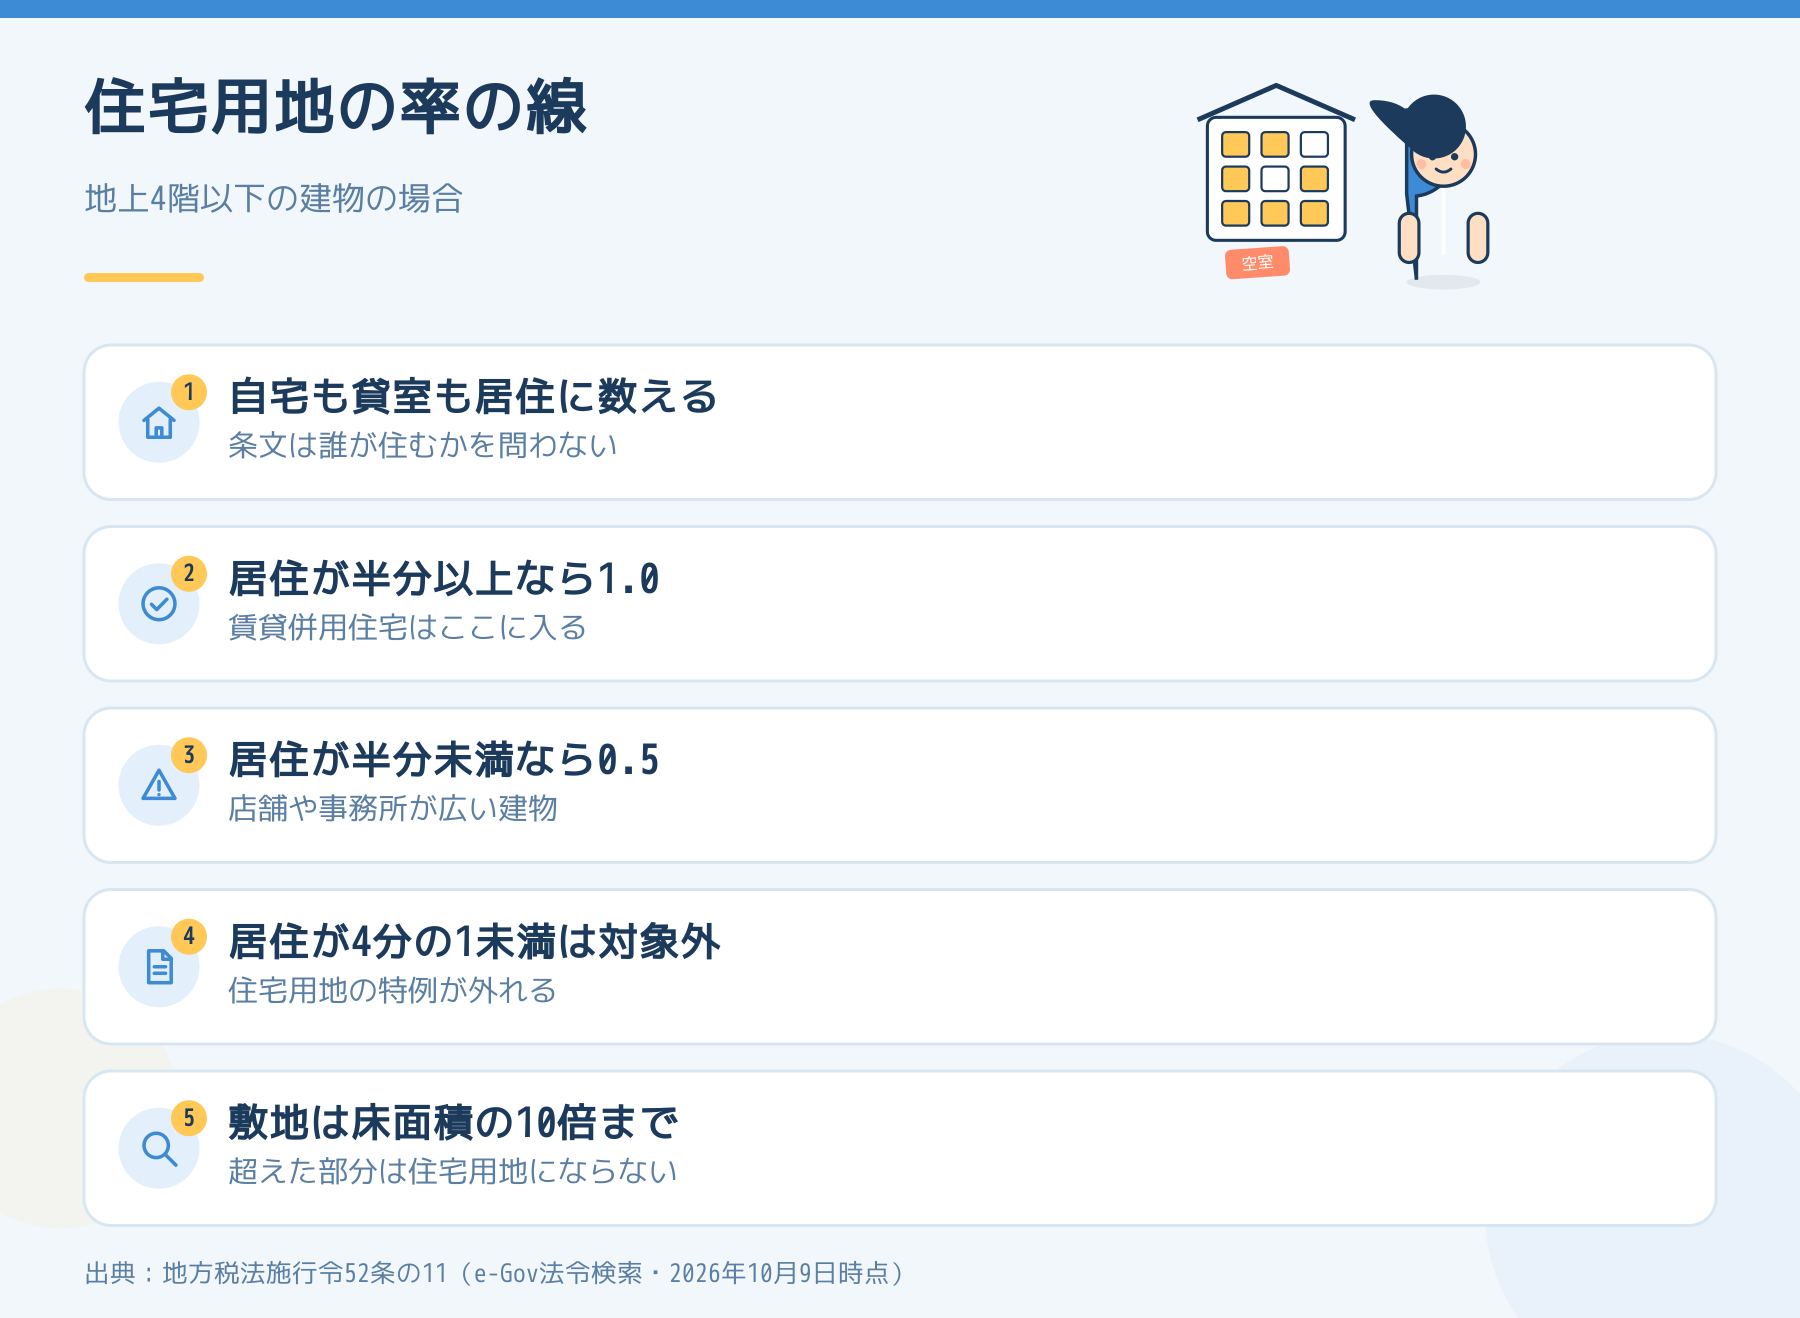
土地の軽減(住宅用地の特例)を定める地方税法349条の3の2は、対象を「専ら人の居住の用に供する家屋」と「その一部を人の居住の用に供する家屋で政令で定めるもの」の敷地に分けています。政令(地方税法施行令52条の11)は、後者を人の居住の用に供する部分の床面積の割合(居住部分の割合)が4分の1以上の家屋と定めています。
条文は「誰が住むか」を問うていません。大家さん本人の住まいも、貸している部屋も、どちらも居住部分です。建築や不動産の広告でいう「賃貸併用住宅」と、税の条文がいう「一部を居住の用に供する家屋」は、言葉が似ているだけで中身が違います。店舗・事務所・倉庫として使う部分があって初めて、割合の話になります。
店舗や事務所が入ると、土地の軽減はどう変わるのか
施行令52条の11第2項の表は、居住部分の割合に応じて、敷地の面積に掛ける率を決めています。
| 建物 | 居住部分の割合 | 住宅用地として扱う率 |
|---|---|---|
| 地上4階以下(下の耐火建築物以外) | 4分の1以上2分の1未満 | 0.5 |
| 2分の1以上 | 1.0 | |
| 地上5階以上の耐火建築物 | 4分の1以上2分の1未満 | 0.5 |
| 2分の1以上4分の3未満 | 0.75 | |
| 4分の3以上 | 1.0 |
たとえば2階建てで1階の半分を店舗に貸し、残りが自宅と貸室なら、居住部分は4分の3で、率は1.0のままです。1階を丸ごと店舗にしても、2階建てで床面積が半々なら2分の1以上なので1.0です。率が0.5に落ちるのは、居住部分が半分を切ったときです。4分の1を切ると、住宅用地の特例そのものが外れます。
もう1つの線が建物の床面積の10倍です。敷地がそれより広いと、10倍を超える部分は住宅用地になりません(同条2項)。広い敷地に小さな家を建てた場合に効いてきます。
200平方メートルの線は、戸数で広がります
課税標準が6分の1になる小規模住宅用地は、200平方メートルまでです。ただし住宅用地が200平方メートルを超えるときは、住居の数で割って、1戸あたり200平方メートル以下かどうかを見ます(地方税法349条の3の2第2項2号)。自宅1戸と貸室4戸なら住居は5つで、1,000平方メートルまで6分の1の対象になり得ます。自宅だけの家と比べて、ここが大きく違います。
建物の新築の減額は、2026年4月に線が変わっています
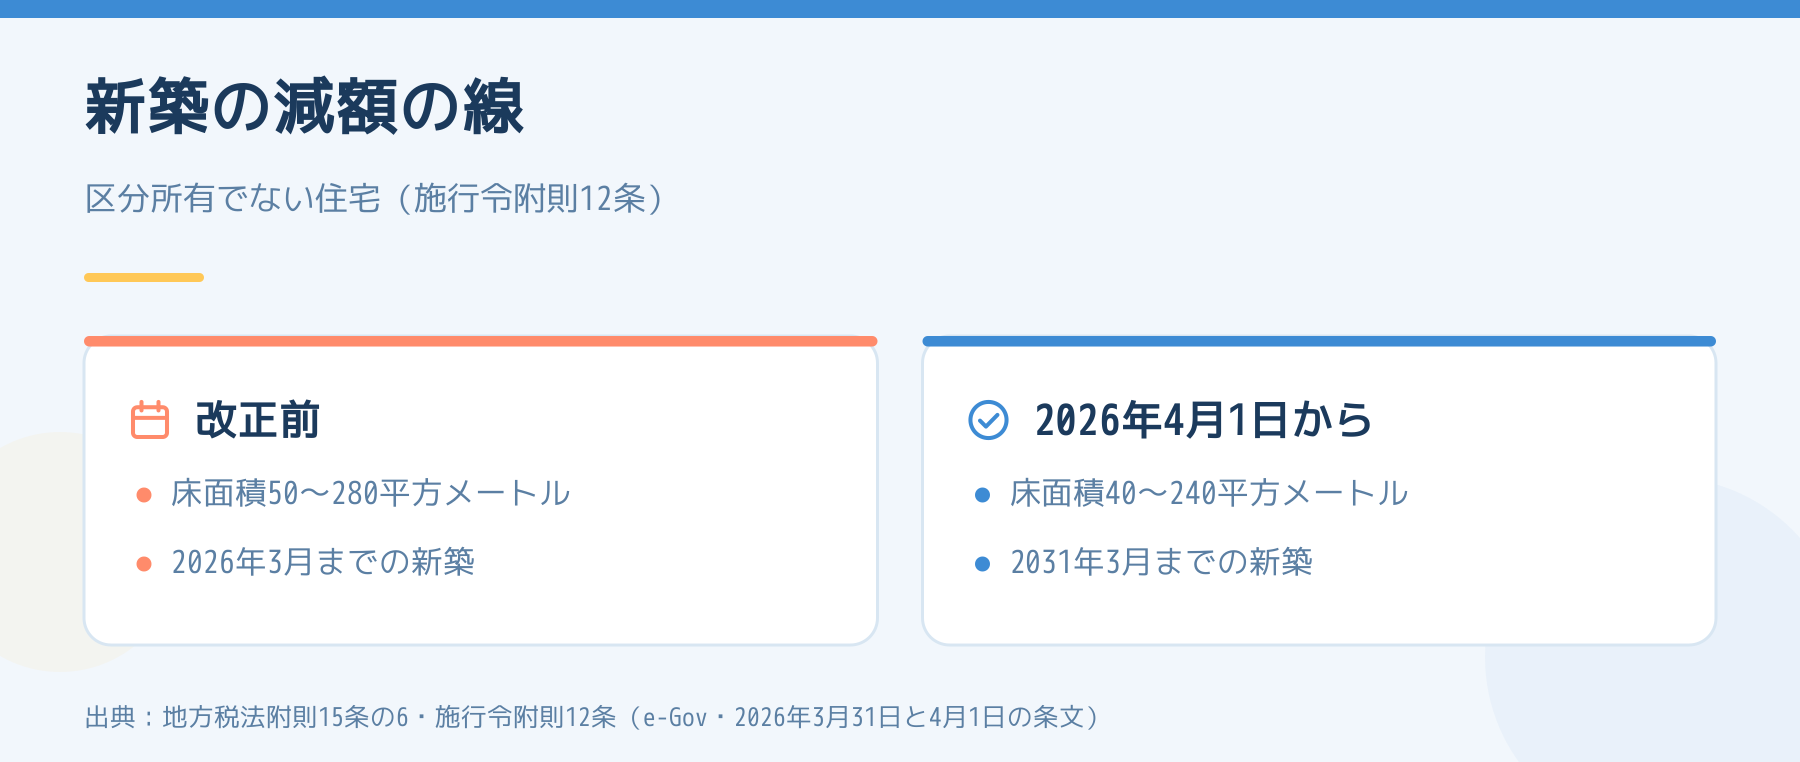
新築した住宅の建物の固定資産税を3年度分(中高層耐火建築物は5年度分)2分の1にする減額(地方税法附則15条の6)は、2026年4月1日の改正で、対象期間が2031年3月31日までの新築に延びました(改正前は2026年3月31日まで)。
同じ日に施行令の床面積の線も変わっています。区分所有でない住宅は、改正前が50平方メートル以上280平方メートル以下、改正後は40平方メートル以上240平方メートル以下です(地方税法施行令附則12条3項。特定都市再生緊急整備地域で特別区の区域内は50平方メートル以上)。共同住宅の形なら、独立した住戸のどれかがこの範囲(基準住居部分)に入っているかを見ます。
- 店舗などが入る建物は、居住部分が2分の1以上でないと減額の対象になりません(施行令附則12条2項)
- 対象になっても、減額されるのは居住部分の床面積の割合の分だけです。1つの居住部分は120平方メートルまでで数えます(同条4項2号)
土地の率は「4分の1」、建物の減額は「2分の1」と、同じ建物でも土地と建物で線の位置が違います。どちらも、貸室は居住部分に入ります。
建てる前に確かめる3つ
- 店舗・事務所・倉庫にする部分の床面積:居住部分の割合が2分の1、4分の1をまたがないか
- 延べ床面積と各住戸の面積:新築の減額の40〜240平方メートルの線に入るか(2026年4月以降の新築)
- 敷地と床面積の比:敷地が床面積の10倍を超えていないか
判定は、1月1日時点の現況で市町村が行います。図面の段階で、資産税の担当課に用途ごとの床面積を見せて確かめるのが確実です。税額の見込みは税理士にもご確認ください。
固定資産税の通知が来る時期と見方は固定資産税はいつ・いくら来るか、空室との関係は空室が続くと固定資産税は上がるのか、建替えの年の土地の扱いはアパートの建替えは、1月1日に工事が始まっているかで土地の税が変わりますにまとめています。駐車場を何台つけるかで敷地の使い方を決めるならさいたま市のアパートに駐車場は何台つけるのかも参考になります。中古で買った物件の固定資産税の精算金は収益物件を買った大家が最初に集める7つの書類で扱っています。
今日やることを1つだけ選ぶなら
図面の床面積表を開き、自宅と貸室を「居住」、店舗や事務所を「それ以外」として2行に足し直してください。居住の行が全体の2分の1を超えているかどうかで、土地と建物の両方の見通しが決まります。
出典
- 地方税法349条の3の2、附則15条の6、地方税法施行令52条の11・52条の12、附則12条(e-Gov法令検索・2026年10月9日時点。附則15条の6と施行令附則12条は2026年3月31日時点と4月1日時点の条文を突き合わせ)
投稿者プロフィール

最新の投稿
 お金と税金2026年10月10日根抵当権が付いたアパートを相続したら、6か月以内に銀行と決めることがあります|相続登記の「3年」より先に来る民法398条の8
 入居者トラブル2026年10月9日相続人がいない入居者が亡くなったとき|未払い家賃は清算人の公告期間内に申し出ないと、請求できなくなることがあります(民法958条)
 お金と税金2026年10月9日敷地の一部をコインパーキングにする大家が確かめる3つの税|消費税は舗装を誰が入れるか、固定資産税は住宅の敷地のままかで分かれます
 お金と税金2026年10月9日アパートの敷地に自販機を置くとき、手数料は家賃と消費税の扱いが違います|国税庁は販売手数料を「役務の提供」の対価としています
Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。