敷地の一部をコインパーキングにする大家が確かめる3つの税|消費税は舗装を誰が入れるか、固定資産税は住宅の敷地のままかで分かれます
アパートの敷地の奥に、入居者の車が減って空いたままの区画が4台分ある。コインパーキングの運営会社から「機械も舗装もこちらで入れます。月々の地代をお支払いします」と提案が来た。毎月の収入が増えるなら悪くない話に見えるが、税の扱いが変わるところが3つあります。
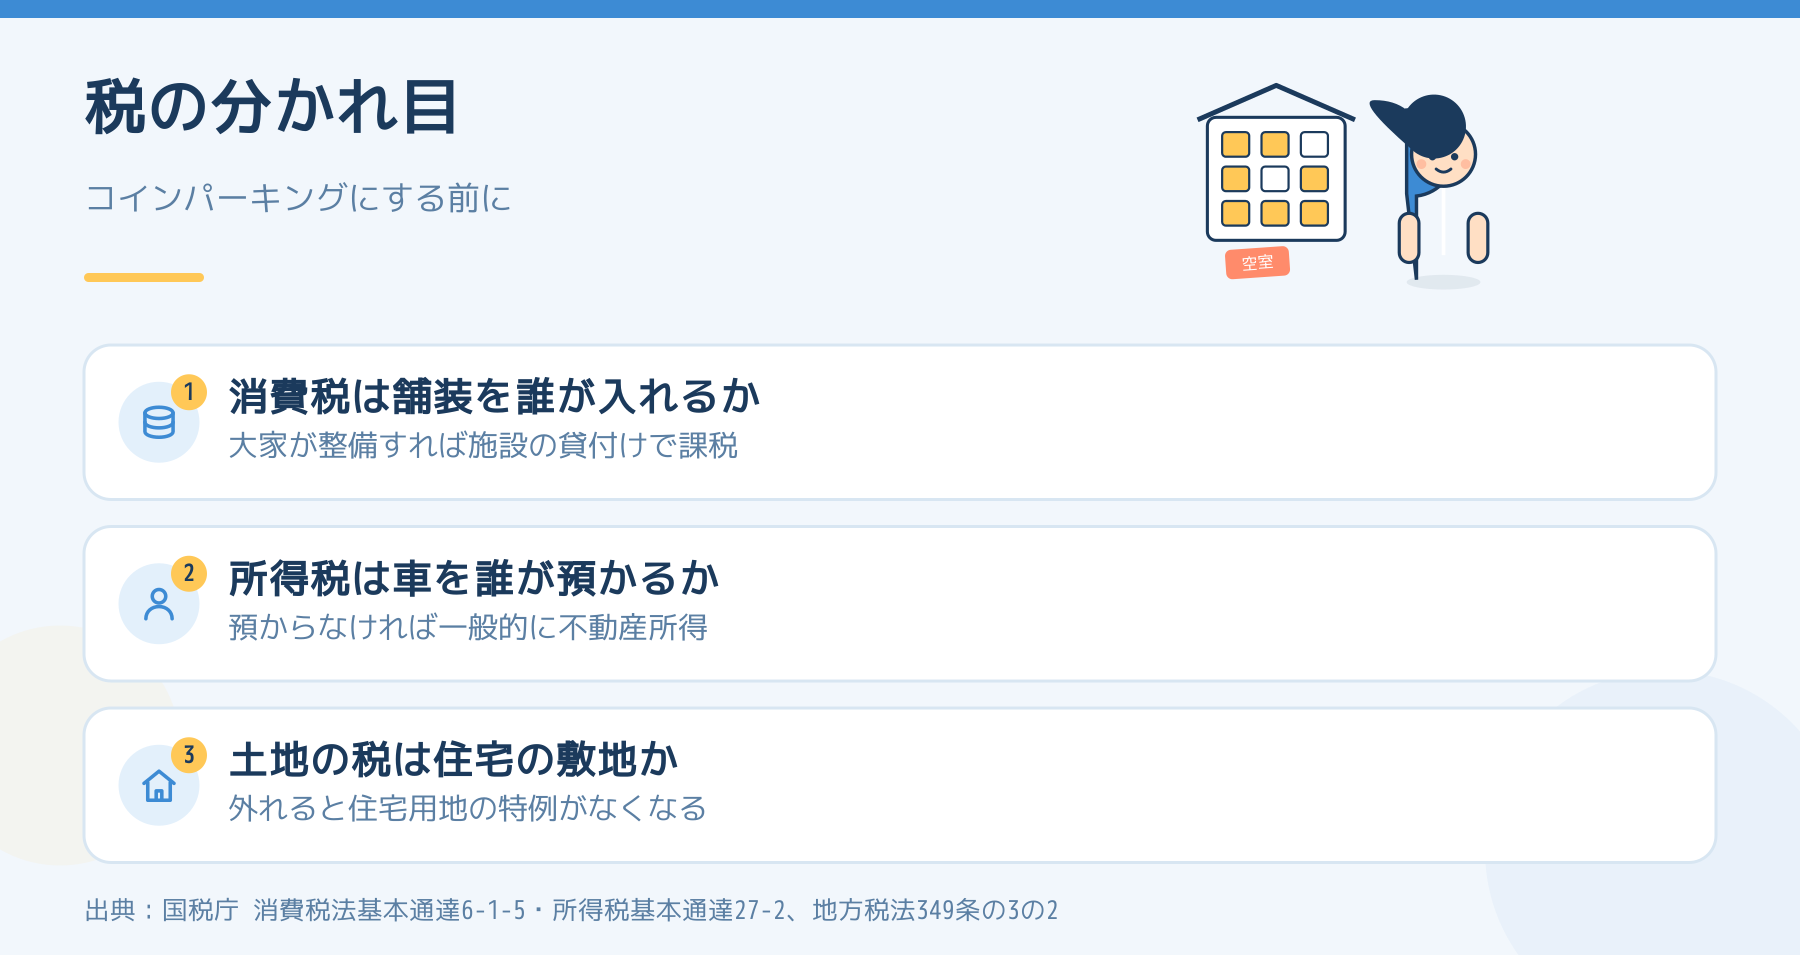
結論からお伝えすると、敷地の一部をコインパーキングにするときは、①消費税②所得税③固定資産税の3つで扱いが分かれます。消費税は「誰が舗装や機械を入れるか」で、所得税は「誰が車を管理するか」で、固定資産税は「その部分が住宅の敷地のままか」で決まります。
消費税は、舗装や区画を誰が入れるかで分かれる
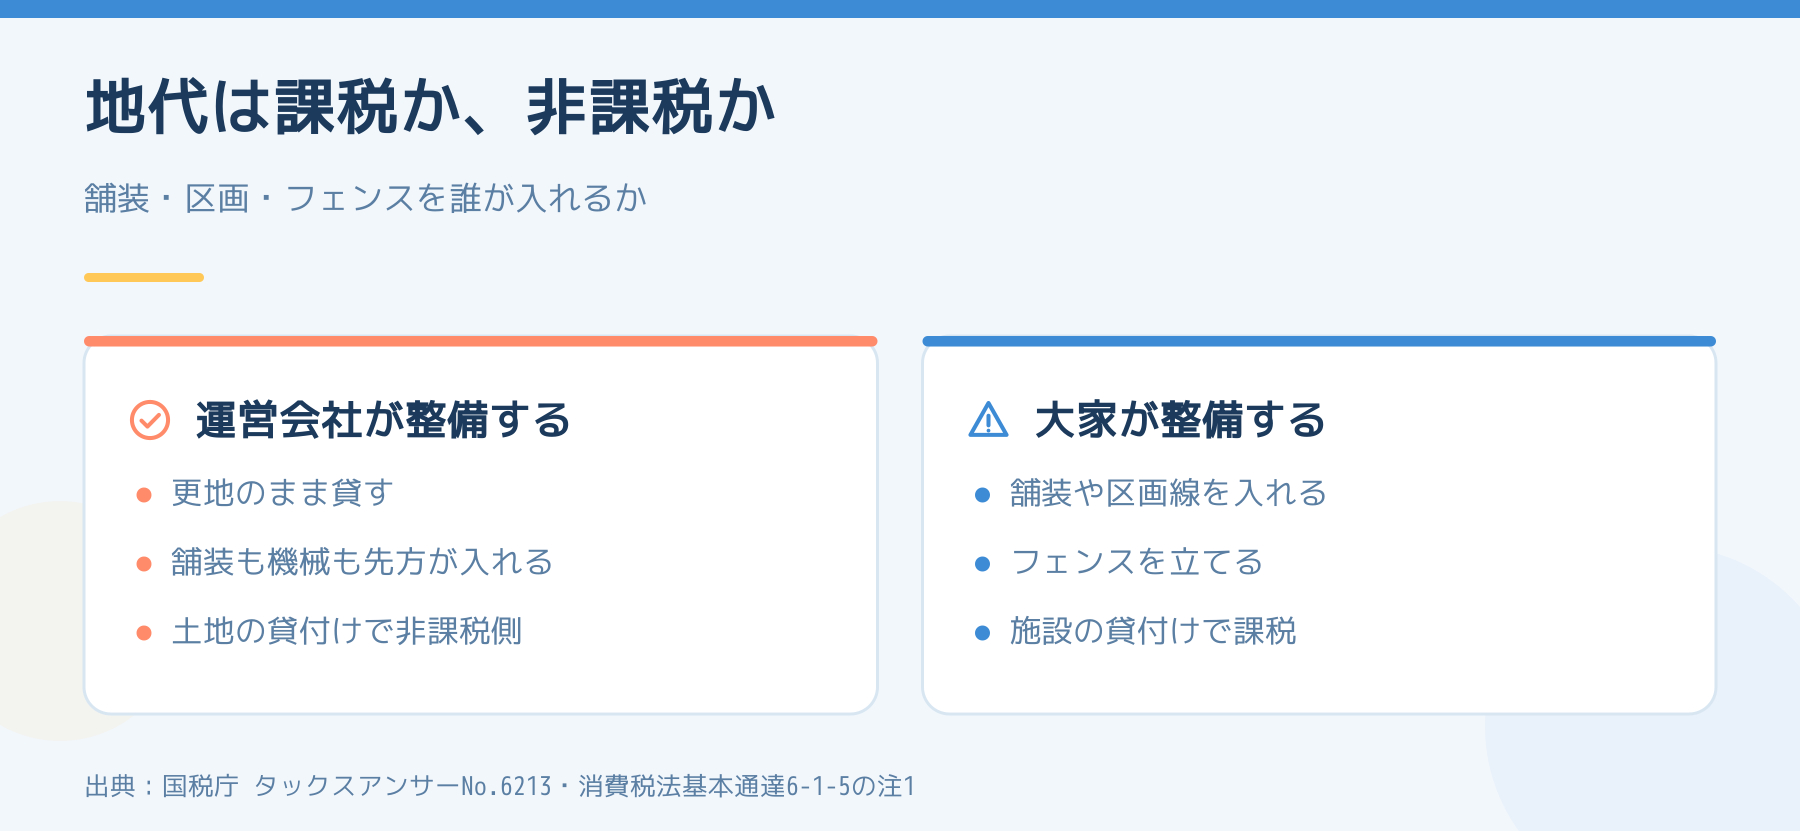
土地の貸付けは、消費税法の別表第二1号で非課税です。ただし消費税法施行令8条は、施設の利用に伴って土地が使用される場合を非課税から外しています。国税庁のタックスアンサー(No.6213)は、駐車している車両の管理を行っている場合や、地面の整備、フェンス、区画、建物の設置などをして駐車場として利用させる場合は課税としています。
そのうえで消費税法基本通達6-1-5の注1は、駐車場として土地を利用させても、その用途に応じる地面の整備やフェンス・区画などの設置をしていないとき(車両の管理もしていないとき)は、土地の貸付けに含まれるとしています。
| 形 | 大家さんが受け取るお金の消費税 |
|---|---|
| 更地のまま運営会社に貸し、舗装・機械・フェンスは運営会社が入れる | 土地の貸付けとして非課税になり得る |
| 大家さんが舗装・区画線・フェンスを入れてから貸す | 駐車場という施設の貸付けとして課税 |
| 大家さん自身が機械を入れて時間貸しを運営する | 課税 |
運営会社の提案は「機械も舗装もこちらで」が多いので、地代は非課税側に入る形です。ただし、既存の駐車場のアスファルトや区画線を大家さんが入れていた場合は、その上に機械を置いても「大家さんが整備した駐車場」と見られる余地があります。判定は契約の中身と現況で決まるので、契約書の案を持って税務署か税理士に確かめてください。
所得税では、何所得になるのか
所得税基本通達27-2は、有料駐車場の所得について、自己の責任において他人の物を保管する場合は事業所得または雑所得、そうでない場合は不動産所得としています。
- 運営会社に土地を一括で貸して地代を受け取る:大家さんは車を保管していないので、一般的には不動産所得
- 大家さん自身が時間貸しを運営し、車の管理まで引き受ける:事業所得または雑所得になり得る
不動産所得になれば、アパートの家賃と合わせて計算します。事業所得や雑所得になると、申告書の欄も必要経費の分け方も変わります。
固定資産税は、その部分が住宅の敷地のままかで分かれる
アパートの土地の固定資産税が軽いのは、住宅用地の特例で課税標準が3分の1、200平方メートル×戸数までは6分の1になっているからです(地方税法349条の3の2)。対象は「人の居住の用に供する家屋の敷地の用に供されている土地」です。
入居者以外の不特定の人が使うコインパーキングにした部分は、住宅の敷地として扱われなくなることがあります。そうなると、その部分の特例が外れ、固定資産税と都市計画税が上がります。入居者の駐車場として使っていたときと、扱いが同じとは限りません。
- 判定は毎年1月1日の現況で、市町村が行います
- どこまでを住宅の敷地と見るかは、敷地の形や使い方で変わります。図面と運営会社の配置図を持って、資産税の担当課で確かめてください
- 増える税額と、受け取る地代を並べてから決める。地代から増えた税を引いた残りが、実際の収入です
決める前に並べる3つ
- 契約書の案:舗装・機械・フェンスを誰が入れ、撤去と原状回復を誰が負うか
- 固定資産税の見込み:その部分が住宅用地から外れたときの増える額(資産税の担当課で確認)
- 入居者の駐車場との線引き:入居者の区画と、時間貸しの区画が混ざらないか。入居者の車が締め出されないか
入居者の駐車場の契約の作り方は駐車場代を家賃に含めるか別契約にするか、さいたま市で駐車場付きの部屋が効く区はさいたま市で駐車場付きの部屋が効く区は、軽自動車の台数で分かります、駐車場の台数はさいたま市のアパートに駐車場は何台つけるのかに整理しています。固定資産税の「6倍」の考え方は空室が続くと固定資産税は上がるのか、通知の見方は固定資産税はいつ・いくら来るかにあります。
今日やることを1つだけ選ぶなら
運営会社の提案書を開き、「舗装」「フェンス」「区画線」をどちらが入れることになっているかに印を付けてください。そのうえで、今の駐車場の舗装を誰が入れたかを思い出しておきます。消費税の答えは、この2点でほぼ方向が決まります。
出典
- 国税庁 タックスアンサーNo.6213「駐車場の使用料など」(令和8年4月1日現在法令等)、消費税法基本通達6-1-5、所得税基本通達27-2
- 消費税法 別表第二、地方税法349条の3の2(e-Gov法令検索・2026年10月9日時点)
投稿者プロフィール

最新の投稿
 お金と税金2026年10月10日根抵当権が付いたアパートを相続したら、6か月以内に銀行と決めることがあります|相続登記の「3年」より先に来る民法398条の8
 入居者トラブル2026年10月9日相続人がいない入居者が亡くなったとき|未払い家賃は清算人の公告期間内に申し出ないと、請求できなくなることがあります(民法958条)
 お金と税金2026年10月9日敷地の一部をコインパーキングにする大家が確かめる3つの税|消費税は舗装を誰が入れるか、固定資産税は住宅の敷地のままかで分かれます
 お金と税金2026年10月9日アパートの敷地に自販機を置くとき、手数料は家賃と消費税の扱いが違います|国税庁は販売手数料を「役務の提供」の対価としています
Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。