固定資産税の課税漏れも取りすぎも、直せるのは5年までです|大家が読む地方税法17条の5第5項
結論からお伝えすると、固定資産税の課税漏れも取りすぎも、市が税額を直せるのは法定納期限の翌日から5年までです。地方税法17条の5第5項が、固定資産税・都市計画税・不動産取得税だけを「上げる場合も下げる場合も5年」と定めています。ほかの地方税は、税額を上げる直しが原則3年なので、家と土地の税だけ線が長いことになります。うその申告などの不正があれば7年まで延びます(17条の5第7項)。
春の納税通知書と一緒に、「過年度分」と書かれた通知書が何枚も入っていることがあります。増築した部屋や、建て替えのあとの土地の扱いが、何年分かまとめて直された知らせです。逆に、取り壊したはずの建物にずっと税がかかっていたと、あとから気づく大家さんもいます。どちらの場合も、さかのぼれる年数は条文で決まっています。
この記事では、令和8年11月17日時点の地方税法(e-Gov 法令検索)で、その年数と数え方を条文どおりに読みます。
固定資産税の課税は、あとから何年さかのぼって直せるのか?
固定資産税は、市が税額を決めて納税通知書で知らせる税です。地方税法364条1項は「固定資産税の徴収については、普通徴収の方法によらなければならない」と定めています。この普通徴収の税額を確定させる処分を、条文では「賦課決定」と呼びます(17条の4第1項1号のかっこ書き)。課税漏れを足すのも、取りすぎを減らすのも、この賦課決定のやり直しです。
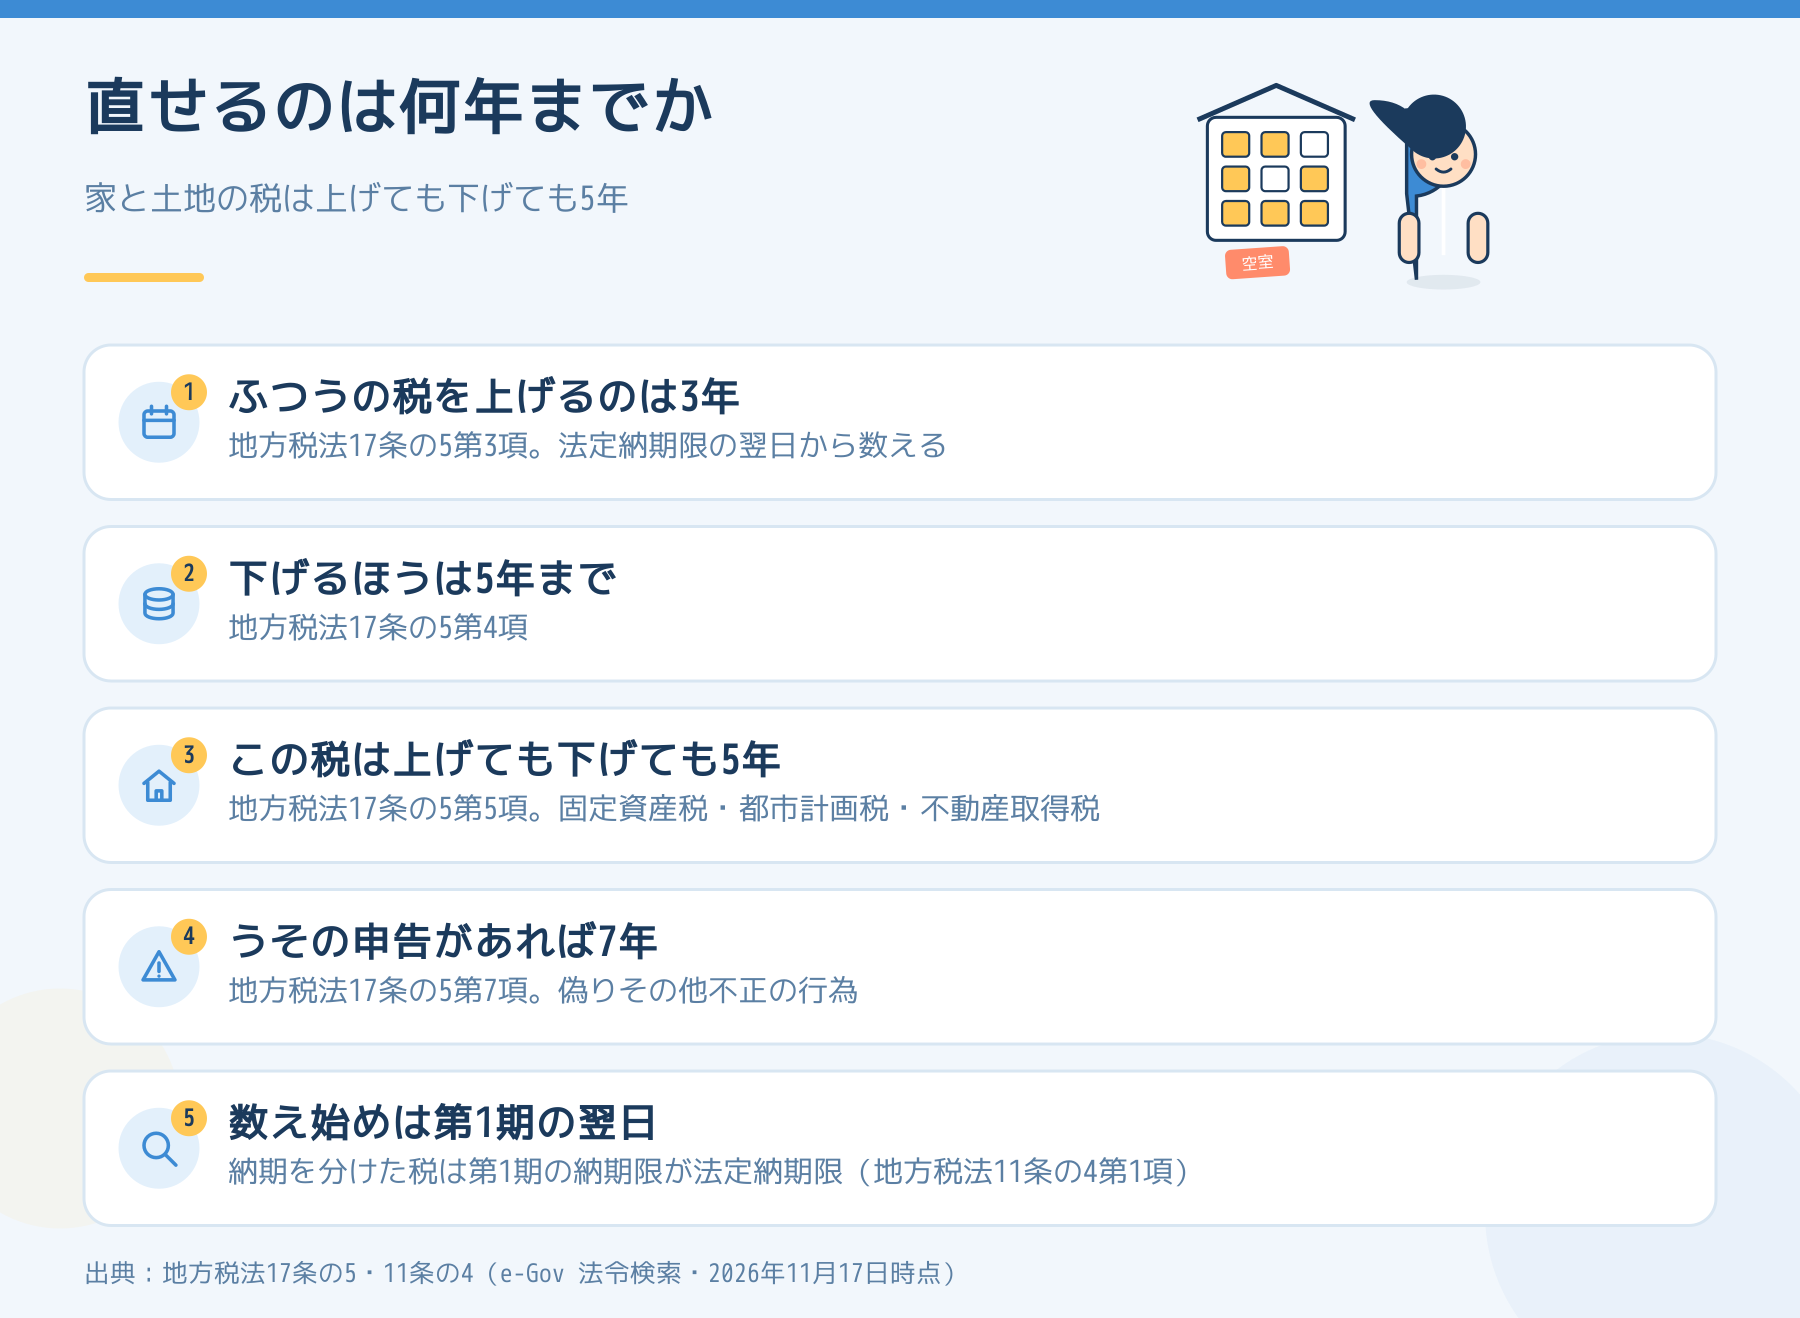
やり直せる期間を決めているのが17条の5です。項ごとに並べると、次のようになります。
| 場面 | 直せる期間 | 条文 |
|---|---|---|
| ふつうの地方税で、税額を上げる直し | 法定納期限の翌日から3年 | 17条の5第3項 |
| ふつうの地方税で、税額を下げる直し | 法定納期限の翌日から5年 | 17条の5第4項 |
| 固定資産税・都市計画税・不動産取得税(上げる・下げるとも) | 法定納期限の翌日から5年 | 17条の5第5項 |
| 偽りその他不正の行為で税を免れた・還付を受けた場合 | 法定納期限の翌日から7年 | 17条の5第7項 |
第5項は「前二項の規定にかかわらず」と書き出しています。つまり、ふつうの地方税なら3年で止まる「上げる直し」が、家と土地の税では5年まで届きます。「市の課税ミスは3年まで」と覚えている方がいますが、それは固定資産税には当てはまりません。
「5年」はどの日から数えるのか?
数え始めは「法定納期限の翌日」です。固定資産税は納期が4回に分かれていて、地方税法362条1項は「四月、七月、十二月及び二月中において、当該市町村の条例で定める」としています。
では、第3期の分の法定納期限は12月なのかというと、そうではありません。法定納期限の定義を置いている11条の4第1項のかっこ書きは、「地方税で納期を分けているものの第二期以降の分については、その第一期分の納期限をいう」としています。この定義は第1章(総則)の中で共通に使われ、17条の5も同じ第1章にあります。4回に分けて払っていても、5年の線はその年度の第1期の納期限から1本で引かれます。
たとえば第1期の納期限が4月末の市なら、令和3年度分の線は令和8年(2026年)の5月ごろにすでに過ぎています。いま(2026年11月)直してもらえるのは、令和4年度分からです。令和4年度分の線も、2027年の春には来ます。正確な納期限は、各年度の納税通知書の第1期の欄で確かめてください。
なお、課税の基準になる日は毎年1月1日です(地方税法359条)。その日に建っていた建物、その日の土地の使い方で、その年度の税が決まります。
大家の物件で、課税漏れとして直されやすいところ
税額を上げる方向の直しで、大家さんの物件に起こりうるのは、たとえば次のような場面です。
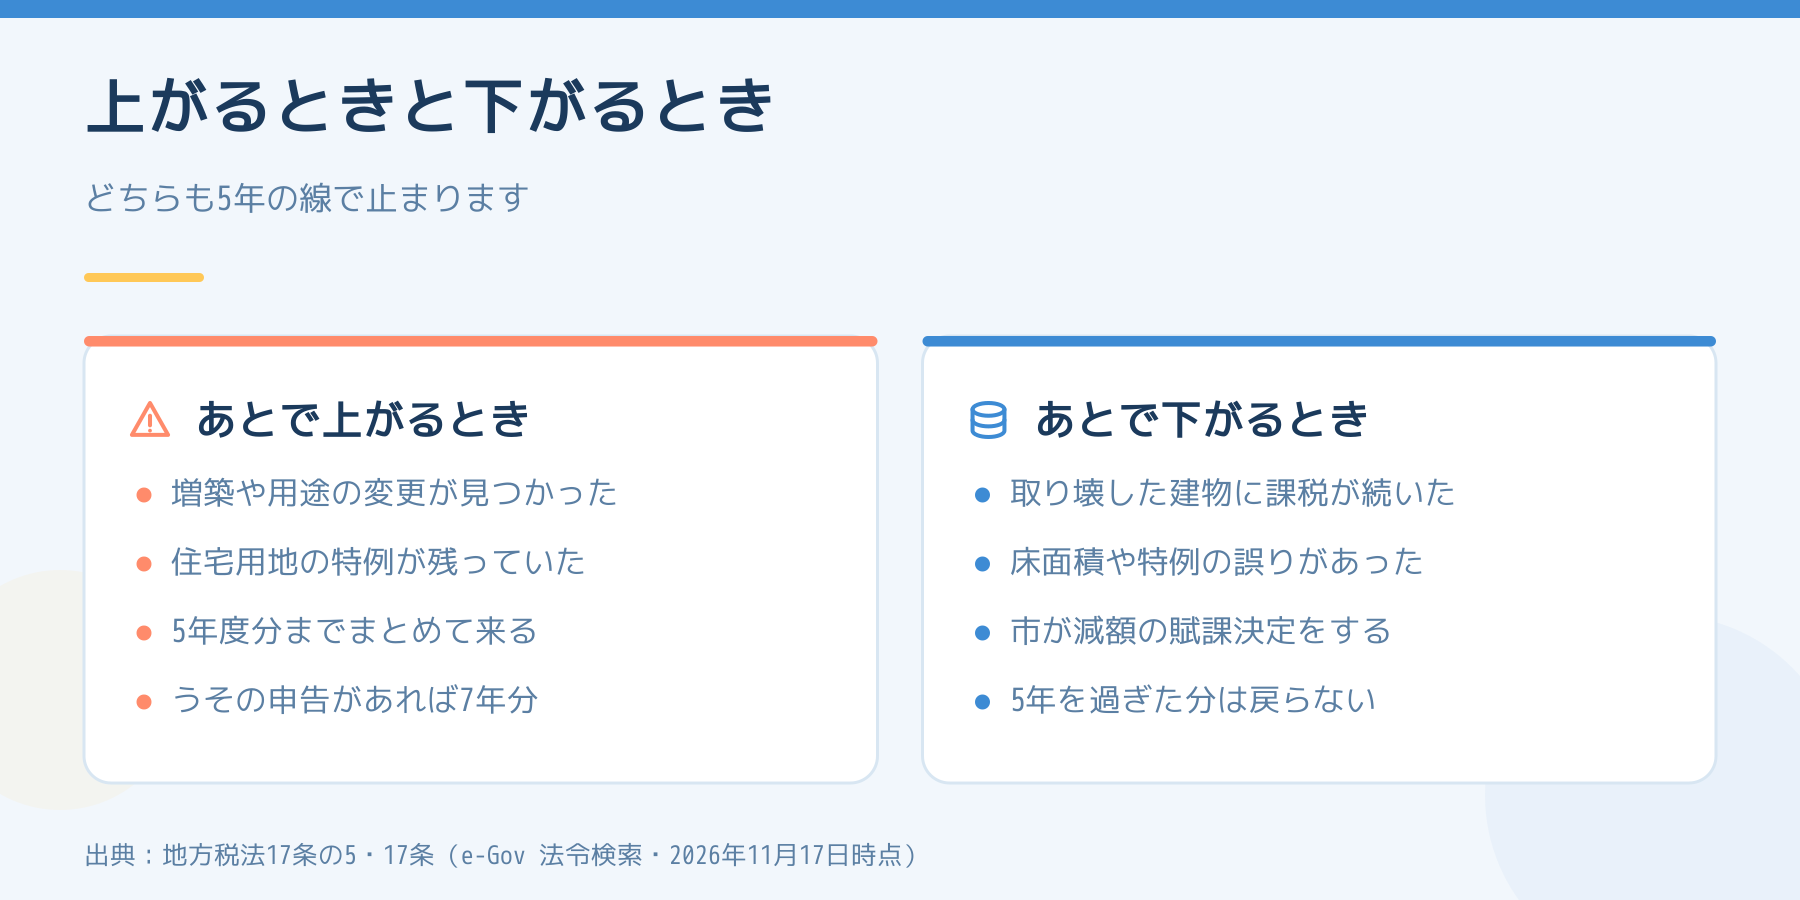
- 増築や用途の変更が、あとから見つかった:部屋を足した、1階を店舗に変えた、といった変化が台帳に反映されていなかった場合
- 住宅用地の特例が外れていたのに、残っていた:アパートを取り壊して更地にしたあとも、住宅の敷地としての軽い率が続いていた場合。どんなときに特例が外れるかは空室が続くと固定資産税は上がるのか|「6倍」が起きるのは空室ではないに整理しました
こうした直しは、5年度分までまとめて来ることがあります。1年分なら払える額でも、5年分を一度に求められると資金繰りに響きます。一度に払えないときの手続きは固定資産税を一度に払えない大家さんへ|猶予は2つあり、換価の猶予は納期限から6か月以内に申請しますで、払える財産が無いときの扱いは払える財産が無い大家の固定資産税は、取り立てが止まることがありますで読めます。延滞金がどこから付くかは事情によって変わるので、通知が来たら市の資産税の窓口で確かめてください。
取りすぎに気づいたら、どう直してもらうのか?
反対に、払いすぎていた場合です。たとえば次のような場面があります。
- 取り壊した建物に、課税が続いていた
- 家屋の床面積や、住宅用地の特例の適用に誤りがあった
ここで1つ、取り違えやすい点があります。地方税法には「更正の請求」という手続き(20条の9の3)がありますが、条文の対象は「申告納付又は申告納入に係る地方税の申告書」を出した人です。固定資産税は申告して納める税ではないので、この手続きの形には当てはまりません。一般的には、市の資産税の窓口に誤りを申し出て、市が税額を下げる賦課決定をする流れになります。直せるのは、上げる場合と同じく法定納期限の翌日から5年です。
減額が決まると、市は払いすぎたお金を「遅滞なく還付しなければならない」とされています(17条)。そのお金には、利息にあたる還付加算金が加わります(17条の4)。還付金を受け取る権利そのものも、請求できる日から5年で時効になります(18条の3)。通知が来たら、放っておかずに手続きを済ませてください。
なお、土地や家屋の「価格」そのものに納得できないときは、別の手続きです。固定資産評価審査委員会への審査の申出には、評価替えの年度に限られる線があります。詳しくは固定資産税の評価額への審査申出は、原則として評価替えの年度しかできませんをご覧ください。台帳の価格に「重大な錯誤」があったときに市長が価格を直す定め(417条1項)もありますが、税額を直せる年数は、ここでも17条の5の5年が上限になります。
うその申告があると7年まで延びる
17条の5第7項は、「偽りその他不正の行為」で税を免れたり、還付を受けたりした地方税について、直せる期間を法定納期限の翌日から7年としています。固定資産税でも、市に出す申告の中身を偽った場合などは、この線に乗りえます。何が不正の行為に当たるかは個別の事情で判断されるので、ここでは決めつけません。気になる事情があるときは、税理士にご確認ください。
都合の悪いことも書いておきます
- 5年を過ぎた取りすぎは、この条文では戻りません。17条の5第5項は「五年を経過した日以後においては、することができない」と書いており、市の側にも直す手段がなくなります
- この5年は「税額を決め直せる期間」です。すでに決まった税を市が取り立てられる期限(徴収権の時効・18条)とは別の数え方なので、混ぜないでください
- 申出の受け付け方や書類は、市ごとに違います。この記事は条文の線だけを示したもので、個別の判定は市の資産税課または税理士にご確認ください
所得税の還付申告にも5年の線がありますが、こちらは国税通則法の話です(還付を受け忘れた大家は5年さかのぼれます)。固定資産税がいつ・いくら来るかの基本は固定資産税はいつ・いくら来るかにまとめています。
まとめ:5年度分の通知書を並べて見る
- 固定資産税・都市計画税は、上げる直しも下げる直しも法定納期限の翌日から5年(17条の5第5項)
- ふつうの地方税の「上げる直し」は3年。家と土地の税だけ長い
- 数え始めは、その年度の第1期の納期限の翌日(11条の4第1項)
- 不正の行為があれば7年(17条の5第7項)
- 取りすぎは市に申し出て、減額の賦課決定を受ける。5年を過ぎた分は戻らない
手元にある納税通知書と課税明細書を5年度分並べて、家屋の床面積と、土地の住宅用地の欄が、いまの建物と合っているかを1行ずつ見てください。取り壊した建物や、建て替え前の床面積が残っていたら、令和4年度分が5年の線を越える前に市へ申し出る順番です。
(出典:e-Gov 法令検索「地方税法」・令和8年11月17日時点)
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。