親のアパートの管理を手伝う子は、相続で自動的には報われません|相続の前に家族で話す寄与分と特別寄与料
結論からお伝えすると、親のアパートの管理を手伝っている子やその配偶者は、相続のときに自動的に報われるわけではありません。相続人である子なら民法904条の2の「寄与分」、相続人でない子の配偶者なら民法1050条の「特別寄与料」という仕組みがありますが、どちらも「特別の寄与」であることを示す必要があり、特別寄与料には相続を知った時から6か月、相続開始から1年という短い期限があります。相続の前に子どもと話しておくことの1つ目は、「誰が、どこまで、無償で手伝っているのか」です。
ここでは、親がアパートを持っている家族が、相続が起きる前に確かめておく線を、条文の順に整理します。
「毎月の入金確認は長男の嫁がやっている」という家は少なくありません
親が高齢になり、アパートの家賃の入金確認、退去の立会い、共用部の掃除、修繕の業者への連絡を、同居している子や、その配偶者が引き受けている。管理会社には頼まず、家族で回しているアパートでは、よくある形です。
困るのは、相続が起きたときです。手伝っていた人は「ずっと面倒を見てきた」と考え、離れて暮らしていた兄弟は「法定相続分どおりに分ける」と考える。この食い違いを法律がどう扱うかは、手伝っていた人が相続人かどうかで分かれます。
| 手伝っていた人 | 使える仕組み | 条文 | 主張する相手・場 |
|---|---|---|---|
| 子(相続人) | 寄与分 | 民法904条の2 | 遺産分割の協議、まとまらなければ家庭裁判所 |
| 子の配偶者など(相続人でない親族) | 特別寄与料 | 民法1050条 | 相続人に金銭を請求、まとまらなければ家庭裁判所 |
寄与分は、何をしていれば認められるのですか?
民法904条の2第1項は、共同相続人のうち「被相続人の事業に関する労務の提供又は財産上の給付、被相続人の療養看護その他の方法により被相続人の財産の維持又は増加について特別の寄与をした者」がいるとき、その寄与分を相続分に加えると定めています。
読むときに押さえておきたいのは次の3点です。
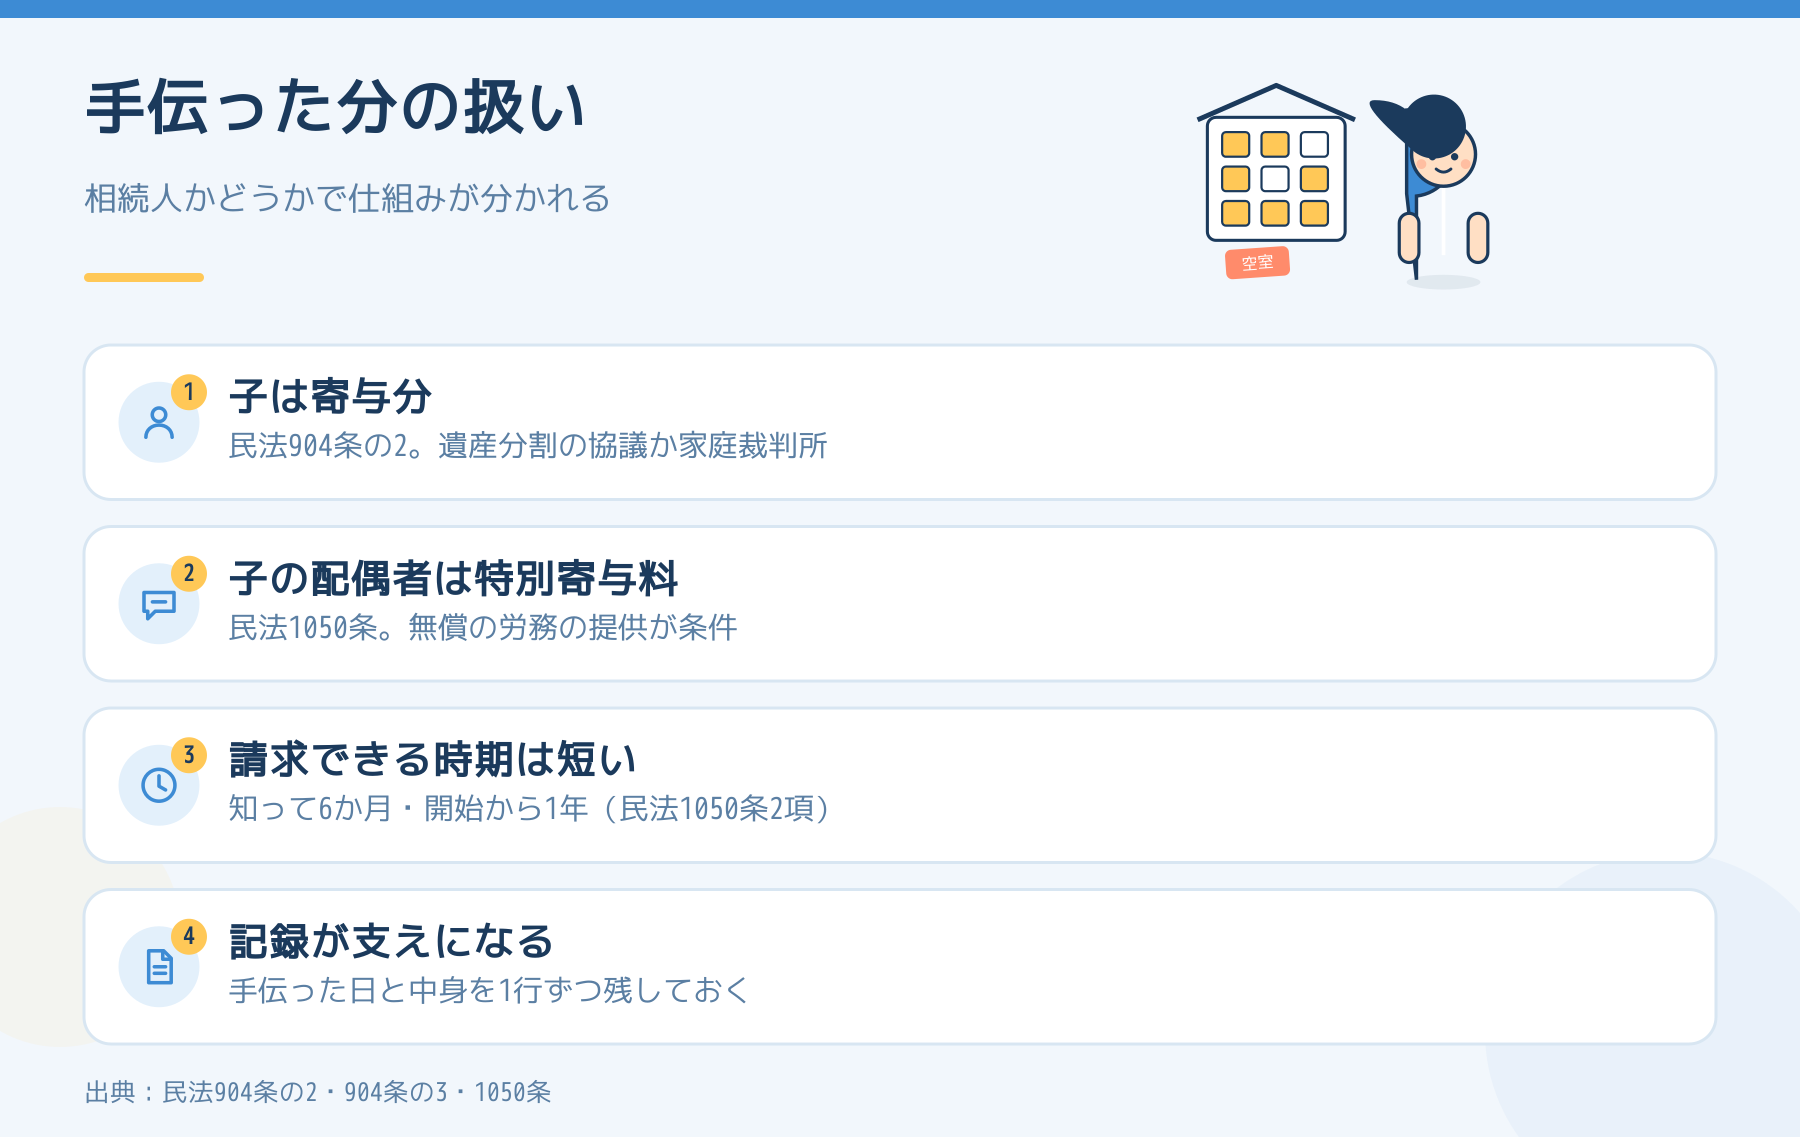
- 「事業に関する労務の提供」が最初に挙がっています。アパートの管理を手伝うことは、この類型で考えることになります
- 「財産の維持又は増加」につながっている必要があります。手伝った結果、管理会社に払うはずの費用がかからなかった、空室が埋まった、といった財産への影響です
- 「特別の」寄与であることが必要です。一般的には、親子として通常期待される程度を超えるものかどうかが問われるとされています
寄与分の額は、まず相続人の協議で決め、協議がまとまらなければ、家庭裁判所が「寄与の時期、方法及び程度、相続財産の額その他一切の事情」を考慮して定めます(同条2項)。また、寄与分は、相続財産から遺贈の額を引いた残りを超えることはできません(同条3項)。
さらに、相続開始から10年を過ぎた遺産分割では、原則として寄与分の規定そのものが使えなくなります(民法904条の3)。この10年の線は相続したアパートの家賃は誰のものか|遺産分割を待たずに決まっていますでも取り上げました。
子の配偶者の「特別寄与料」には、6か月と1年の期限があります
長男の妻のように、手伝っていた人が相続人でない場合、寄与分は使えません。そのための仕組みが民法1050条の特別寄与料です。
同条1項は、被相続人に対して「無償で療養看護その他の労務の提供」をしたことにより、被相続人の財産の維持又は増加について特別の寄与をした親族(相続人などを除く)を「特別寄与者」とし、相続の開始後、相続人に対して寄与に応じた額の金銭を請求できるとしています。
気をつけたいのは期限です。当事者の協議がまとまらないときは家庭裁判所に処分を求められますが、同条2項ただし書きにより、次のどちらかを過ぎるとできなくなります。
- 特別寄与者が相続の開始及び相続人を知った時から6か月
- 相続開始の時から1年
相続が起きてからの半年は、葬儀、相続人の確定、相続登記、相続税の準備が重なる時期です。手伝っていた本人が遠慮しているうちに期限が過ぎることは、十分にありえます。
特別寄与料の額にも上限があり、相続財産から遺贈の額を引いた残りを超えられません(同条4項)。相続人が複数いるときは、各相続人が相続分に応じて負担します(同条5項)。
「無償」でなければ、親が管理料を払っておけばよいのでは?
特別寄与料は「無償で」の労務の提供が条件です。そこで、親が生前に管理の手間賃を払っておけば、相続でもめる種は減ります。ただし、今度は税の側で別の線が出てきます。
所得税法56条により、生計を一にする親族に払う対価は、原則として親の不動産所得の必要経費になりません。同居している子に払う管理料は、この原則に当たりやすい支払いです。例外と条件は家族に払う給与は、原則として経費になりません|大家が確かめる所得税法56条と「6か月」の線で書きました。
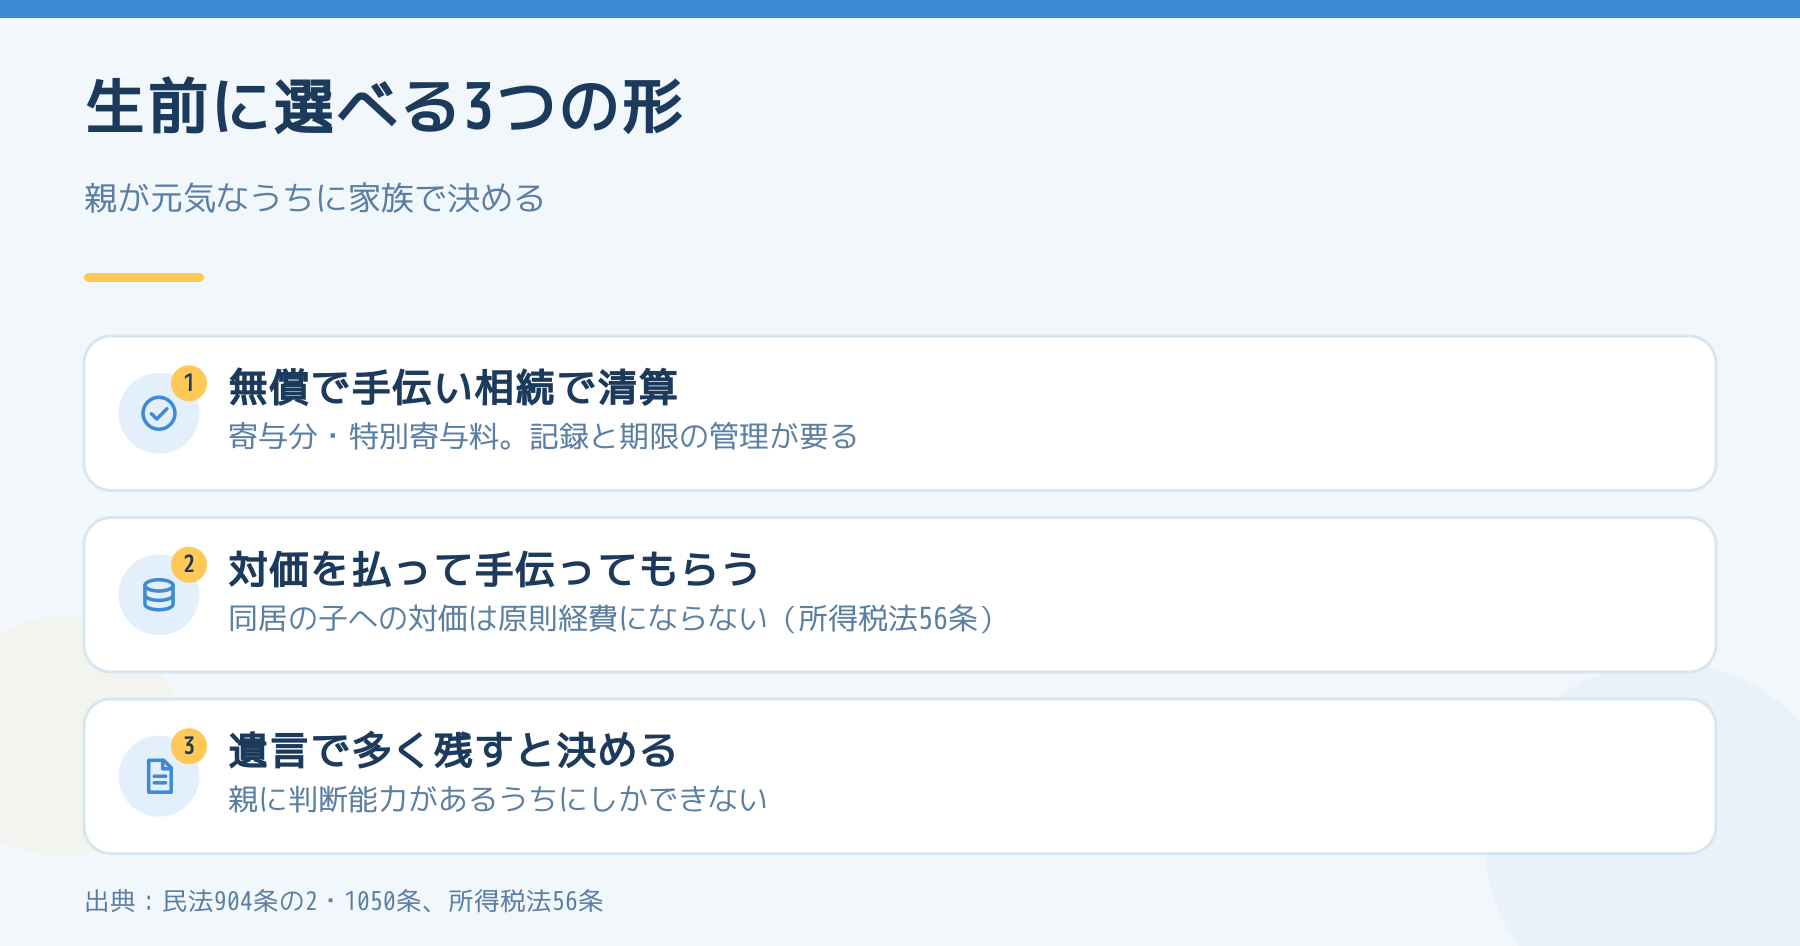
つまり、生前に取れる形はおおよそ3つに分かれます。
- 無償で手伝ってもらい、相続のときに寄与分・特別寄与料で清算する(記録と期限の管理が要る)
- 対価を払う(相続の争いは減るが、経費にならない場合がある)
- 遺言で、手伝った人に多く残すと決めておく(親に判断能力があるうちにしかできない)
どれが正しいという話ではありません。家族の中で「どれにするか」を、親が元気なうちに決めておくことが、相続する前に話しておくことの中身です。
都合の悪いことも書いておきます
- 寄与分も特別寄与料も、認められるかどうかは個別の判断です。手伝っていた事実を示す資料がないと、主張そのものが難しくなります
- 家族で管理を回すこと自体が、相続の争いの種になることがあります。管理会社に任せている場合より、誰がどれだけ手伝ったかが見えにくいためです。相続で共有になったあとの決め方はアパートを夫婦の共有名義にすると何が起きるか|2分の1ずつでは過半数になりませんが参考になります
- 遺言の内容によっては、ほかの相続人の遺留分が問題になることがあります。
- 具体的な事案は、弁護士・司法書士・税理士にご確認ください
今日できること
アパートの管理を家族で手伝っているなら、今月から、手伝った日と中身(入金確認、退去立会い、業者への連絡、掃除)を1行ずつ記録してください。手帳でもスマートフォンのメモでもかまいません。そのうえで、年に1回、その記録を家族で見る機会を作ります。相続の前に子どもと話すきっかけとしては、「お金の分け方」よりも、この記録のほうが切り出しやすいはずです。
相続が起きたあとの手続きの全体は親のアパートを相続した。まず何から手をつけるかにまとめています。実家を貸すか売るかで迷っている場合は相続した実家は貸すか売るか|先に貸すと3,000万円の控除が使えなくなるもあわせてご覧ください。
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。