家賃の遅れに付けられる利息は、書いていなければ年3%です|大家が読む民法419条と年14.6%の天井
入金確認の画面に、1部屋だけ色が付いたまま残っている。翌々日には振り込まれていて、通帳には2日遅れの日付だけが残る。それが3か月続いたとき、「遅れた分は請求できるのか」と考えはじめます。
結論からお伝えすると、請求はできます。ただし契約書に何も書いていなければ、取れるのは年3%です。そして書いてあっても、個人が住むために借りている部屋なら、年14.6%が天井です。この2つの数字は、まったく別の条文から出てきます。
遅れた家賃をどう追いかけるかという手順の話は、別の記事に分けてあります(→ 家賃を滞納された。最初の3日でやること)。ここでは金額の話だけを扱います。
「何日遅れたら」ではなく、期限の翌日から始まります
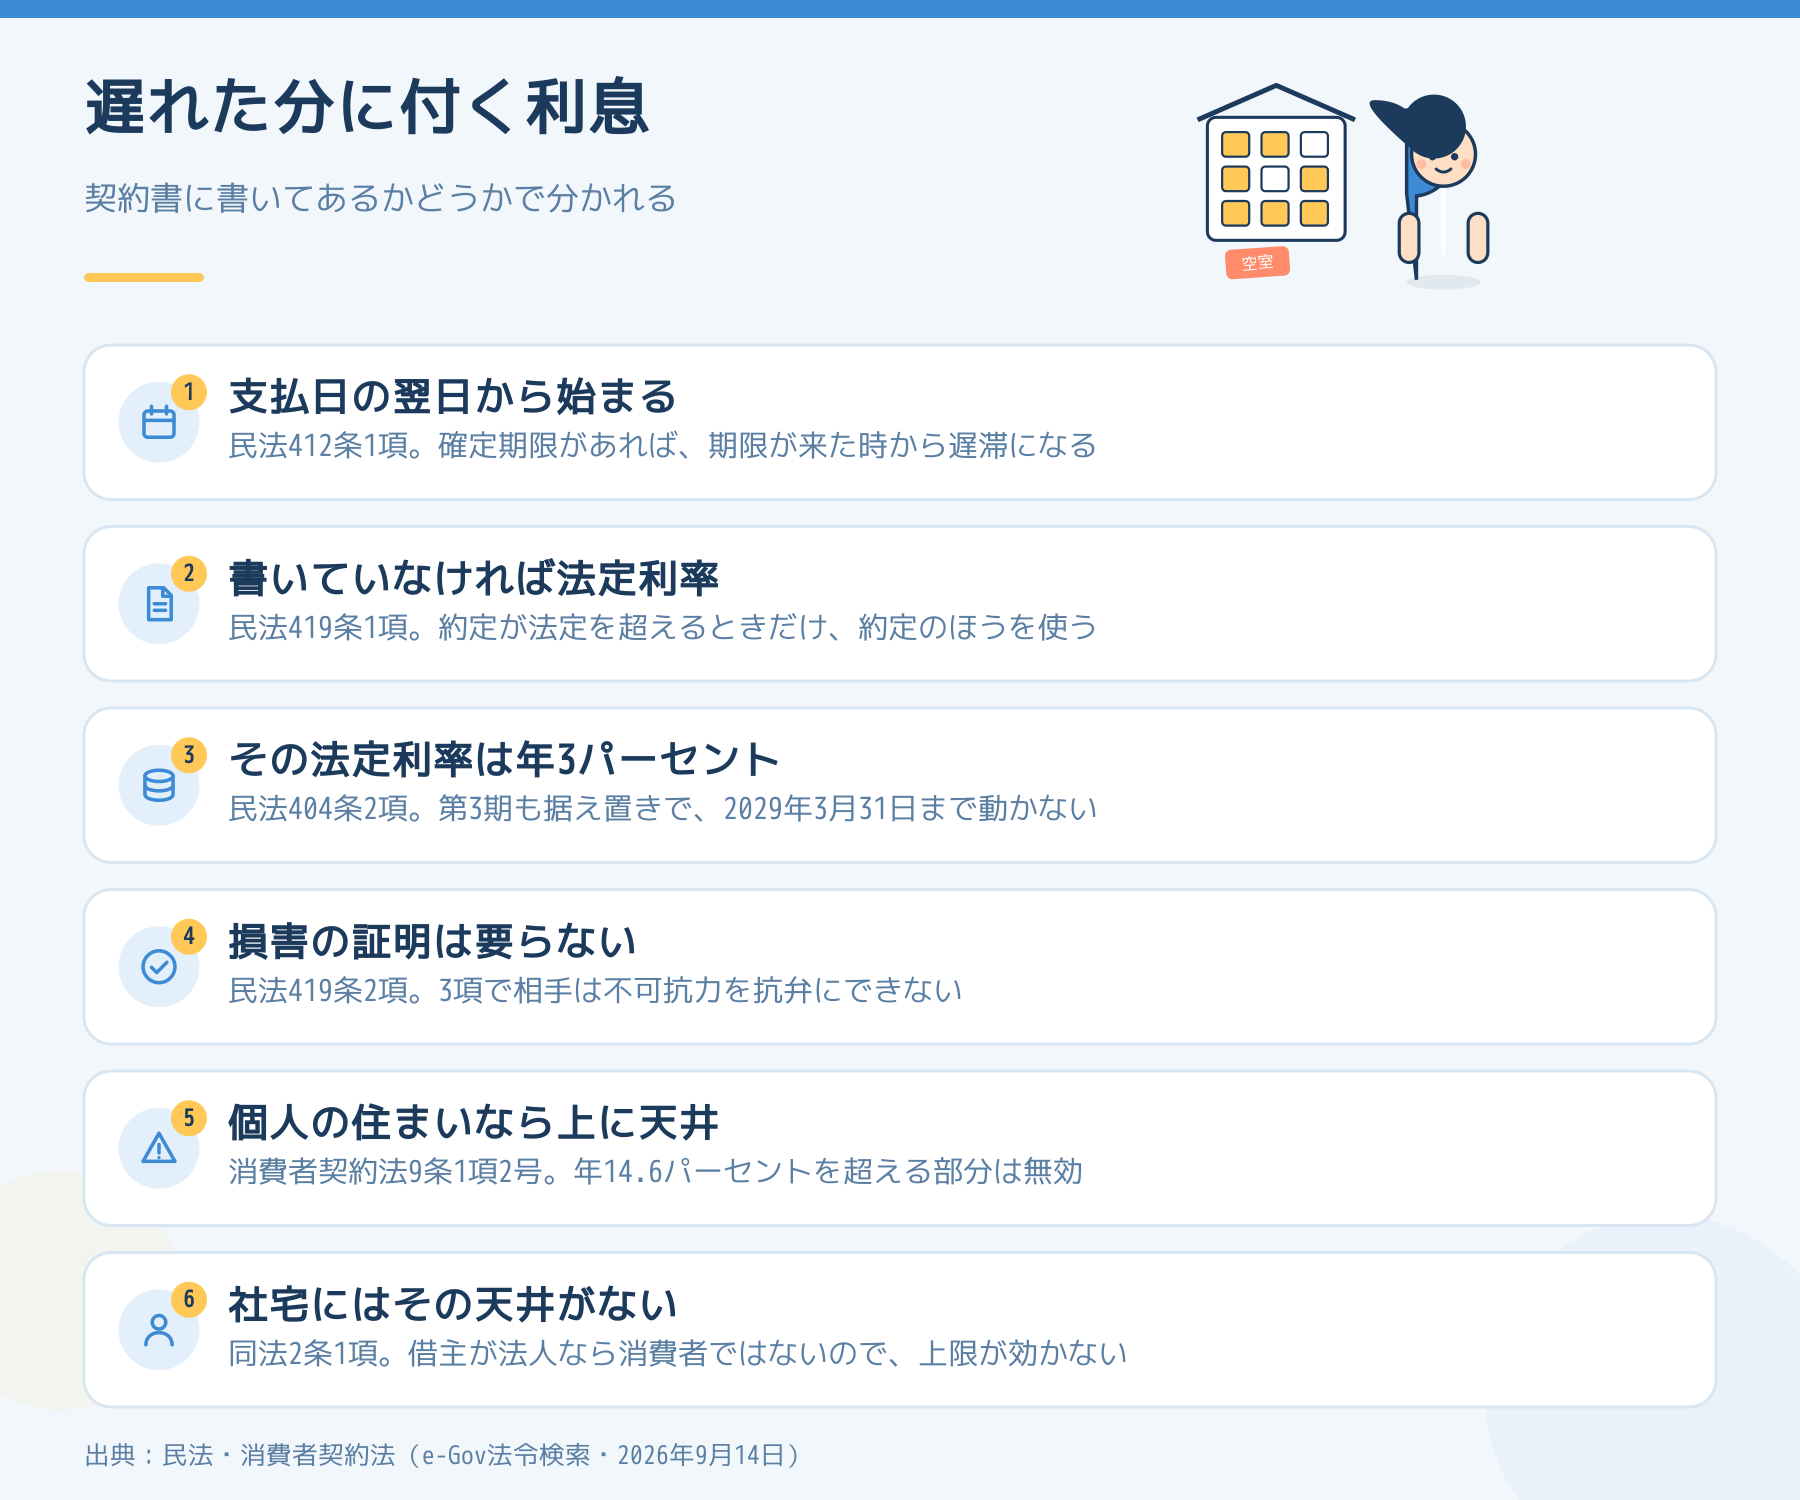
民法412条1項は、こう決めています。「債務の履行について確定期限があるときは、債務者は、その期限の到来した時から遅滞の責任を負う」。
家賃の支払日は契約書に書いてある確定期限です。催促した時点からではなく、支払日を過ぎた時点から遅滞になります。「3日くらいは大目に」と運用するのは大家さんの自由ですが、法律の側では猶予期間という概念がありません。
契約書に書いていないと、年3%になります
金銭を払う債務が遅れたときの損害賠償は、民法419条が特別な決め方をしています。1項はこうです。
「金銭の給付を目的とする債務の不履行については、その損害賠償の額は、債務者が遅滞の責任を負った最初の時点における法定利率によって定める。ただし、約定利率が法定利率を超えるときは、約定利率による」。
ここを読み違えやすいので、順に置きます。
- 原則は法定利率……契約書に遅延損害金の定めがなければ、自動的にこちらになります
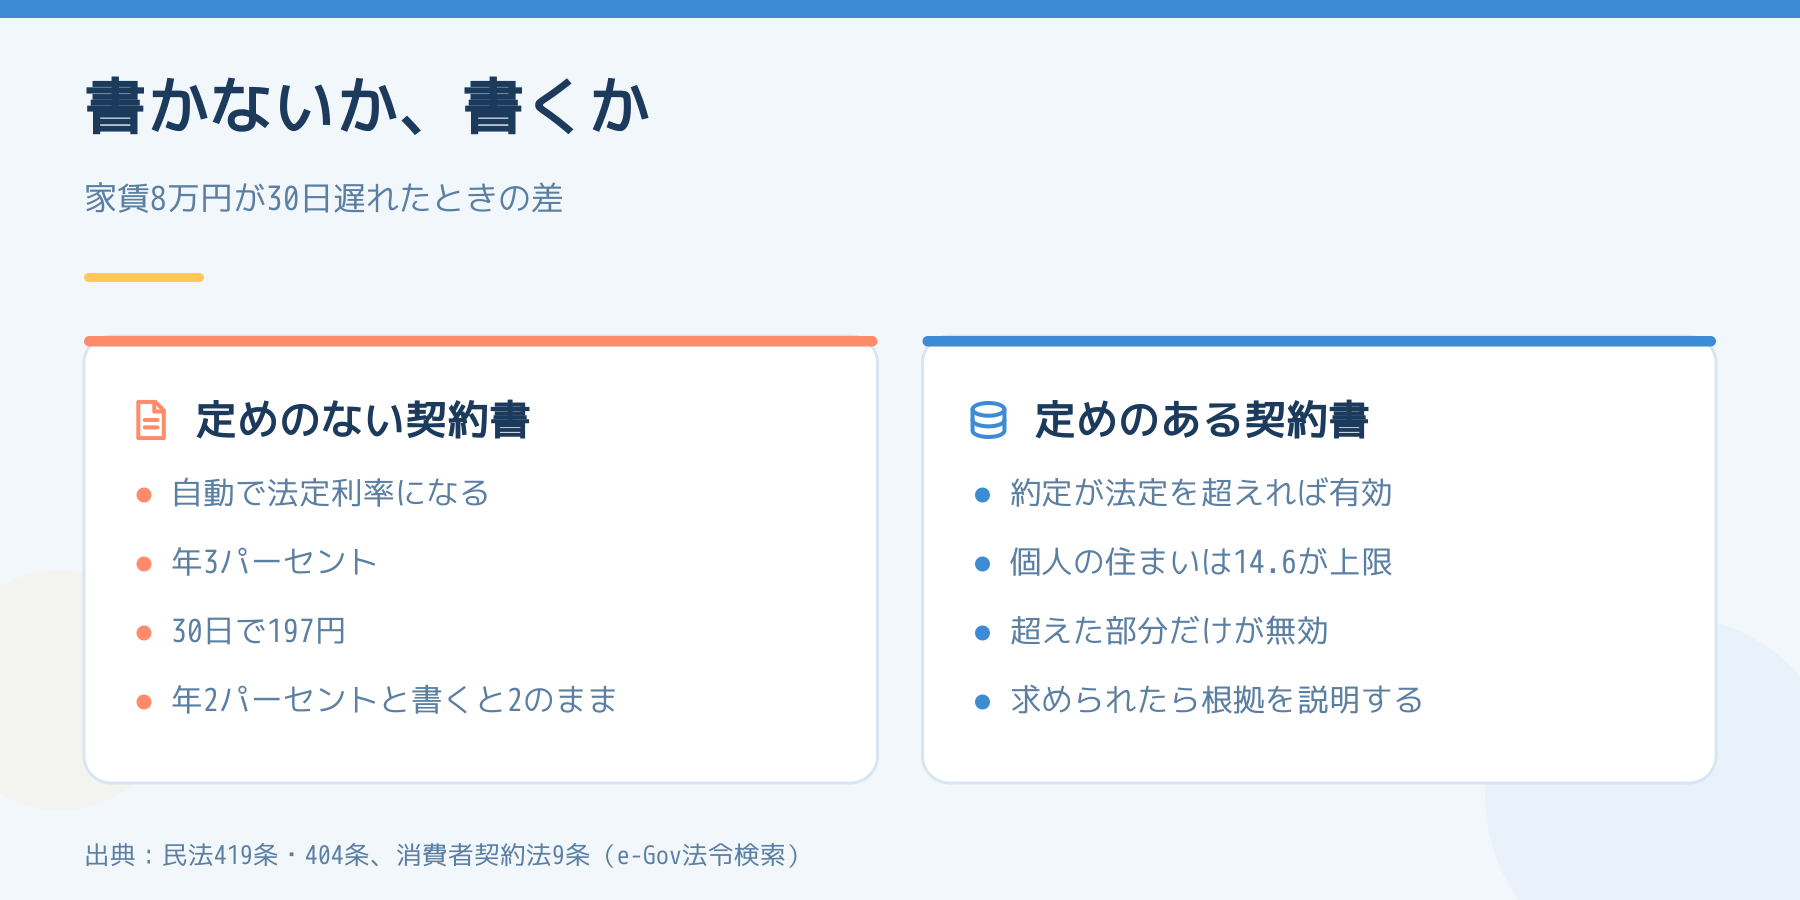
- 約定利率が法定利率を超えるときだけ、約定利率……「契約書に書いてあるほうが勝つ」のではなく、「法定利率より高いときだけ勝つ」という書き方です。年2%と書いてしまった契約書は、年2%しか取れません
- いつの法定利率か……「遅滞の責任を負った最初の時点における」法定利率です。あとで利率が動いても、その滞納については最初の時点の数字で固定されます
そして419条2項が「債権者は、損害の証明をすることを要しない」、3項が「債務者は、不可抗力をもって抗弁とすることができない」と続きます。実害がいくらだったかを説明しなくてよく、相手も「勤務先の入金が遅れた」では逃げられません。金銭債務だけの特別扱いです。
その法定利率は、いま何%ですか?
民法404条2項は「法定利率は、年三パーセントとする」と決めています。ただし3項で、3年を一期として変動する仕組みになっています。
変動の仕方が独特です。4項は、直近に変動があった期の基準割合と、当期の基準割合の差を計算し、「その割合に一パーセント未満の端数があるときは、これを切り捨てる」としています。つまり基準割合が1%以上動かないと、法定利率は1回も動きません。
期の区切りは、令和元年法務省令第1号で決まっています。最初の期が令和2年4月1日から令和5年3月31日まで。そこから3年ずつです。
法務省が2025年(令和7年)3月31日に公表した資料に、各期の数字が並んでいます(令和7年法務省告示第73号)。
- 令和2年3月31日まで……年5%
- 令和2年4月1日から令和5年3月31日まで……年3%
- 令和5年4月1日から令和8年3月31日まで……年3%
- 令和8年4月1日から令和11年3月31日まで……年3%
- 令和11年4月1日以降……未確定(変動の可能性あり)
第3期の基準割合は年0.4%と告示されました。第1期の0.7%からの差が1%未満なので、切り捨てられて据え置きです。2026年9月現在、答えは年3%で、2029年3月31日まで動きません。
家賃8万円が30日遅れた場合、年3%なら197円です(80,000×0.03×30÷365)。これが「何も書いていない契約書」で取れる金額の実物です。
書いてあっても、上には天井があります
消費者契約法9条1項2号が、支払遅延の遅延損害金に上限を置いています。条文は長いので要点だけ抜くと、支払期日の翌日から支払日までの日数に応じ、未払額に年14.6%を乗じた額を超える部分は無効です。
年20%と書いてある契約書を見かけますが、消費者契約に当たる限り、14.6%を超える部分は効きません。
では、どの契約が「消費者契約」になるのですか?
ここが実務で取り違えやすいところです。消費者契約法2条1項は、消費者を「個人(事業として又は事業のために契約の当事者となる場合におけるものを除く。)」と定義しています。判定するのは借主の側です。
- 個人が住むために借りている部屋……消費者契約。14.6%の天井が効きます
- 法人名義の社宅……借主が法人なので消費者ではありません。14.6%の天井は効きません
- 個人事業主が事業のために借りた店舗・事務所……「事業のために契約の当事者となる場合」なので、同じく外れます
なお2条2項は、事業者を「法人その他の団体及び事業として又は事業のために契約の当事者となる場合における個人」としています。大家さんが個人でも、賃貸を事業として行っていれば事業者の側です。「こちらも個人だから消費者契約法は関係ない」とはなりません。
利息制限法の数字は、家賃には来ません
年20%・年18%・年15%という数字を持ち出されることがありますが、あれは利息制限法1条です。条文の書き出しは「金銭を目的とする消費貸借における利息の契約は」です。
消費貸借とは、お金を借りて同じ額を返す契約のことです。家賃は貸金ではなく、部屋を使わせたことの対価なので、この条文の射程に入りません。家賃の遅延損害金に効く上限は、消費者契約法9条1項2号のほうです。
請求するときに、大家さんの側に付いた義務があります
あまり知られていませんが、消費者契約法9条2項にこうあります。
「事業者は、消費者に対し、……損害賠償の額を予定し、又は違約金を定める条項に基づき損害賠償又は違約金の支払を請求する場合において、当該消費者から説明を求められたときは、損害賠償の額の予定又は違約金の算定の根拠……の概要を説明するよう努めなければならない」。
努力義務ですが、請求する側に説明の責任が置かれているという向きは押さえておく価値があります。「契約書に書いてあるから」では答えになりません。日数・未払額・利率・計算式を出せる形にしておくことです。
都合の悪いことも書いておきます
- 金額が小さすぎて、回収コストに合いません。先ほどの例で197円です。内容証明1通のほうが高くつきます
- 毎回きっちり請求すると、関係が壊れます。2日の遅れが3か月続いているなら、原因(給料日と支払日のずれ、口座の残高管理)を聞くほうが早いことがあります
- 遅延損害金は、解除の理由そのものにはなりません。解除は別の条文の話で、信頼関係が壊れたといえるかどうかが問われます
- 入居中に利率を足すことはできません。遅延損害金の定めは契約の一部なので、次の契約から入れる話になります(→ 大家が賃貸借契約書で必ず読む3か所)
大家さんが今日できること
- 契約書の「遅延損害金」の行を探してください。あるかないかで、取れる金額が年3%と年14.6%に分かれます
- 書いてあったら、その数字を読んでください。年3%未満なら、書いてあること自体が不利に働いています
- 借主が法人か個人かを確かめてください。社宅契約なら、14.6%の天井は効きません
保証会社が入っている部屋では、遅延損害金より先に立替の手続きが動きます。そちらの順番は別の記事にあります(→ 家賃保証会社は入れるべきか|費用と守られる範囲、管理会社が指定する家賃保証会社を大家は変えられるのか)。連帯保証人に請求する場合は、極度額の欄も確認してください(→ 連帯保証人の保証が切れる3つの場面)。
出典
- 民法(明治29年法律第89号)404条・412条・419条。e-Gov法令検索(2026年9月14日時点の現行条文で確認)
- 消費者契約法(平成12年法律第61号)2条・9条。e-Gov法令検索(同日確認)
- 利息制限法(昭和29年法律第100号)1条。e-Gov法令検索(同日確認)
- 民法第404条第3項に規定する期及び同条第5項の規定による基準割合の告示に関する省令(令和元年法務省令第1号)。e-Gov法令検索(同日確認)
- 法務省「令和8年4月1日以降の法定利率について」(令和7年3月31日/令和7年法務省告示第73号)
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。