遠方で相続した物件の固定資産税は、納税管理人より先に「現所有者申告」です|国内に住む相続人は管理人が要りません
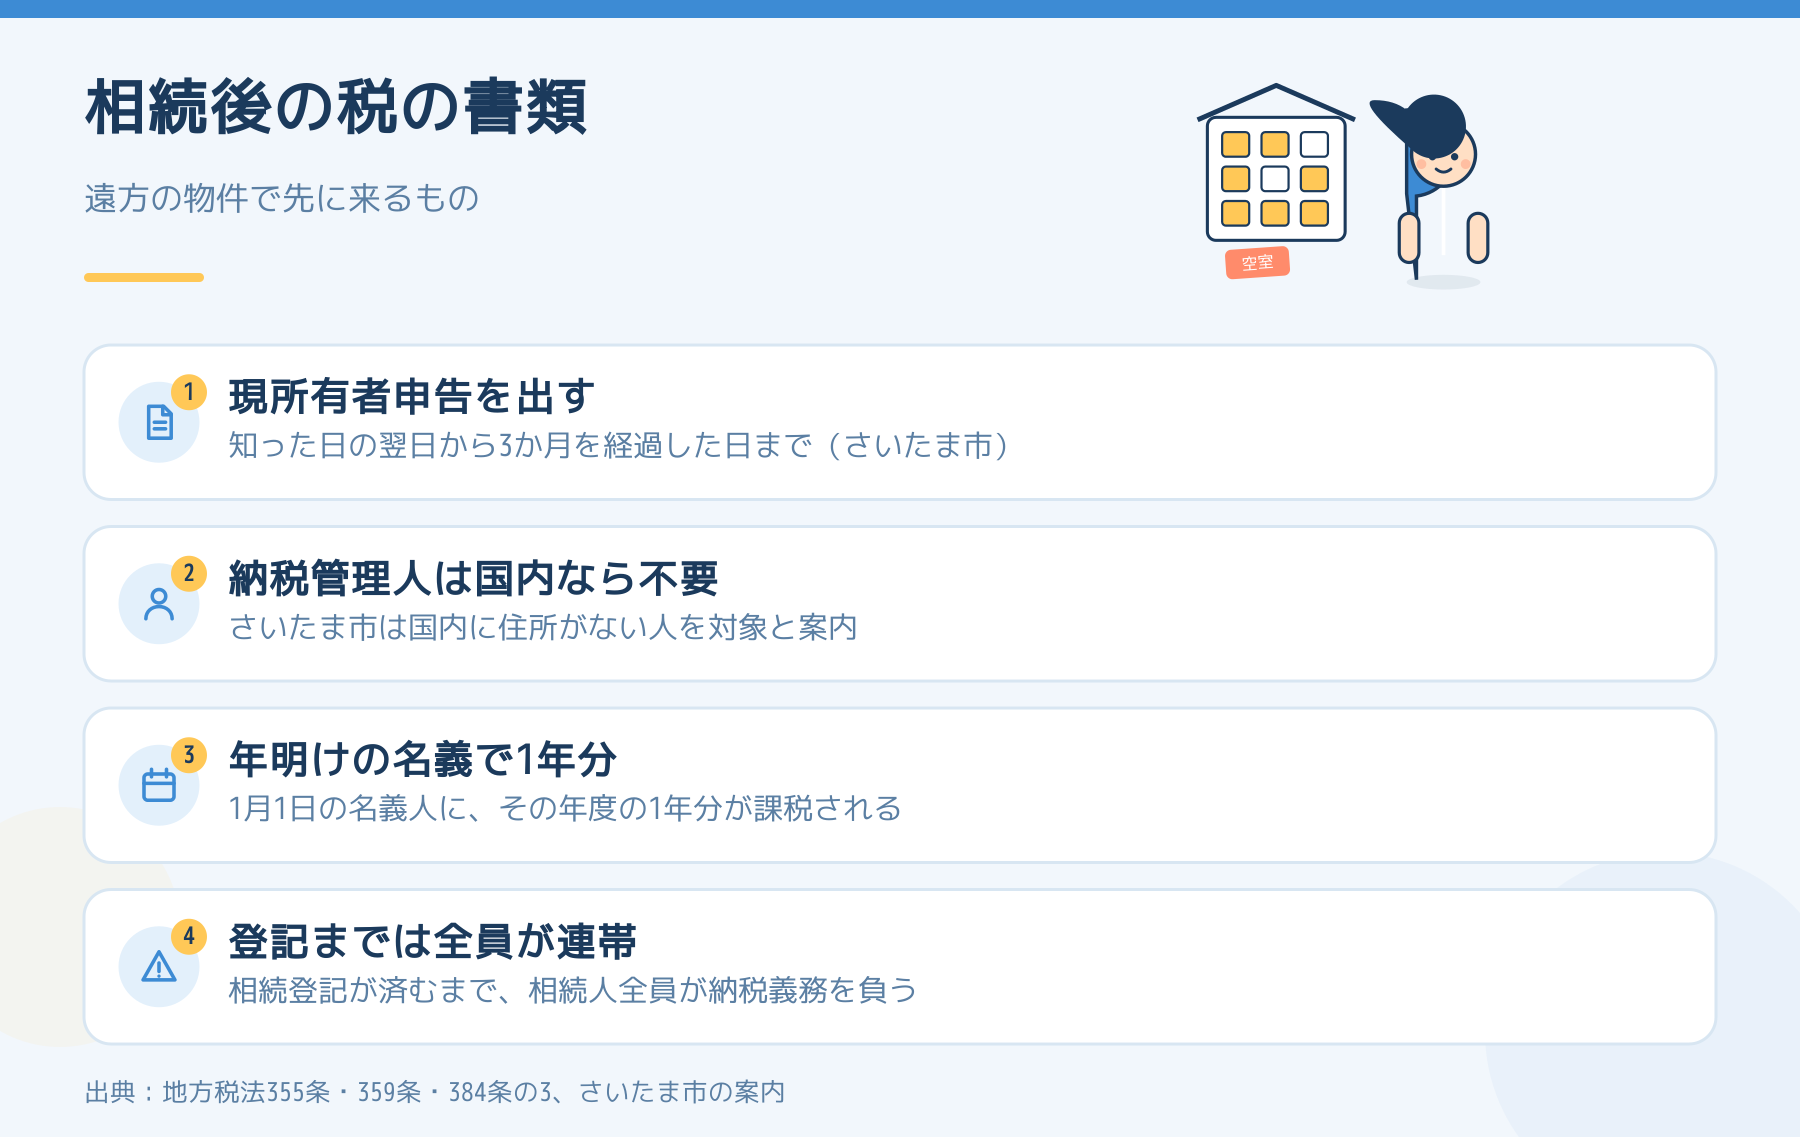
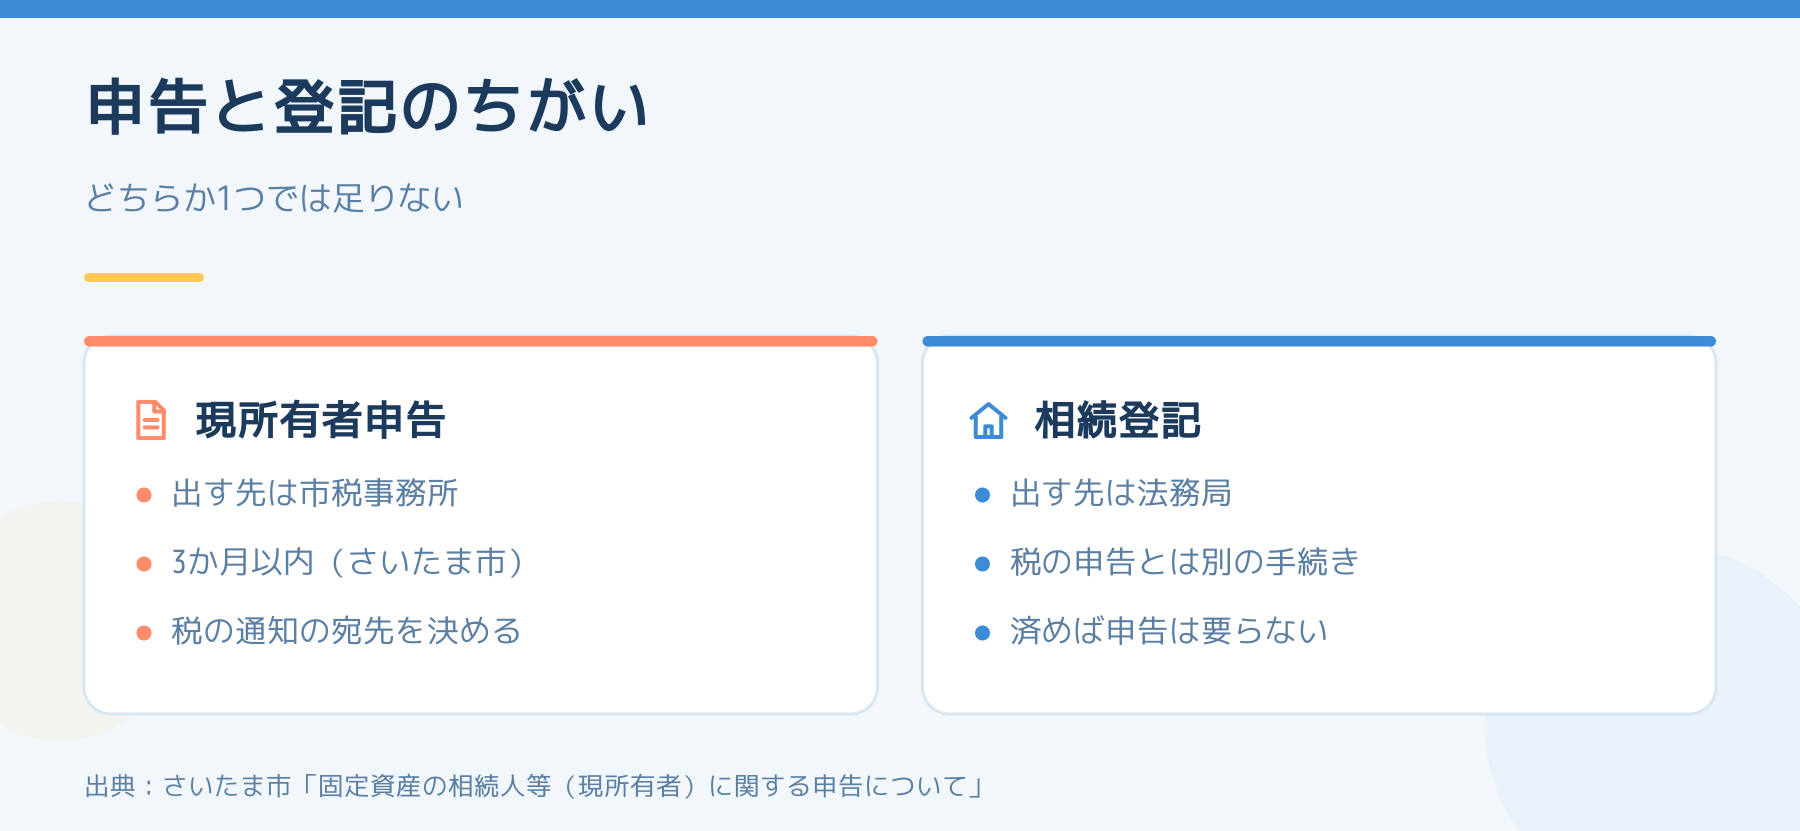
結論からお伝えすると、遠方で物件を相続した大家さんが固定資産税で最初に出す書類は、納税管理人の届出ではなく「現所有者申告」であることが多いです。さいたま市の案内では、納税管理人が必要なのは「国内に住所を有してない納税義務者」とされており、東京や大阪に住む相続人は対象になりません。一方で、相続登記が終わるまでの間は、相続人であることを知った日の翌日から3か月を経過した日までに、現所有者として申告することが市の条例で義務になっています。
遠方の物件を持ち続けるコストは、交通費や管理費だけではありません。1月1日に誰の名義になっているかで1年分の税が決まり、登記が済むまでは相続人全員が連帯して払う立場に置かれます。ここでは、固定資産税の書類を中心に、遠方の相続物件で先に決まってしまうことを順番に整理します。
届くのは、見覚えのない市税事務所からの封筒です
親が亡くなって数か月後、住んだことのない市の市税事務所から封筒が届く。中には「固定資産現所有者申告書」と返信用封筒が入っている。遠方の物件を相続した人が、最初に固定資産税と向き合うのはこの場面であることが多いです。
さいたま市は、市内に住民登録している人が亡くなり、その人名義の土地・家屋について相続登記が確認できない場合、市税事務所の資産課税課から親族宛に申告をお願いする文書を送ると案内しています。裏を返すと、亡くなった親が市外に住んでいた場合は、この文書が届かないこともあります。遠方に住んでいた親が、さいたま市内にアパートを持っていたような場合です。
「現所有者申告」とは、何を出す手続きですか?
根拠は地方税法384条の3です。登記簿上の所有者である個人が死亡している場合、その土地や家屋を現に所有している人(現所有者)に、市町村の条例で定めるところにより、住所・氏名などを申告させることができると定めています。期限は「現所有者であることを知つた日の翌日から三月を経過した日以後の日まで」で、具体的な日は条例で決まります。
さいたま市は市税条例83条の3でこの申告を義務にしており、次のように案内しています(2026年5月15日更新)。
- 相続登記等がされるまでの間、固定資産は相続人等(現所有者)全員が連帯して納税義務を負う
- 現に所有者であることを知った日の翌日から3か月を経過した日までに、物件の所在区を担当する市税事務所資産課税課へ提出する
- 令和7年11月から様式が変わり、「相続人代表者指定届(固定資産現所有者申告書を兼ねる)」になった
- すでに相続登記が完了していれば提出は不要
- 不動産登記の相続手続きや相続税とは一切関係がない
最後の1行が大事です。この申告を出しても、相続登記をしたことにはなりません。相続登記には別の期限と過料があります。そちらは相続したアパートの家賃は誰のものか|遺産分割を待たずに決まっていますで整理しました。
また、地方税法386条は、現所有者が正当な事由なく申告しなかった場合に、市町村が条例で10万円以下の過料を定められるとしています。過料の規定を置いているかどうか、いくらにしているかは市町村ごとに確かめてください。
納税管理人は、遠方に住んでいるだけでは要らないのですか?
地方税法355条1項は、固定資産税の納税義務者が「納税義務を負う市町村内に住所、居所、事務所又は事業所」を有しない場合に、納税管理人を定めて市町村長に申告するか、承認を受けなければならないと定めています。条文だけを読むと、市外に住む人はすべて対象に見えます。
ただし、同じ項は、納税管理人を「当該市町村の条例で定める地域内に住所等を有する者」から選ぶとしており、どこまでを地域とするかを条例に委ねています。さいたま市の「固定資産税に関するよくあるお問い合わせ」(2025年8月7日更新)は、この点を「国内に住所を有してない納税義務者は、本人に代わり納税に関する事務処理をする納税管理人の指定が必要です」と説明しています。国内の別の市に住む相続人は、自分で納税通知書を受け取れるということです。
なお、同じ案内では、税務署や県税事務所で納税管理人の手続きを済ませている場合と、国外やほかの市町村からさいたま市内に転入した場合の、いずれかに当たるときは、市税事務所にも届出が要るとしています。国税と市税で届出先が別になる点は、海外赴任中の相続人がいる家族で取りこぼしやすいところです。
355条の「条例で定める地域」の決め方は市町村ごとに違います。物件がさいたま市以外にある場合は、その市町村の案内で確かめてください。
1年分の税は、1月1日の名義で決まります
地方税法359条は、固定資産税の賦課期日を「当該年度の初日の属する年の一月一日」としています。遠方の物件を「そのうち売る」と考えている場合、この日付が効いてきます。
さいたま市の同じ案内には、前年12月に土地を売って1月中旬に所有権移転登記をした人に、5月にその年度の納税通知書が届いた例が載っています。回答は、1月1日時点の登記簿に名義が残っていたので、今年度分は売主に課税される、というものです。月割りで精算するかどうかは、売買の当事者で決めることだとも書かれています。この精算金が税金ではない理由は収益物件を買った大家が最初に集める7つの書類|固定資産税の精算金は税金ではないにまとめています。
相続では、亡くなった年の固定資産税は相続人に引き継がれます。翌年1月1日までに相続登記が終われば、翌年度の納税義務者は登記した人になります。終わらなければ、現所有者申告で届け出た相続人に通知が届き、登記が済むまでは全員が連帯する状態が続きます。
遠方の物件を持ち続けると、書類以外に何が残るのか
固定資産税の手続きが片付いても、遠方の物件には次のような負担が残ります。
| 負担 | 中身 | 先に確かめること |
|---|---|---|
| 毎年の固定資産税・都市計画税 | 1月1日の名義人に1年分。共有なら連帯 | 課税明細書の土地と家屋の内訳 |
| 建物を壊したときの税 | 1月1日に住宅の敷地でなくなると、住宅用地の特例が外れる | 解体の時期と1月1日の関係 |
| 管理と移動 | 空室・退去・修繕のたびに現地の判断が要る | 地元で管理を任せられる会社があるか |
| 共有の意思決定 | 貸す・直す・売るに相続人の同意が要る場面がある | 誰が代表者として書類を受け取るか |
建物を壊すと税が上がる仕組みについて、さいたま市は、145平方メートルの土地の古い一戸建てを8月に取り壊して12月に駐車場にしたところ、翌年度の固定資産税が上がった例を挙げています。家屋の分はなくなっても、住宅用地の特例が外れた上昇分のほうが大きかったという説明です。空室と税の関係は空室が続くと固定資産税は上がるのか|「6倍」が起きるのは空室ではないで詳しく書きました。
管理の距離については遠方の物件をどう管理するかと、管理会社にエリア外の物件を頼めるのか|知事免許でも県外の物件は扱えますが参考になります。
都合の悪いことも書いておきます
- 申告を出しても、税が安くなるわけではありません。通知の宛先と連絡先がはっきりするだけです
- 相続人が複数いると、代表者を決めるまでに時間がかかります。その間も、納税の義務は全員に連帯で残っています
- ここで書いたのはさいたま市の案内です。申告の期限、様式、納税管理人の取扱い、過料の有無は市町村の条例で決まるので、物件のある市町村の市税担当に確かめてください
- 相続税や譲渡の税は別の話です。個別の判断は税理士か税務署にご確認ください
今日できること
物件のある市町村の名前で「現所有者申告」と検索し、様式と期限が書かれたページを開いてください。そのうえで、相続人のうち誰が代表者として納税通知書を受け取るかを、兄弟姉妹で1回だけ話して決めます。遠方の物件を持ち続けるか手放すかを考えるのは、その宛先が決まってからでも遅くありません。
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。