事業所税は大家にも来ます|1円も払わない人に残る「2か月以内」の申告義務
1階が美容室、2階と3階がアパートという建物です。1階の床面積は48平方メートル。オーナーは「事業所税は大企業の話」と聞いていたので、封筒を開けるまで何の通知か分かりませんでした。中身は納付書ではなく、申告書の様式でした。「事業所用家屋の貸付け等申告書」と書かれています。
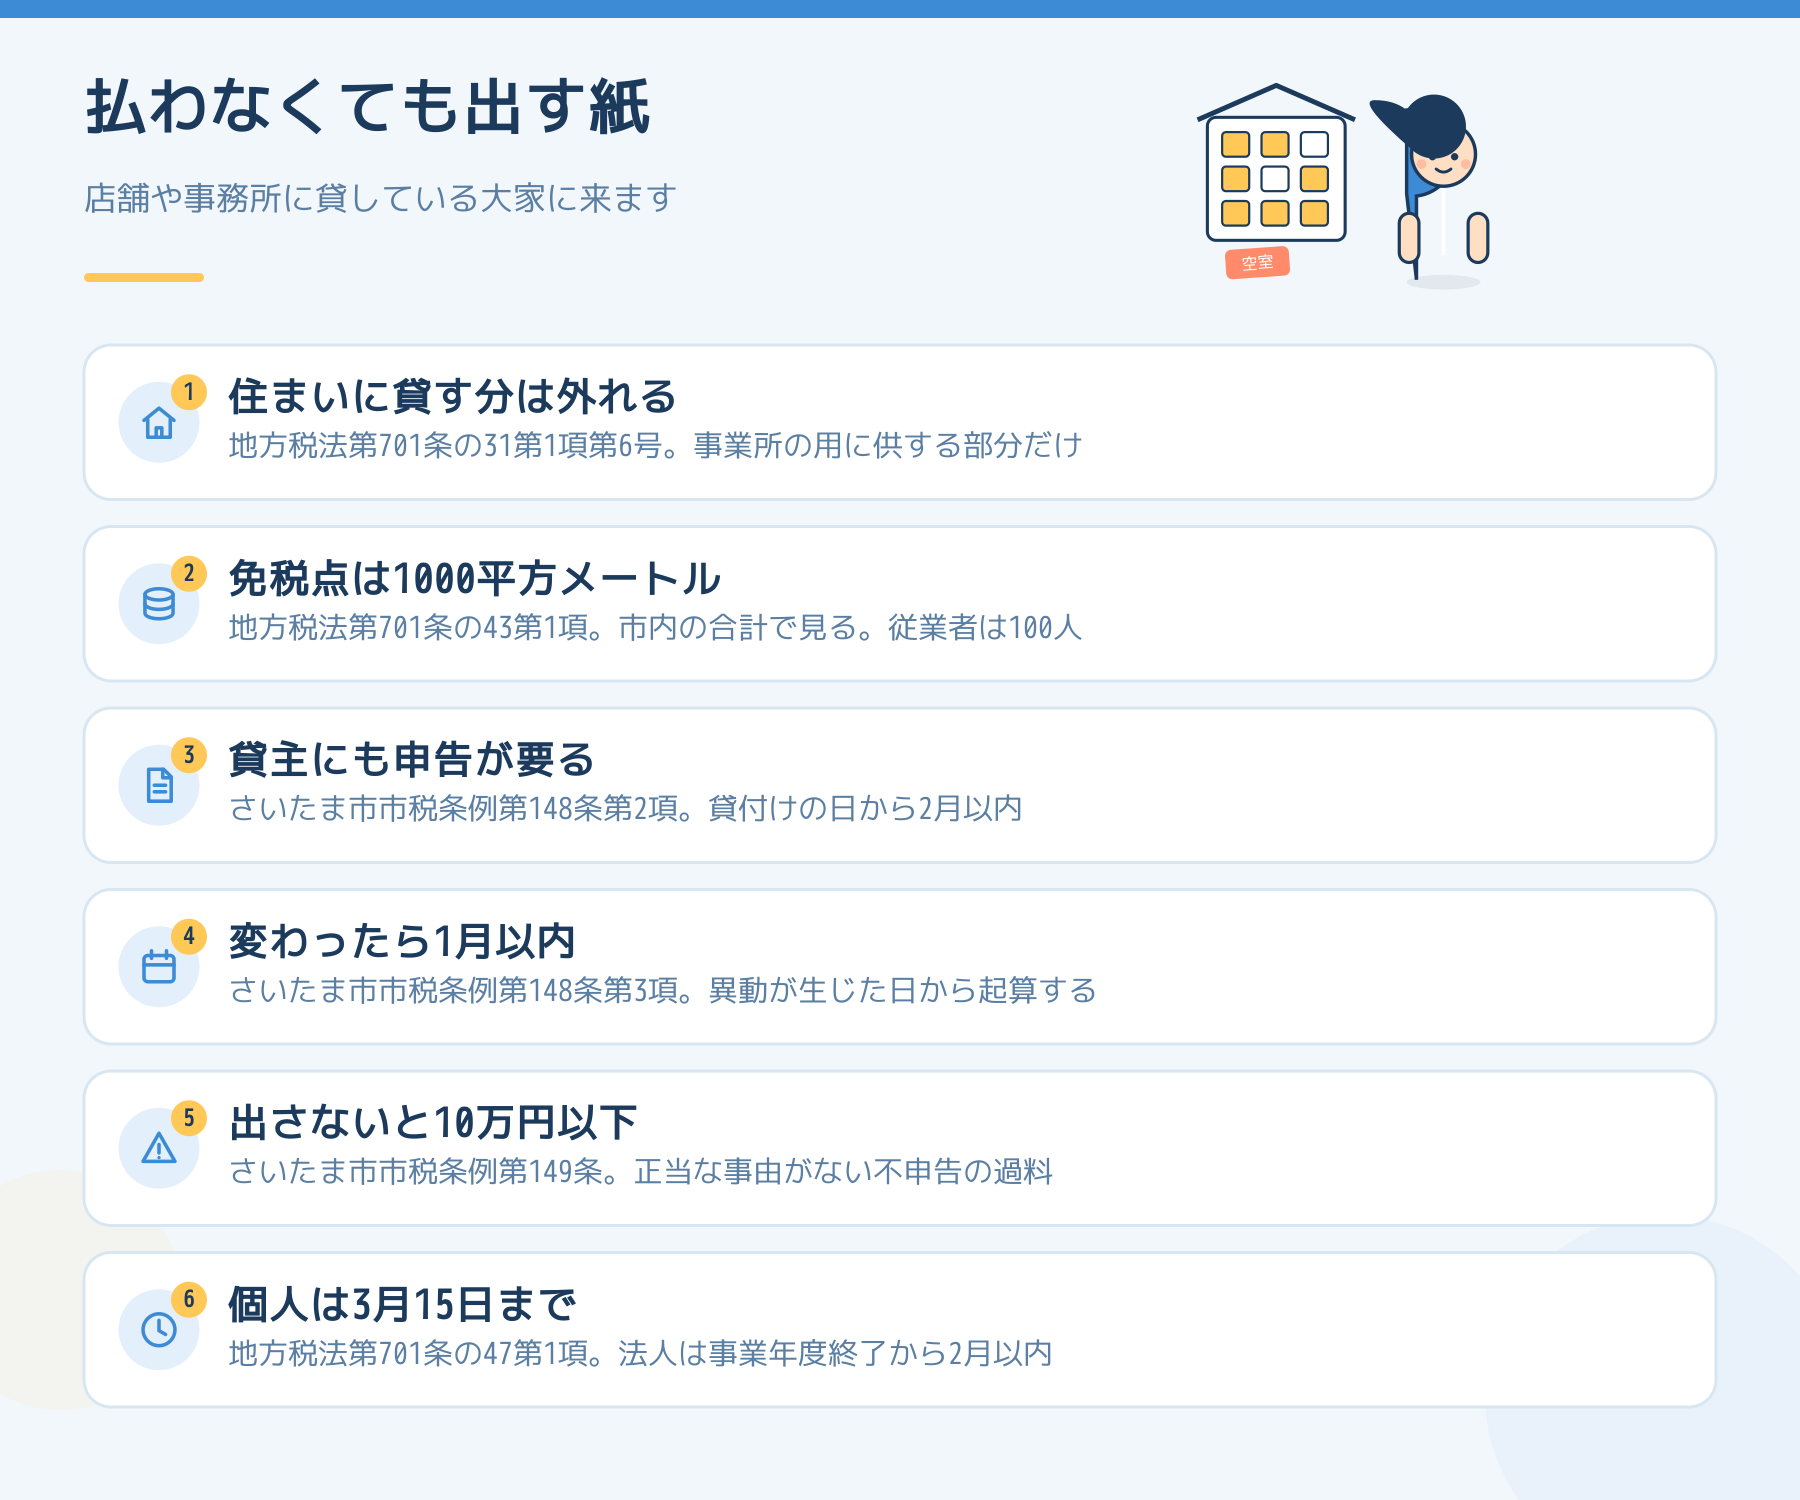
結論からお伝えすると、事業所税を1円も払わない大家にも、申告の義務が別に立ちます。さいたま市市税条例第148条第2項は、事業所税の納税義務者に事業所用家屋の貸付けを行う者に対し、貸付けを行った日から2月以内の申告を義務づけています。申告しなかったときは、同条例第149条で10万円以下の過料です。税額はゼロでも、過料は立ちます。
事業所税は、どの市にもある税ではありません
地方税法第701条の30は、事業所税を課すのは「指定都市等」と定めています。その範囲は同法第701条の31第1項第1号で3つに分かれます。地方自治法第252条の19第1項の市(政令指定都市)、首都圏整備法の既成市街地または近畿圏整備法の既成都市区域を有する市、そして人口30万以上のうち政令で指定するものです。
さいたま市は政令指定都市なので、1つ目に入ります。県内の他の市がどうかは市ごとに違いますので、物件の所在地の市のホームページで「事業所税」を探すのが確実です。ページが無い市は、そもそも課税していません。
税率と免税点
地方税法第701条の42は、資産割を1平方メートルにつき600円、従業者割を100分の0.25と定めています。さいたま市市税条例第140条も同じ数字です。
免税点は第701条の43第1項にあり、さいたま市市税条例第141条が受けています。市内の事業所床面積の合計が1,000平方メートル以下なら資産割はかからず、従業者数の合計が100人以下なら従業者割はかかりません。注意すべきは「同一の者が市内において行う事業に係る各事業所等」の合計で見る点です。1棟ごとではありません。市内に複数持っている場合は足し上げます。
申告と納付の期限は、法人が事業年度終了の日から2月以内(第701条の46第1項)、個人が翌年の3月15日まで(第701条の47第1項)です。個人の大家は、所得税の確定申告と同じ日が期限になります。
住宅として貸している部分は、そもそも入りません
ここが大家にとっていちばん大きいところです。課税の対象は「事業所等において法人又は個人の行う事業」(第701条の32第1項)で、床面積の側は「事業所用家屋」=「家屋の全部又は一部で現に事業所等の用に供するもの」(第701条の31第1項第6号)です。
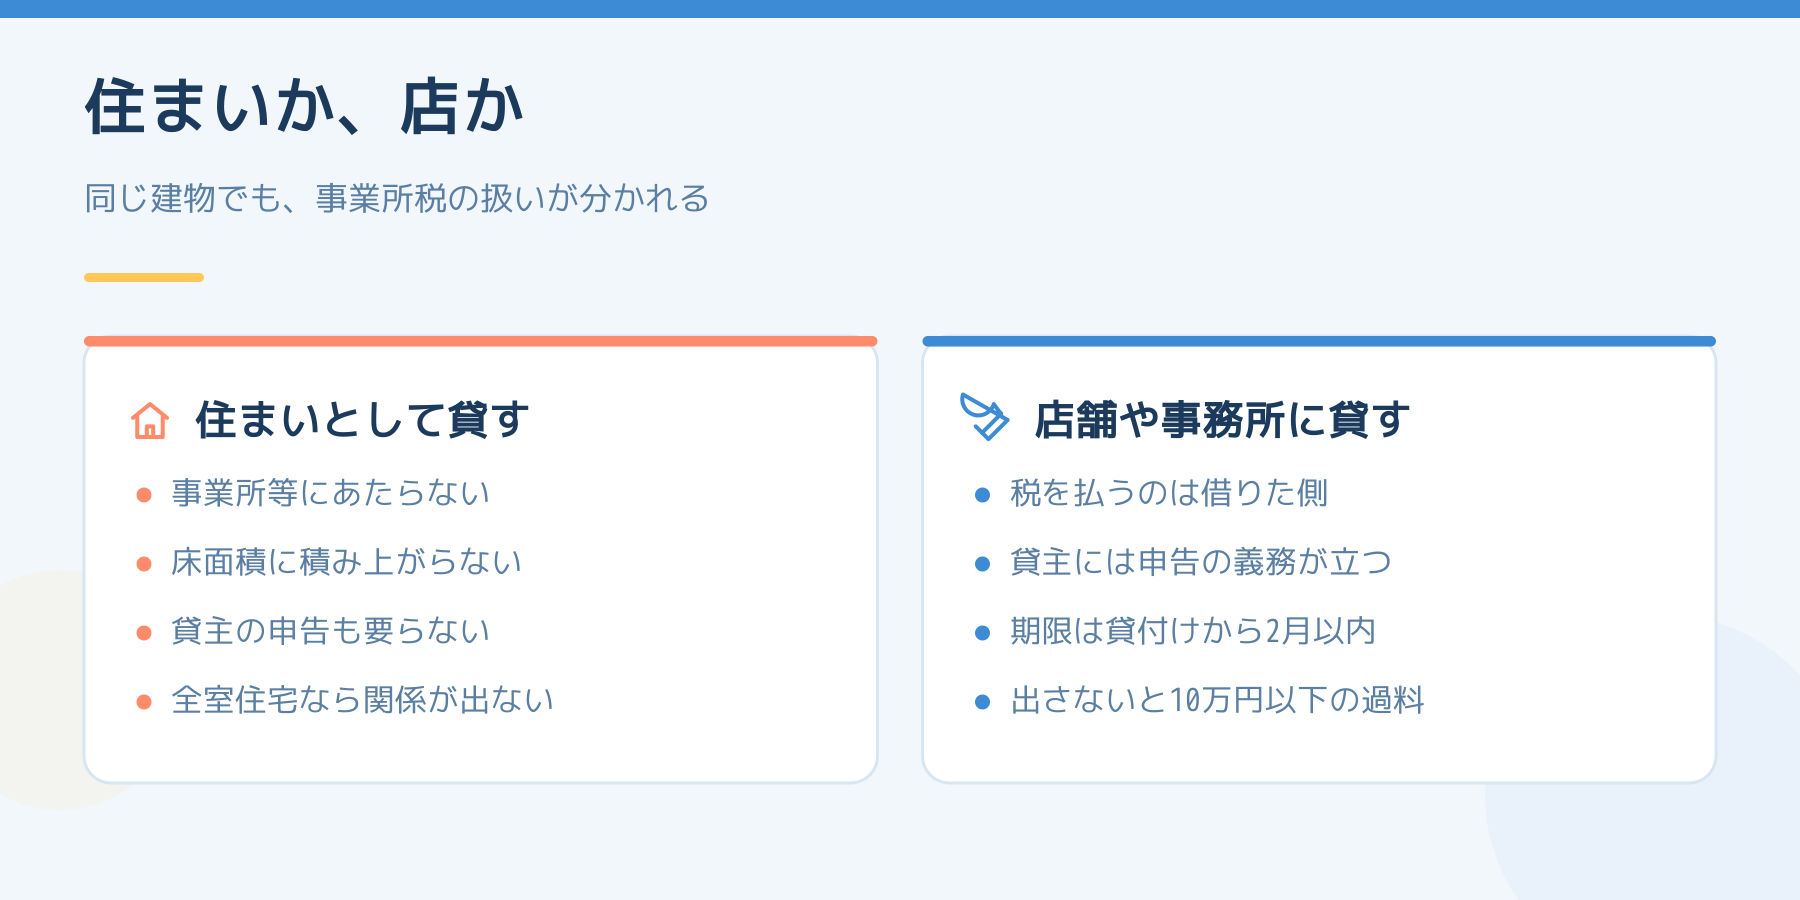
人が住んでいる部屋は事業所等ではありませんから、アパートの居室は事業所床面積になりません。10戸のアパートを2棟持っていても、全室が住宅なら床面積はゼロのまま積み上がりません。「大家には関係ない税」という理解は、この意味では正しいのです。
関係が出てくるのは、次の2つの場合です。
- 店舗や事務所に貸している。その部分はテナントの事業所等になります。納税義務者はテナント側で、大家ではありません
- 大家自身が事務所や管理人室を事業のために使っている。この場合は大家自身が納税義務者の側に立ちます
冒頭の建物で市から来たのは、1つ目の形です。税を払うのは美容室で、大家が求められたのは床面積の申告でした。市は、テナントが申告してきた面積と、建物の所有者が申告した面積を突き合わせます。だから貸主側の申告が制度として要るのです。
何を、いつまでに書くのか
さいたま市市税条例第148条第2項が挙げている記載事項は5つです。貸付けを行う者の住所・氏名・法人番号、事業所用家屋の所在地および事業所床面積、事業所用家屋に係る1棟の床面積(区分所有なら専有部分と共用部分の床面積)、納税義務者の住所および氏名、そして市長が必要と認める事項です。
期限は、新たに貸付けを行うこととなった日から2月以内。そして同条第3項で、申告した事項に異動が生じたときは、その異動が生じた日から1月以内です。テナントが入れ替わったとき、面積の配分を変えたとき、建物を売ったときが、この「異動」に当たります。2月と1月で期限が違う点に注意してください。
根拠の上位は地方税法第701条の52第2項で、同法第701条の54が「条例で十万円以下の過料を科する旨の規定を設けることができる」としており、それを受けたのがさいたま市市税条例第149条です。過料は行政上の秩序罰で、刑罰ではありません。ただし通知が来て納める形になります。虚偽の申告をした場合は、地方税法第701条の53で1年以下の拘禁刑または50万円以下の罰金という刑罰の側に移ります。
非課税の規定は、2026年7月31日に文言が変わりました
地方税法第701条の34第2項は、非課税とされる公益法人等の範囲に、管理組合法人や団地管理組合法人などを含めています。この項に並んでいた「マンション建替組合」「マンション敷地売却組合」は、2026年7月31日施行の改正で「マンション再生組合」「マンション等売却組合」「マンション除却組合」に置き換わりました。e-Gov法令検索で2025年12月31日時点の条文と現行条文を突き合わせて確認しています。
アパートの大家に直接効く変更ではありませんが、区分所有のマンションを持っている方は、組合の名称が変わった制度の側を見ておく必要があります。条文の名称が入れ替わると、過去の解説記事の用語がそのまま古くなります。
都合の悪いことも書いておきます
この申告は、やっても1円も戻ってきません。手間だけがかかります。そして市から様式が届くのは、テナント側が申告してきて突合が必要になったときですから、届かないまま2月を過ぎていることがあり得ます。制度としての期限は「貸付けを行った日から2月以内」で、通知が来た日からではありません。
床面積の出し方も単純ではありません。共用部分をどう配分するか、階段や機械室を含めるかは市の運用があり、さいたま市は「事業所税の手引き」を公開しています。金額と面積の判断が要る段は、税理士または市の担当課に確認してください。ここに書いたのは条文の位置と期限までです。
なお、償却資産の申告(1月31日)と、事業所税の個人の申告(3月15日)は別の制度です。両方を年間の予定表に入れておくと取り違えません。年間の期限は賃貸経営の1年は何月に何が来るかに並べてあります。
今日できること
持っている建物の用途を、住宅と非住宅に分けて紙に書いてください。非住宅がゼロなら、事業所税の話はここで終わります。1つでもあれば、その部分の床面積と、貸し始めた日を調べます。2月以内という期限の起点は、その日です。
帳簿の残し方は大家が使う帳簿は何かに、固定資産税の来る時期は固定資産税はいつ・いくら来るかにまとめています。
出典
地方税法(昭和25年法律第226号)第701条の30、第701条の31第1項、第701条の32第1項、第701条の34第2項、第701条の42、第701条の43第1項、第701条の46第1項、第701条の47第1項、第701条の52第2項、第701条の53、第701条の54(e-Gov法令検索で2026年9月22日に現行条文を確認。第701条の34第2項は2025年12月31日時点の条文と突き合わせ)。さいたま市市税条例第140条、第141条、第143条、第148条第2項・第3項、第149条(さいたま市例規集、2026年9月22日閲覧)。さいたま市「事業所税」(2026年9月22日閲覧)。
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。