回収できなかった家賃の落とし方は、室数で変わります|大家が読む所得税法51条2項と64条、2か月の期限
12月の帳簿の締めで、入金の欄が3か月空いたままの部屋が1つ残ります。入居者はもう退去していて、電話はつながらず、連帯保証人に送った手紙は戻ってきました。この18万円を、今年の経費として落としていいのか。帳簿の前で手が止まる場面です。
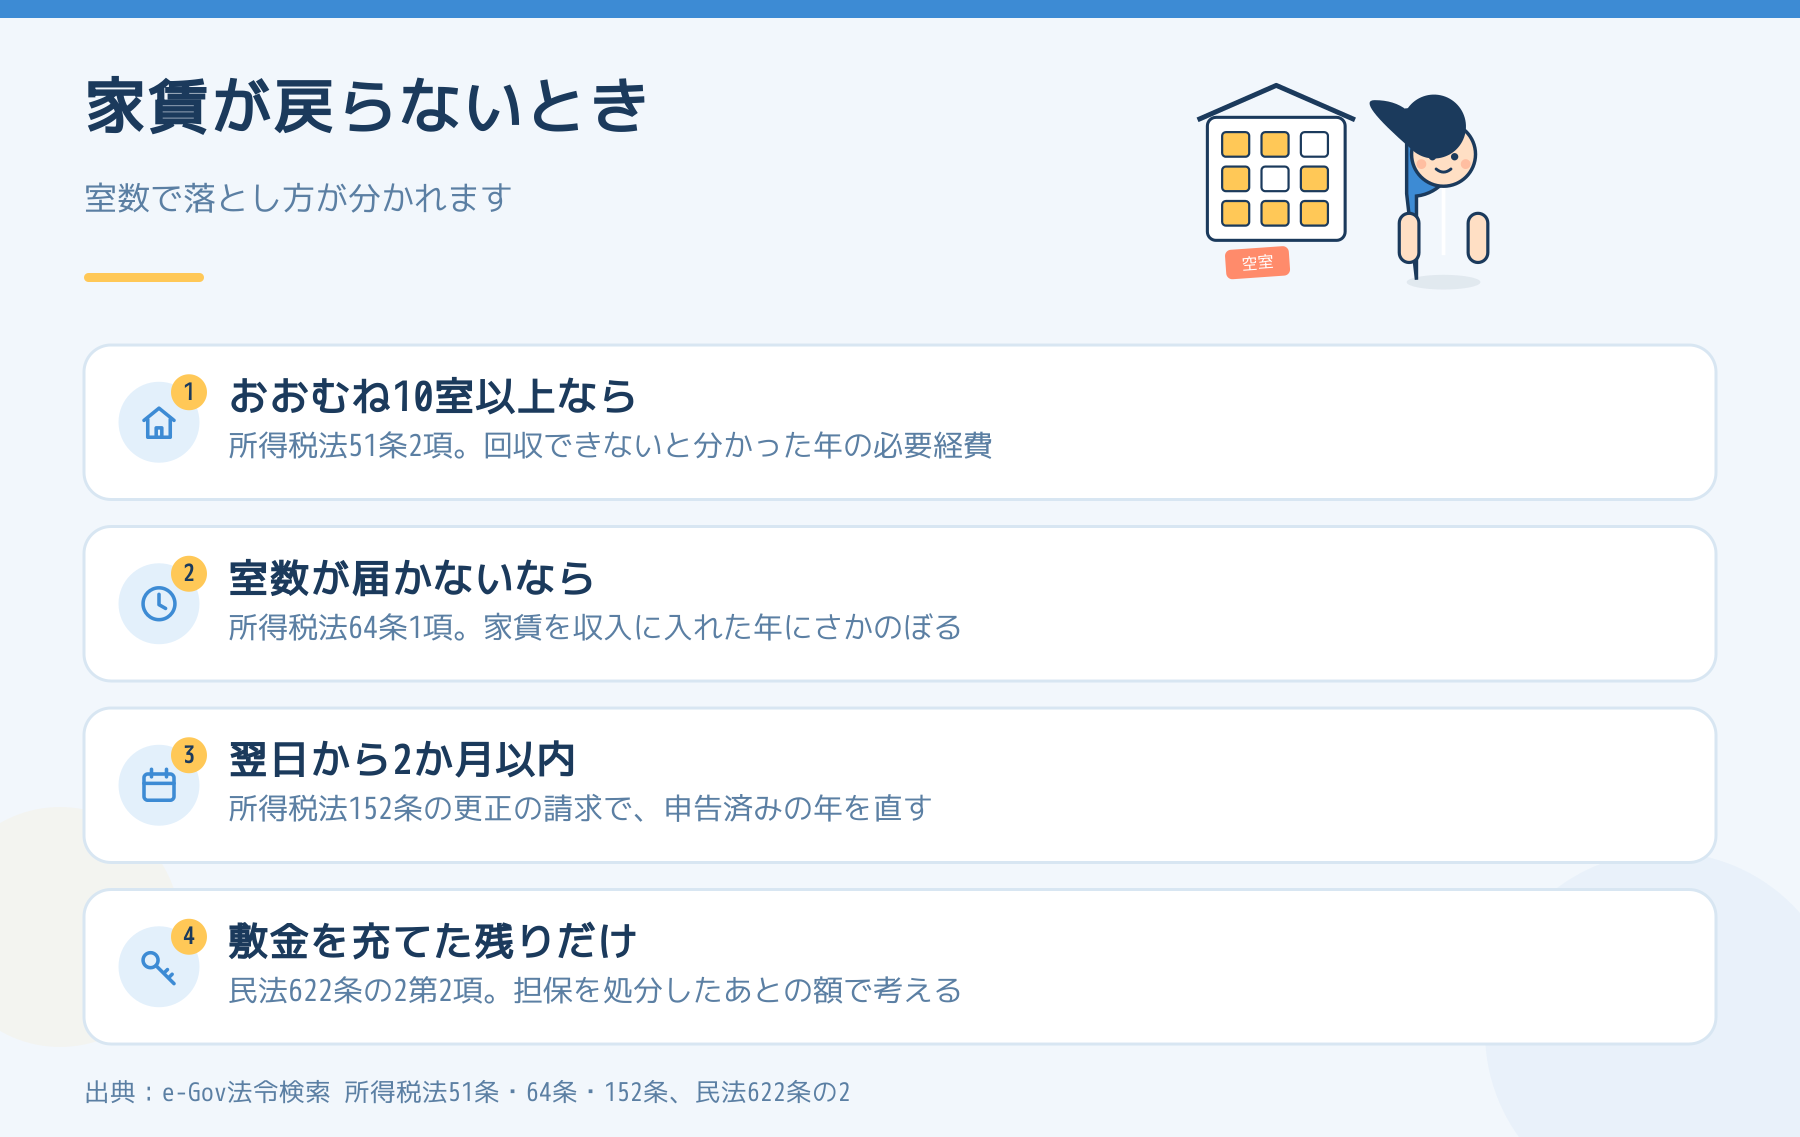
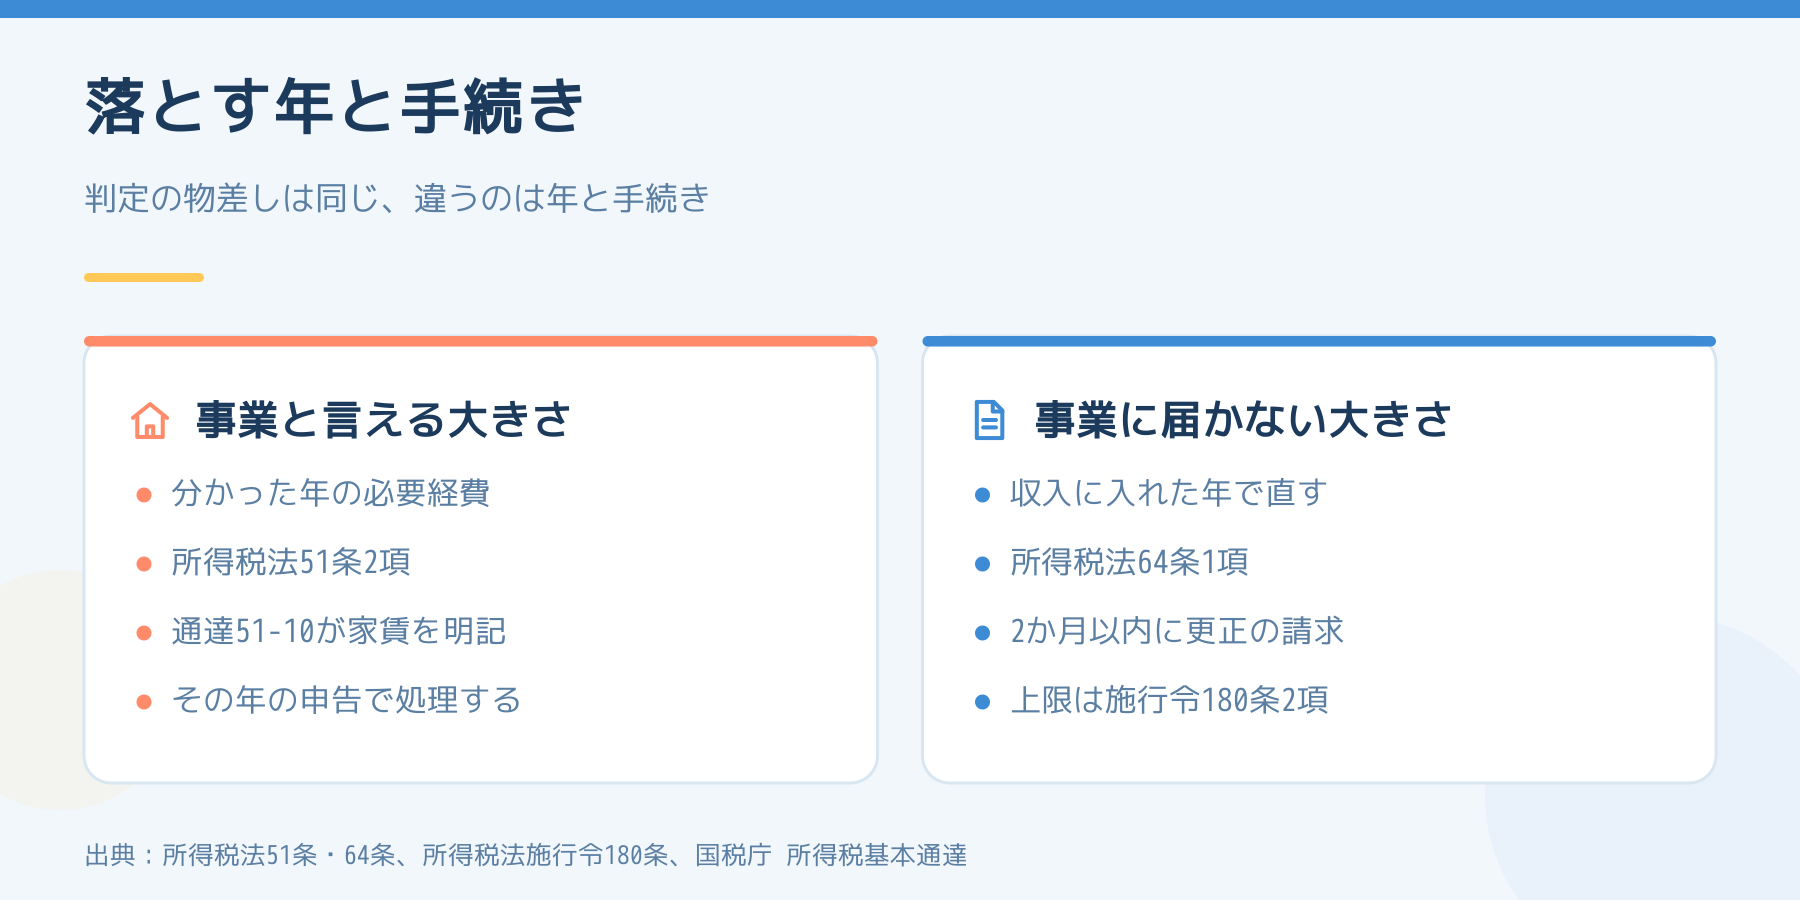
結論からお伝えすると、回収できなかった家賃の落とし方は、貸付けの規模で2つに分かれます。事業と言える規模なら、所得税法51条2項で回収できないと決まった年の必要経費に入れます。事業と言えない規模なら、64条1項で家賃を収入に入れた年にさかのぼって「なかったもの」とみなし、152条の「2か月以内」の更正の請求で直します。同じ18万円でも、手続きも期限もまったく違います。
入金されていない家賃も、まず収入に入っています
前提として、滞納された家賃は「入金がないから収入ではない」とはなりません。所得税基本通達36-5(1)は、不動産所得の収入に入れる時期を、契約や慣習で支払日が決まっているものはその支払日としています。
同じ通達の(2)は、賃貸借の存否をめぐる裁判や和解で受け取ることになった過去の期間の賃料相当額を、判決・和解等のあった日の収入としています。ただしかっこ書きで「未払賃貸料の請求に関する係争を除く」とあり、滞納家賃を請求する争いは(1)の支払日のままです。
つまり、滞納分はすでに収入に入っていて、税金もその前提で計算されています。回収できなかったときに「引く」手続きが必要になるのはそのためです。収入の数え方そのものは 賃貸経営の「収入」と「所得」は同じではない にまとめています。
事業的規模なら、51条2項で「その年の経費」です
所得税法51条2項は、不動産所得を生ずべき事業について、その事業の遂行上生じた売掛金・貸付金などの債権の貸倒れで生じた損失を、損失の生じた日の属する年分の必要経費に入れると定めています。
家賃がこの「債権」に入ることは、所得税基本通達51-10が明記しています。例として並んでいる中に「不動産貸付業者の未収賃貸料」があります。
事業と言えるかどうかは、所得税基本通達26-9の目安で判断します。アパートなど貸与できる独立した室数がおおむね10以上、独立家屋ならおおむね5棟以上であれば、特に反証がない限り事業として扱われます。
「回収できない」と言える日は、通達が3つの形で決めています
| 通達 | いつ落とせるか | 賃貸で当てはまる場面 |
|---|---|---|
| 51-11 | 法的整理で切り捨てられた日、または債務超過が相当期間続く相手に、債務免除額を書面で通知した日 | 入居者が破産・再生した/回収の見込みがなく、書面で免除を通知した |
| 51-12 | 資産状況や支払能力から全額が回収できないことが明らかになった日。担保物があれば処分したあと | 行方が分からず、財産もない。預かった敷金は充当したあと |
| 51-13 | 継続的な取引をやめてから1年以上たったとき、1円などの備忘価額を残して落とせる | 取引の停止にあたる事情があるか、個別の判断になる |
51-12の「担保物」に当たるのが敷金です。民法622条の2第2項は、賃借人が債務を履行しないとき、賃貸人は敷金をその債務の弁済に充てることができるとしています。退去時には、同じ条の1項で敷金から滞納分を差し引いた残りを返す形になります。落とせるのは、敷金を充てても残った分だけです。
51-13の注書きは、「不動産取引のようにたまたま取引を行った債務者」への債権にはこの扱いがないとしています。毎月の家賃は継続的な取引ですが、この通達の「取引の停止」に当たるかどうかは事情で変わります。使えると決めつけず、税務署に確かめてから使ってください。
事業と言えない規模なら、64条で「さかのぼって」直します
所得税法64条1項は、各種所得の収入金額の全部または一部を回収できなくなった場合、その回収できなくなった金額に対応する部分を「なかつたものとみなす」としています。かっこ書きで、不動産所得を生ずべき事業から生じたものは除かれています。つまり、10室に届かない大家のための条文です。
「なかったものとみなす」のは、回収できないと分かった年ではなく、その家賃を収入に入れた年の所得です。すでに申告を終えた年の数字を直すことになるため、手続きは更正の請求になります。
所得税法152条は、64条に規定する事実が生じたことで税額が過大になったときは、その事実が生じた日の翌日から2か月以内に限り、更正の請求ができるとしています。更正請求書には、その事実が生じた日も書かなければなりません。
さかのぼって引ける額には上限があります
所得税法施行令180条2項は、なかったものとみなす金額を、次のうち低いほうまでとしています。
- 回収不能になった時の直前に確定している、その年分の総所得金額・退職所得金額・山林所得金額の合計額
- その家賃が含まれていた所得(不動産所得)の金額から、その家賃がなかったとした場合の所得の金額を差し引いた残額
「回収できないかどうか」の判定は、所得税基本通達64-1が51-11から51-16までの取扱いに準ずるとしています。判定の物差しは事業的規模と同じで、違うのは落とす年と手続きです。
貸倒引当金は使えますか?
一部だけ使えます。所得税法52条1項(個別評価)は、不動産所得を生ずべき事業を営む人も対象にしていて、更生計画認可の決定など政令で定める事実が生じている債権について、損失の見込額を引当金として繰り入れられます。
一方、2項(一括評価)は「青色申告書を提出する居住者で事業所得を生ずべき事業を営むもの」に限られています。不動産所得の大家は、青色申告でも、滞納の実績率で一括して引き当てることはできません。
都合の悪いことも書いておきます
- 回収できないことを示すのは大家の側です。督促の記録、内容証明の控え、戻ってきた郵便、保証人への連絡の記録がなければ、「明らかになった日」を説明できません。督促の初動は 家賃を滞納された。最初の3日でやること に書いています
- 連帯保証人や家賃保証会社から回収できる見込みがあるうちは、「全額が回収できないことが明らか」とは言いにくいと考えられます。保証会社が立て替えた家賃は、そもそも大家の損失になりません(保証会社が家賃を立て替えても、契約を解除できるのは大家だけです)
- 2か月の期限は短いです。業務的規模の大家が「来年の申告でまとめて」と考えていると、152条の期限を過ぎてしまうことがあります
- 10室の線は目安です。26-9も「準ずる事情」を認めており、室数だけで決まるものではありません
ここに書いたのは条文と通達の一般的な読み方です。実際に落とす年や金額は、税理士か所轄の税務署に確認してください。
年末の帳簿の前でやる3つ
- 室数を数える。おおむね10室以上なら51条2項、届かなければ64条と152条です
- 敷金を充てる。退去済みなら、預かった敷金から滞納分を差し引いた残りが「回収できない額」の候補です
- 回収できないと分かった日を記録する。書面で免除を通知した日、戻ってきた郵便の日付など、証拠と一緒に残します。業務的規模なら、その翌日から2か月を手帳に書き込んでください
帳簿のつけ方は 大家が使う帳簿は何か、礼金や敷金の収入時期は 礼金と更新料は、入金した年の収入とは限りません、青色申告との関係は 青色申告にすると何が変わるか にあります。
(出典:e-Gov法令検索 所得税法51条・52条・64条・152条、所得税法施行令180条、民法622条の2。国税庁 所得税基本通達26-9・36-5・51-10〜51-13・64-1。2026年9月25日時点)
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。