確定申告の誤りに自分で気づいた大家へ|調査通知の前に出す修正申告は過少申告加算税がかかりません
結論からお伝えすると、確定申告のあとで納める税額の不足に自分で気づいたときは、税務署から調査の連絡が来る前に修正申告書を出すのが有利です。国税通則法65条6項は、修正申告が「調査があったことにより更正があるべきことを予知してされたものでない」場合で、しかも調査通知がある前に出したものには、過少申告加算税の規定(同条1項)を適用しないとしています。
「家賃収入の入力を1件飛ばしていた」「修繕費に入れた金額の中に資本的支出が混じっていた」。申告書を見返して気づく誤りは、たいてい静かにやってきます。ここでは条文を順に開いて、いつ・どの手続きで・何が上乗せされるのかを整理します(2026年9月30日時点)。
修正申告は、税額が足りなかったときの手続きです
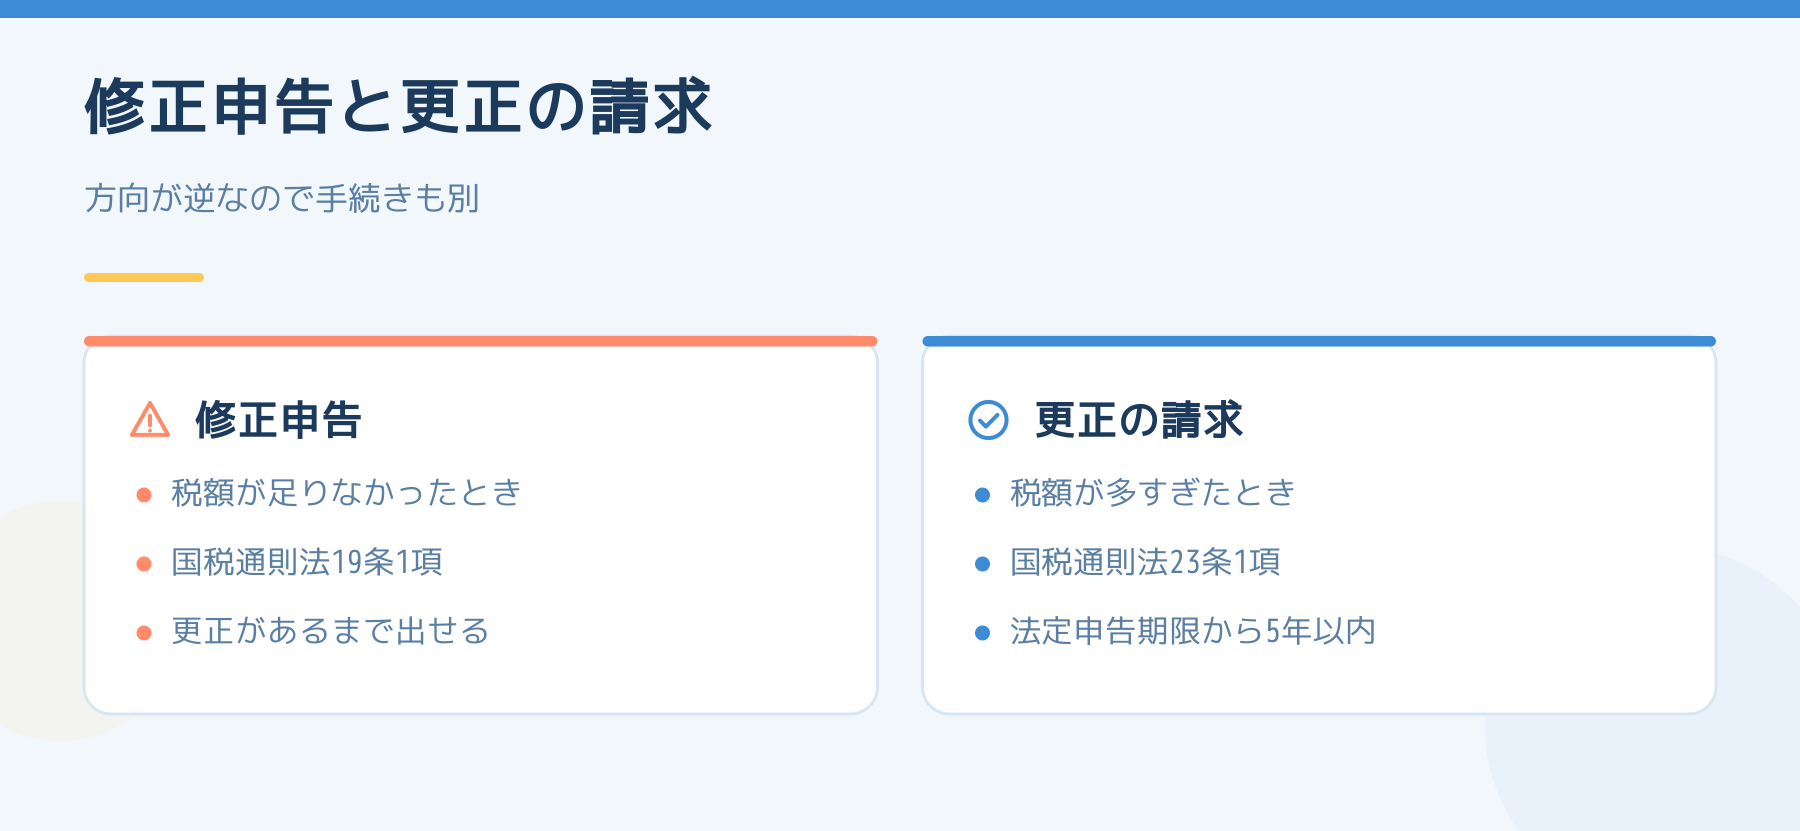
国税通則法19条1項は、納税申告書を出した人が、次のような場合に、税務署の更正があるまでの間、修正申告書を出せると定めています。
- 先の申告で納付すべき税額として書いた額に、不足があるとき
- 先の申告に書いた純損失等の金額が、過大だったとき
- 先の申告に書いた還付金の額に相当する税額が、過大だったとき
- 納付すべき税額を書かなかった場合で、納付すべき税額があるとき
逆に、税額が多すぎたとき(経費を入れ忘れた、控除を落としたなど)は、修正申告ではなく更正の請求です。国税通則法23条1項により、法定申告期限から5年以内に税務署長へ請求します。方向が逆なので、手続きも別です。
加算税は、いつ出すかで10%・5%・なしに分かれます
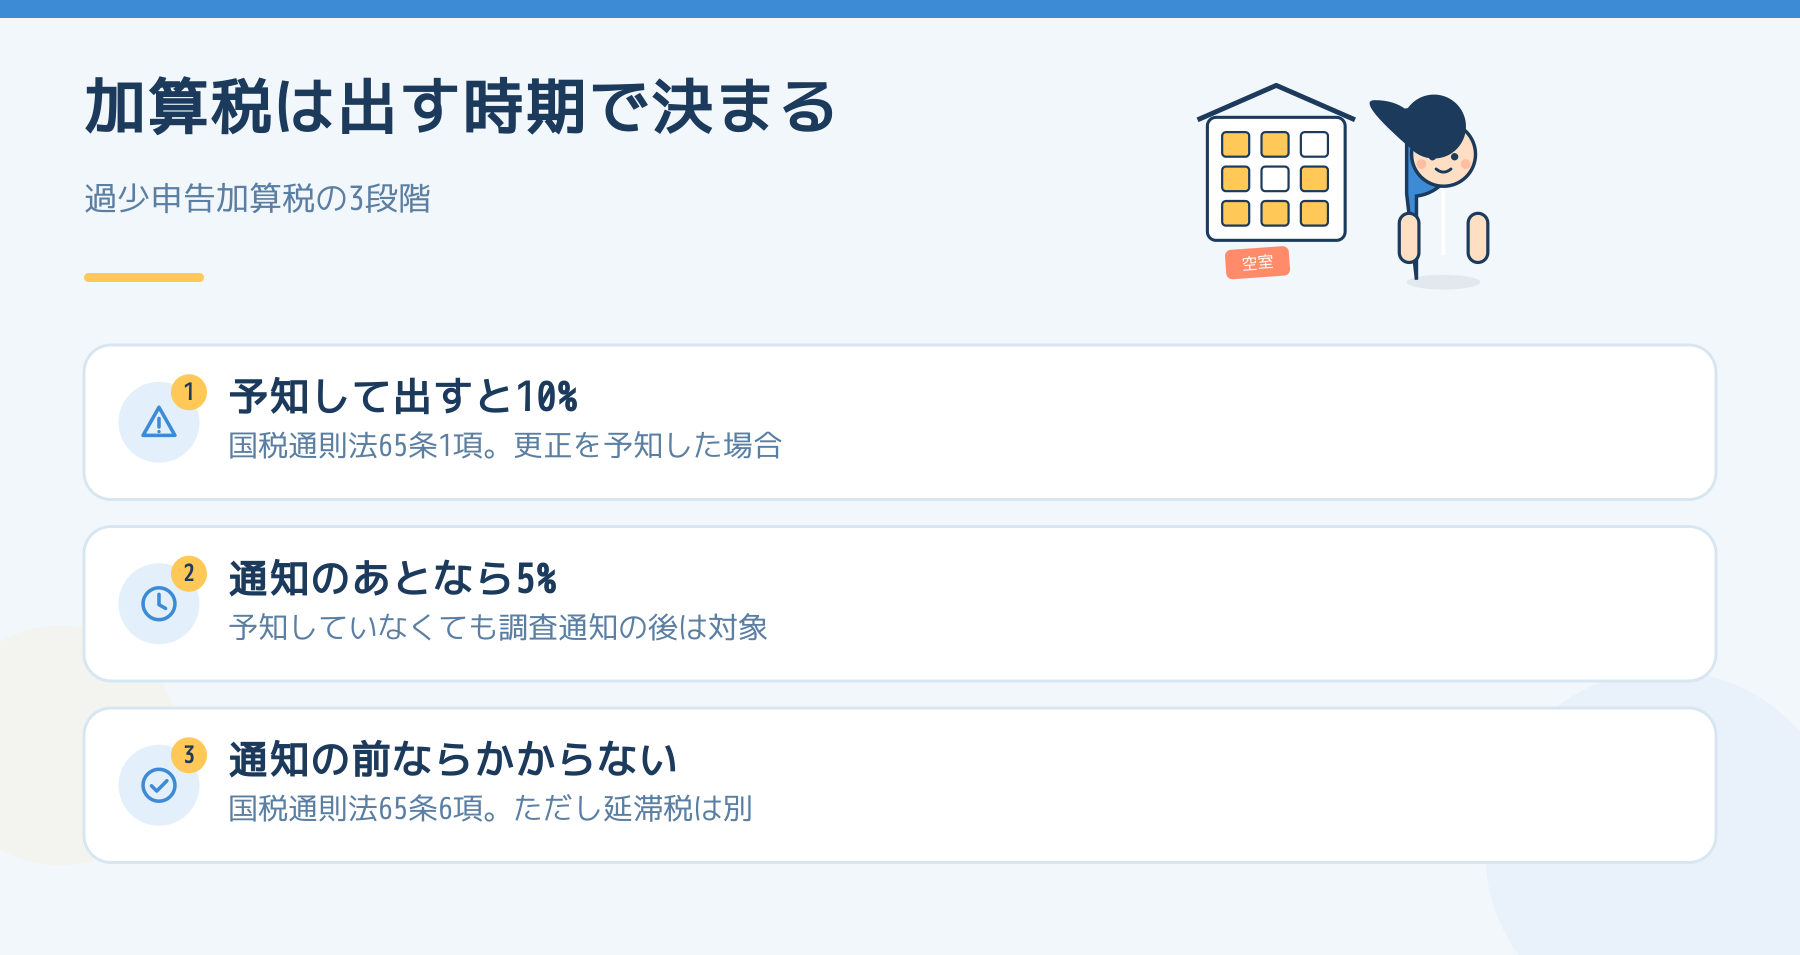
65条1項は、期限内に申告した人が修正申告をしたとき、増えた税額に10%の過少申告加算税を課すと定めています。ただし、修正申告書の提出が、調査により更正があるべきことを予知してされたものでないときは、割合は5%です。
さらに6項が、その修正申告が調査通知の前に行われたものであれば、この加算税自体を課さないとしています。
| 修正申告を出した時点 | 過少申告加算税 | 根拠 |
|---|---|---|
| 調査で更正されると予知したうえで出す | 増えた税額の10% | 65条1項 |
| 予知はしていないが、調査通知のあとに出す | 増えた税額の5% | 65条1項かっこ書 |
| 予知しておらず、調査通知の前に出す | 課されない | 65条6項 |
このほか、増えた税額が期限内申告税額と50万円のいずれか多いほうを超えると、超えた部分に5%が加わります(同条2項)。また、増えた税額の計算の基礎となった事実に正当な理由があると認められる場合は、その部分を除いて計算されます(同条5項1号)。
納付はいつまでですか?加算税がなければ、ほかの負担もありませんか?
修正申告で納める税額は、修正申告書を提出した日までに納付します(同法35条2項1号)。分けて後日納める仕組みではないので、出す前に資金を用意しておくのが現実的です。
加算税がかからなくても、延滞税は別に生じます。60条1項2号は、修正申告書を出して納付すべき国税があるときに、延滞税を納めるよう定めています。延滞税は法定納期限の翌日から納付の日までの日数に応じて増える(同条2項)ため、気づいた時点で早く出すほど小さくなります。
「調査通知の前」は、誰が決めるのですか?
調査通知は、国税通則法74条の9第1項の事前通知の項目にあたる事項を伝えるもので、通知があった日が線になります。予知の有無を含め、最終的な判断は税務署が行います。「通知が来る前に出したから加算税はかからない」と決め込まず、出したあとに税務署から届く納付書や書面を確認してください。
都合の悪いことも書いておきます
- 期限内に申告していない年は、別の扱いです。65条は期限内申告書が出された場合の条文で、期限後申告は別の条文(66条)になります。
- 修正申告を出すと、提出後に不服申立てをすることはできません。誤りが税務署の主張だと感じる場合は、修正申告ではなく別の道が残ります。
- 入力の誤りか、判断の違いかで、直し方が変わります。金額が大きいときは、税理士に確認してから出すほうが安全です。
税務調査の連絡が来た場面の見方は大家に税務調査の連絡が来たら、最初に聞き取ることに、加算税の上乗せの仕組みは大家が使う帳簿は何かに整理しました。個別の判断は、所轄の税務署か税理士に確かめてください。
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。