空室になっても火災保険は続きます|大家が読む保険法29条と、空室の日までさかのぼる31条2項2号
退去の立会いが終わって鍵を受け取り、ブレーカーを落として玄関を閉める。次の入居者が決まるまで、その部屋には誰もいません。1か月で決まることもあれば、半年空くこともあります。このとき、火災保険のことを思い出す方はあまりいません。
結論からお伝えすると、空室になっても保険は続きます。ただし、保険法には「契約したあとに危険が増えたとき」の条文が用意されていて、そこに引っかかると解除されたうえに、空室になった日までさかのぼって保険金が出なくなることがあります。こわいのは解除そのものより、この「さかのぼる」ほうです。
契約のときの告知と、契約後の通知は別の条文です
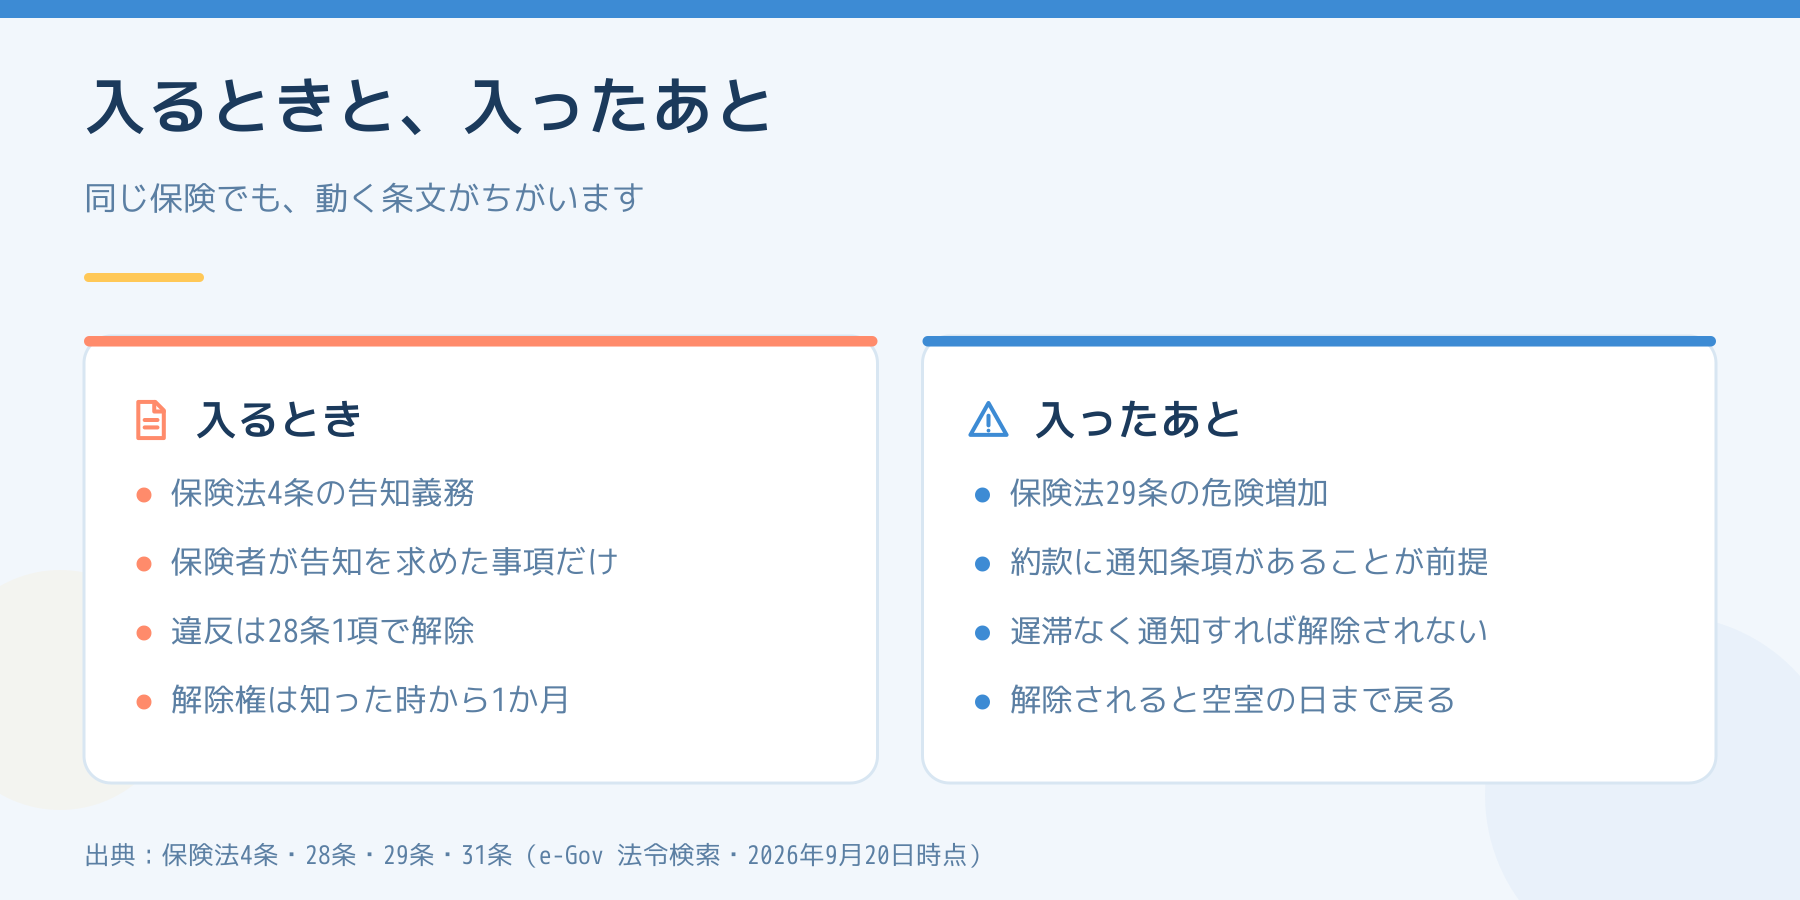
この2つを混ぜると話がずれます。まず契約時です。保険法4条(告知義務)は、損害保険契約の締結に際し、「保険者になる者が告知を求めたもの」について事実を告知しなければならない、と定めています。聞かれていないことまで申告する義務ではありません。
違反したときは保険法28条1項で解除されますが、同条4項に期限があります。解除権は、保険者が解除の原因を知った時から1か月行使しないと消滅し、契約の締結の時から5年を経過したときも同様です。
一方、契約したあとの話は29条の世界です。空室は、契約時ではなく契約後に起きることなので、4条ではなく29条を読むことになります。
質問:空室になったら、保険会社に連絡しないといけませんか?
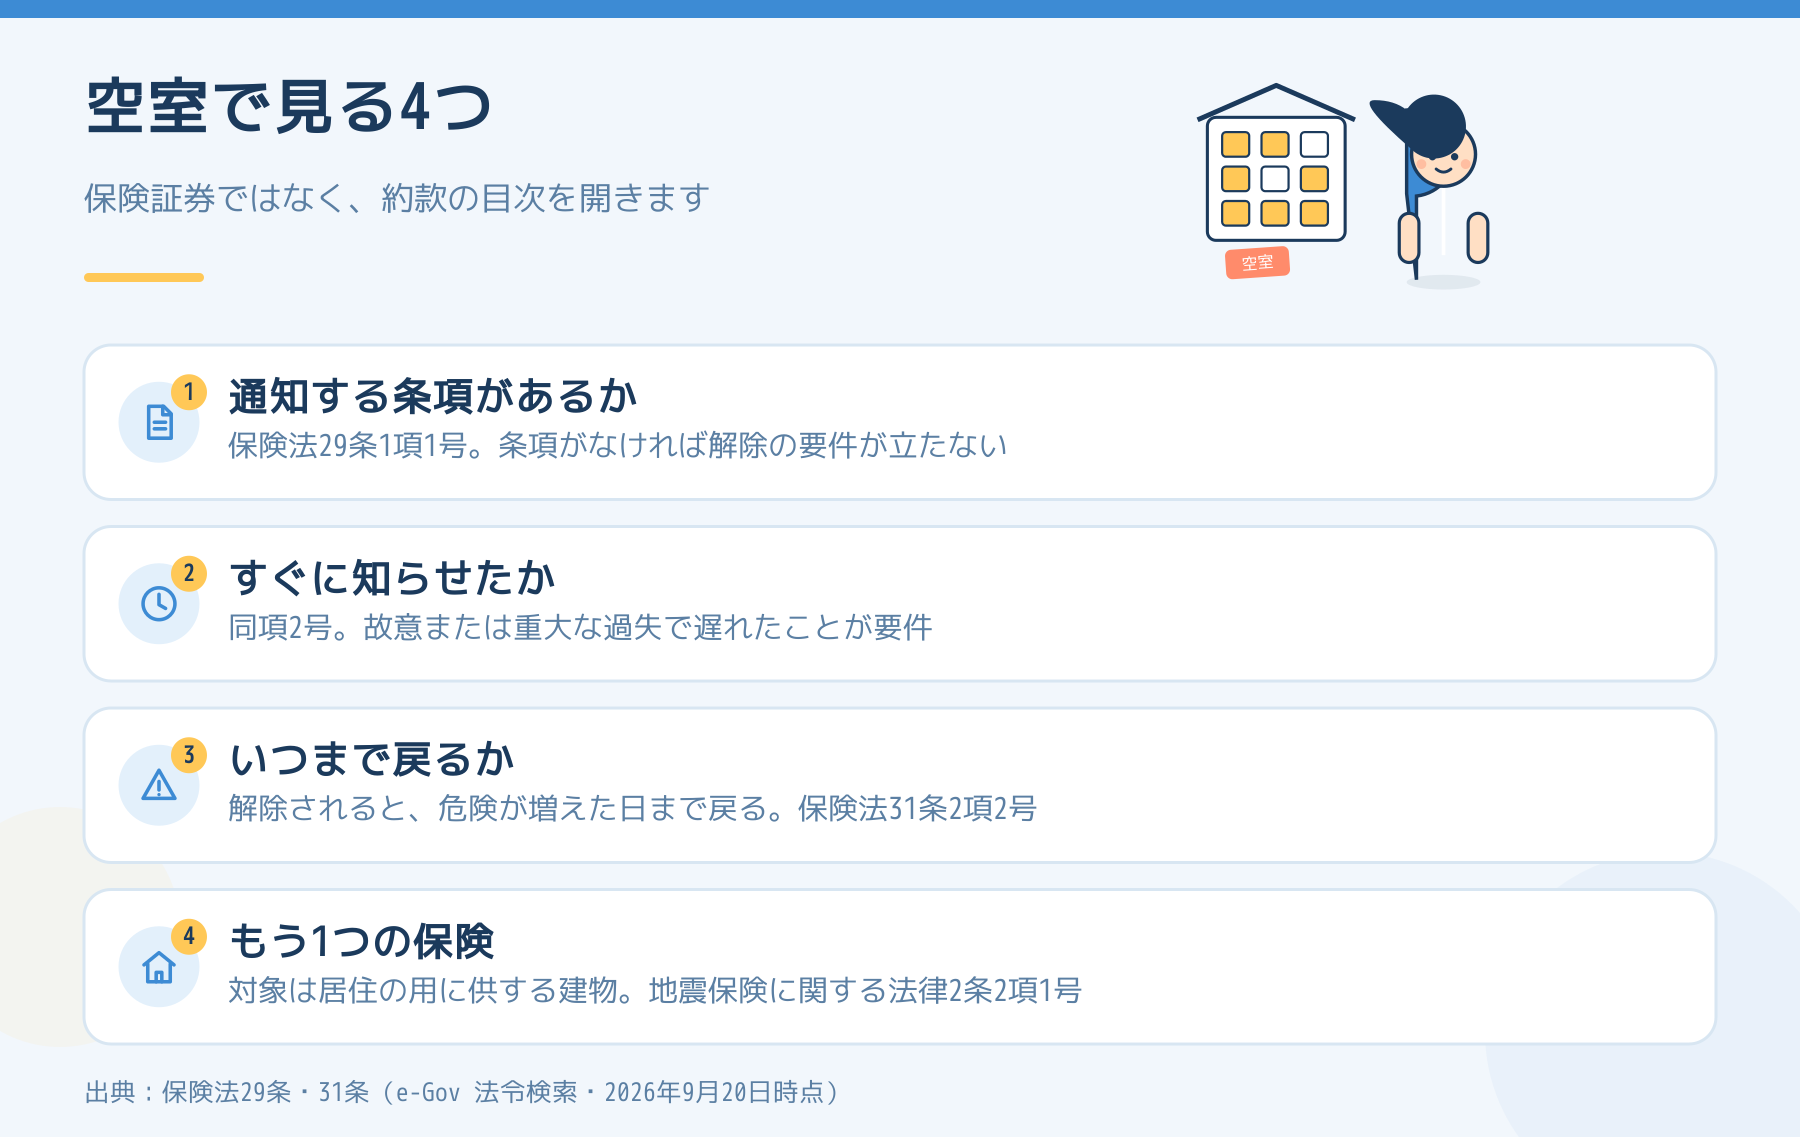
連絡すべきかどうかは、ご自分の約款に通知の条項があるかどうかで決まります。保険法29条1項は、解除できる場合を2つの要件で縛っているからです。
- 当該危険増加に係る告知事項について、その内容に変更が生じたときは保険契約者または被保険者が保険者に遅滞なくその旨の通知をすべき旨が、当該損害保険契約で定められていること
- 保険契約者または被保険者が故意または重大な過失により、遅滞なく前号の通知をしなかったこと
どちらも満たさないと解除はできません。つまり、遅滞なく通知していれば、危険が増えても解除されません。条文の柱書きが「保険料を当該危険増加に対応した額に変更するとしたならば当該損害保険契約を継続することができるときであっても」とわざわざ書いているのは、その裏返しです。通知さえしていれば、保険料を直して続く道が残ります。
こわいのは解除そのものではなく、さかのぼる範囲です
保険法31条1項は「損害保険契約の解除は、将来に向かってのみその効力を生ずる」と定めています。ここだけ読むと安心しますが、同条2項2号が別のことを言っています。29条1項で解除した場合、保険者は「解除に係る危険増加が生じた時から解除がされた時までに発生した保険事故による損害」をてん補する責任を負わない、と。
契約が切れる日からではありません。危険が増えた日、つまり空室になった時点まで戻ります。その間に起きた漏水や盗難が、あとから対象外になるという意味です。
ただし、同号にはただし書きがあります。「当該危険増加をもたらした事由に基づかずに発生した保険事故による損害については、この限りでない」。空室であることと無関係な原因で起きた損害は、さかのぼって消えるわけではありません。
もう1つ、地震保険のほうも見ておく
地震保険に関する法律2条2項1号は、地震保険契約の要件を「居住の用に供する建物又は生活用動産のみを保険の目的とすること」と定めています。10戸のうち3戸が空いているアパートは、建物として居住の用に供されている状態です。空室が出たからといって、この要件から外れる話ではありません。
同項4号も確認しておくと、地震保険の保険金額は「附帯される損害保険契約の保険金額の100分の30以上100分の50以下」と決まっています。火災保険を2,000万円で掛けていれば、地震保険は600万円から1,000万円の範囲です。証券の欄の読み方は大家が火災保険の証券で確認する5つの欄に分けました。
都合の悪いことも書いておきます
- 条文は枠しか決めていません。何を通知事項にするか、空室を危険増加として扱うかどうかは約款ごとに違います。「法律でこうなっている」では答えが出ません。
- 空室を通知事項にしていない約款なら、29条1項1号の要件を満たさないので解除できません。まず自分の約款を読むしかない、というのが正直なところです。
- 1室の空室と、1棟まるごと誰もいない状態は別に扱われることがあります。後者は建物の使われ方そのものが変わるためです。個別の判定は保険会社にご確認ください。
- そもそも空室の間は、漏水や雨漏りの発見が遅れます。保険の条文以前に、損害が広がってから見つかること自体が損です。
今日できること
保険証券ではなく、約款の目次を開いてください。「通知義務」または「契約後に通知いただくこと」という見出しを探し、そこに建物の用途・使用状況の変更が入っているかどうかだけ見る。入っていれば、次に空室が出た日が通知の起点になります。入っていなければ、29条1項1号の要件が立ちません。
読むのは1ページで終わります。空室の間の光熱費の扱いは空室の光熱費は止めれば消えるのかに、誰の保険で誰が受け取るのかは大家の火災保険は契約者ではなく被保険者で決まるにあります。実際に請求するときの順番は火災保険の風災は3年さかのぼれますが近いです。
出典
- 保険法4条、28条1項・4項、29条1項、30条、31条1項・2項2号(e-Gov 法令検索・2026年9月20日時点)
- 地震保険に関する法律2条2項1号・4号(同上)
保険の適用は約款の定めと個別の事情で変わります。実際の取扱いは、契約している保険会社または代理店にご確認ください。
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。