大家が弁護士に払った費用は、争いの中身で経費か取得費かに分かれます|滞納の訴訟は経費、買ってからの立ち退きは取得費
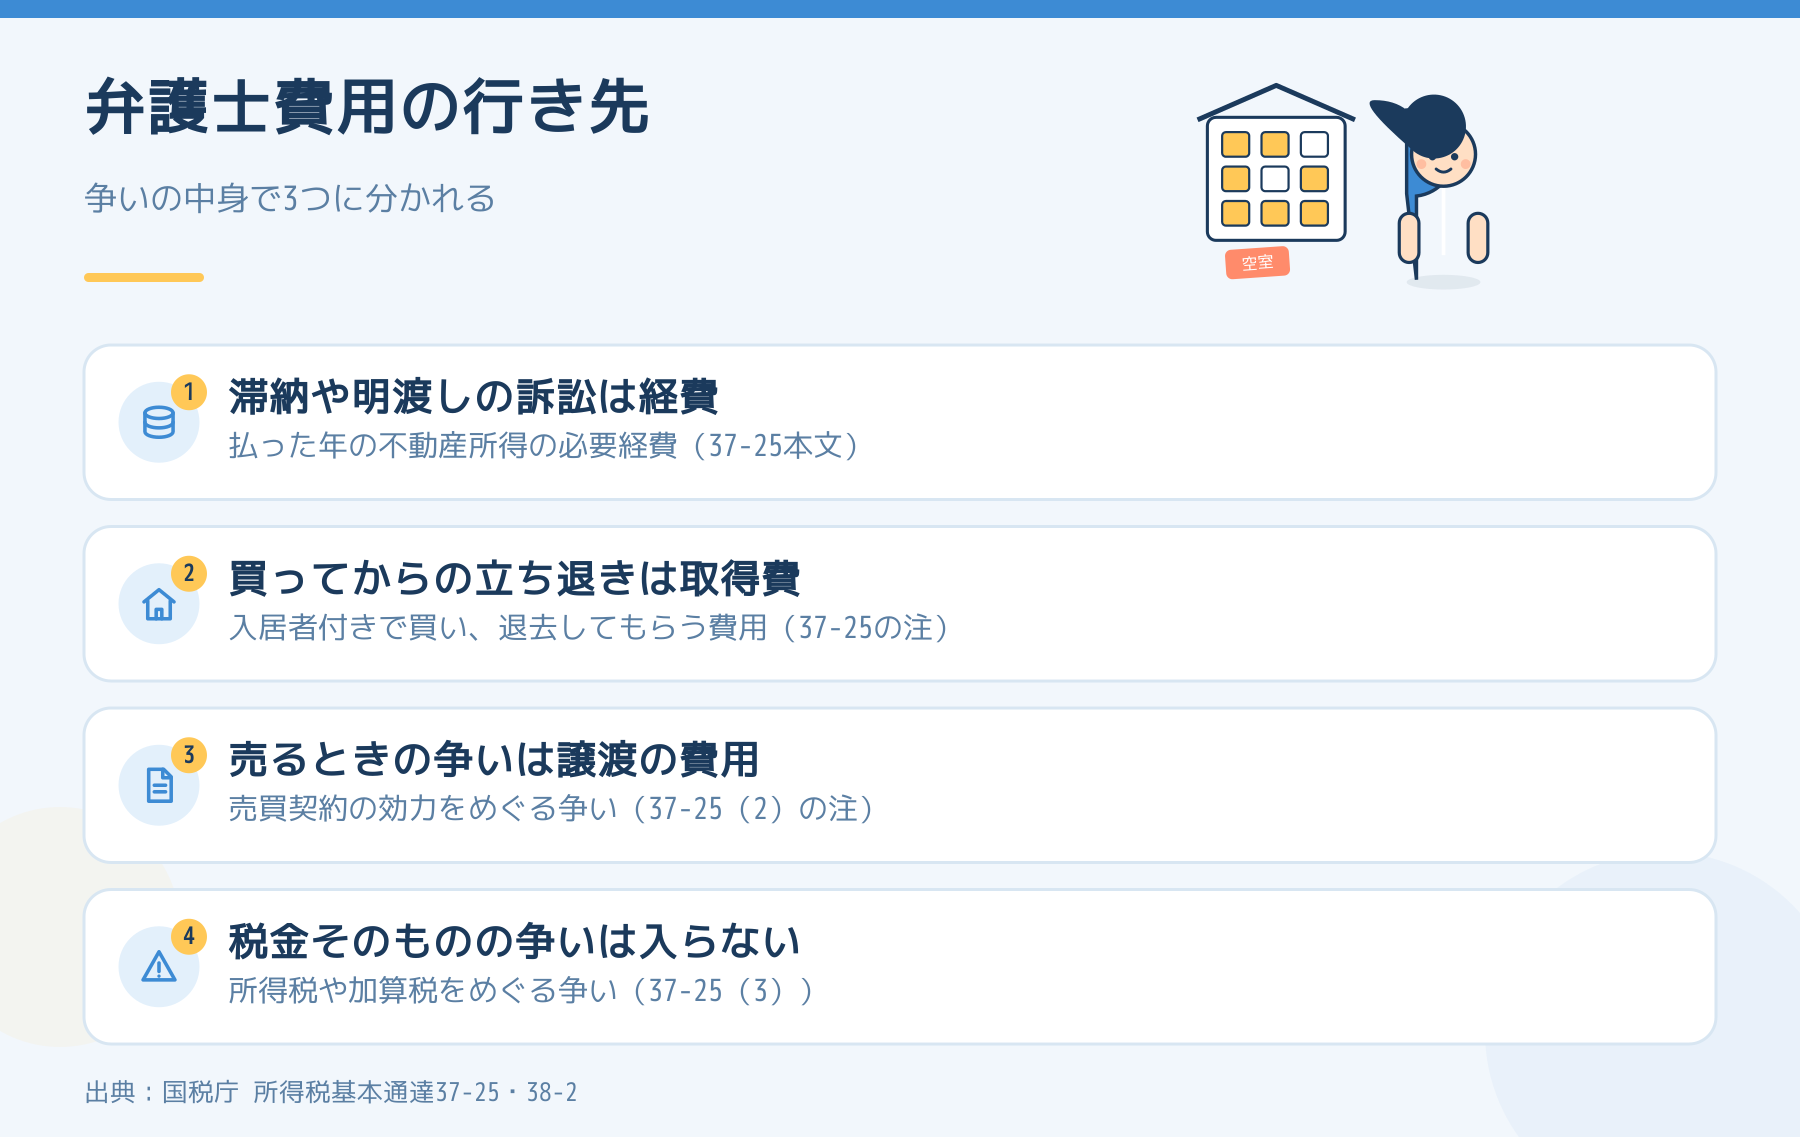
結論からお伝えすると、大家さんが弁護士に払った費用は、何をめぐる争いだったかで行き先が3つに分かれます。家賃の滞納や明渡しのように、貸している物件について起きた争いなら、払った年の不動産所得の必要経費です。ところが、入居者がいる物件を買って立ち退いてもらうための費用や、所有権の争いを片づけるための費用は、経費ではなく物件の取得費に入ります。売るときの争いなら、譲渡の費用です。線を引いているのは、国税庁の所得税基本通達37-25です。
「弁護士費用は全部経費」と覚えている方は多いのですが、通達にはその例外が4つ書かれています。ここでは、大家さんに起きやすい場面ごとに、どこへ入るかを整理します。
請求書に並ぶ「着手金」と「報酬金」は、どちらも同じ扱いです
法律事務所から届く請求書には、たいてい「着手金」「報酬金」「実費(印紙・郵券)」の行が並びます。着手金は依頼したとき、報酬金は事件が終わったときに払うお金です。支払いの時期が1年以上ずれることも珍しくありません。
通達37-25は、経費に入れる年を「その支出をした日の属する年分」としています。着手金は払った年、報酬金は払った年に、それぞれ入れます。事件が終わるまで待ってまとめて入れる、という扱いではありません。裁判所に納める印紙や郵便切手は、一般的には通達の「その他の費用」として同じ扱いになります。
通達37-25が経費と認めている範囲
通達37-25の本文は、次のとおりです。
業務を営む者が当該業務の遂行上生じた紛争又は当該業務の用に供されている資産につき生じた紛争を解決するために支出した弁護士の報酬その他の費用は、次に掲げるようなものを除き、その支出をした日の属する年分……の当該業務に係る所得の金額の計算上必要経費に算入する。
ポイントは2つの入口です。「業務の遂行上生じた紛争」と「業務の用に供されている資産につき生じた紛争」。賃貸経営は不動産所得を生む業務なので、入居者とのもめごとは前者に、貸しているアパートそのものをめぐる争いは後者に入ります。事業的規模かどうかは、この通達では問われていません。
経費にならない4つの例外
本文のあとに、除かれるものが4つ並んでいます。
- 取得の時にすでに争いがあった資産、または取得後に争いが起きると予想された資産の争いで、その資産の取得費とされるもの
- 譲渡所得の基因となる資産の譲渡に関する争い(売るときの争い)
- 所得税や加算税など、もともと必要経費にならない租税公課に関する争い(所得税法45条1項2号から5号)
- 他人の権利を侵害した損害賠償金で、必要経費にならないもの(所得税法45条1項8号)に関する争い
大家さんがいちばん踏みやすいのは1つめです。通達の注は、取得費になる例として2つを挙げています。
- 所有権の帰属について争いがある資産を買い、その争いを解決して所有権を完全に自分のものにした場合の費用
- 第三者が現に賃借している資産で、業務に使うためにその第三者を立ち退かせる必要があるものを買い、立ち退かせた場合の費用
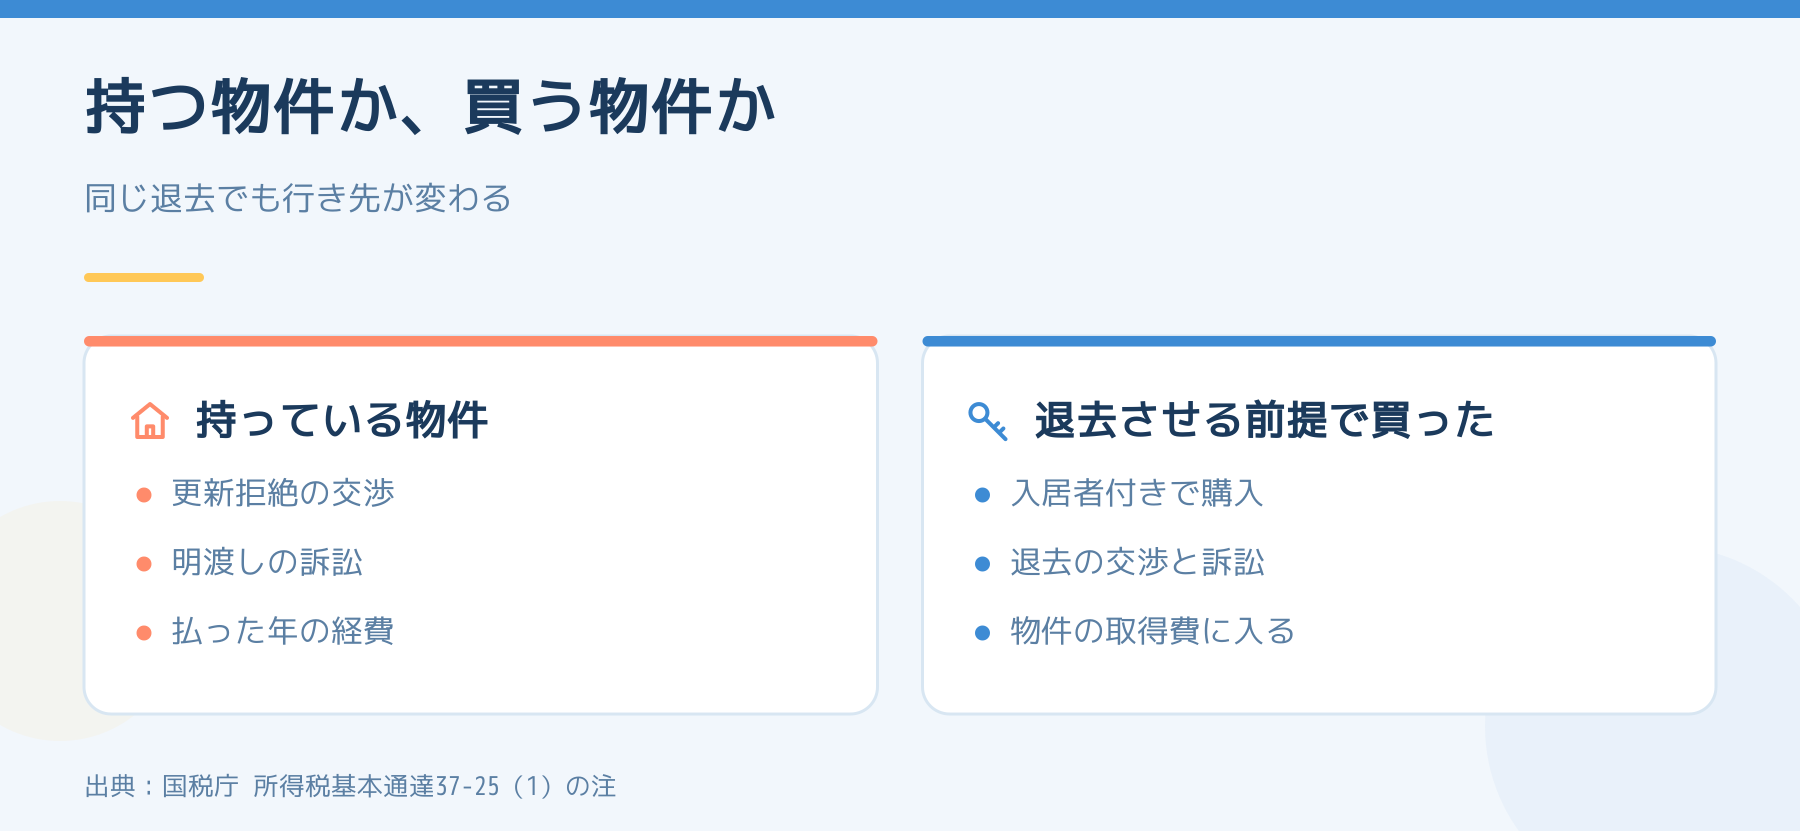
2つめの例は、入居者付きのアパートや戸建てを買い、建て替えや別の使い方のために退去してもらう場面そのものです。このとき弁護士に払った費用は、払った年の経費ではなく、その物件の取得費に積まれます。建物の分は減価償却を通じて、土地の分は売るときに、時間をかけて回収する形になります。
さらに通達38-2は、取得について争いのある資産の所有権を確保するために直接かかった訴訟費用や和解費用を、必要経費に入れたものを除いて取得費とする、としています。37-25と38-2は、同じ線を裏と表から書いています。
大家さんの場面で並べると、どこに入りますか?
| 場面 | 入るところ | 根拠 |
|---|---|---|
| 家賃の滞納で支払いを求める訴訟、明渡しの訴訟 | 払った年の必要経費 | 通達37-25本文(業務の遂行上の紛争) |
| 家賃の増額を求める調停 | 払った年の必要経費 | 同上 |
| いまの入居者との更新拒絶や退去の交渉 | 払った年の必要経費 | 通達37-25本文(業務に使っている資産の紛争) |
| 入居者付きで買った物件の入居者に退去してもらう | 取得費 | 通達37-25(1)の注 |
| 買った土地の所有権をめぐる訴訟 | 取得費 | 通達37-25(1)、38-2 |
| 売買契約の効力をめぐる争い | 譲渡の費用 | 通達37-25(2)の注 |
| 税金そのものをめぐる争い | 必要経費にならない | 通達37-25(3) |
3行めと4行めの違いは、争いが「持っている物件」で起きたか、「退去させるつもりで買った物件」で起きたかです。同じ「退去してもらう」でも、行き先が変わります。更新拒絶に必要な正当事由の考え方は賃貸の更新を大家が拒否できるのか|正当事由は立退料だけでは足りないに、家賃の増額の手順は家賃の値上げは、いきなり訴訟にできませんに書いています。
なお、ここで扱っているのは弁護士に払う費用です。入居者に払う立退料そのものの扱いは、また別の整理になります。
刑事事件の費用は、無罪などになったときだけです
通達37-26は、業務に関連する行為で刑罰法令違反の疑いを受けたときの弁護士費用を、違反がないとされた、処分を受けないことになった、または無罪が確定した場合に限り経費とする、としています。大家さんに縁の薄い話に見えますが、入居者を部屋から締め出すような自力救済は刑事事件になり得ます。どこが線なのかは「立ち退いてほしい」と思った大家が踏んではいけない4本の線で整理しました。
都合の悪いことも書いておきます
- 相続で兄弟ともめたときの弁護士費用は、この表のどこにもきれいには入りません。通達37-25は業務に関する紛争の話で、遺産分割の争いは業務の外にあります。扱いは事情で分かれるので、税理士に確認してください
- 取得費に入った費用は、その年の税金を減らしません。買った年に大きな弁護士費用を払っても、確定申告の数字は動かないことがあります
- ひとつの依頼に、経費になる争いとならない争いが混ざることがあります。請求書を事件ごとに分けてもらうと、あとで説明がしやすくなります
いずれも、個別の判定は税務署か税理士にご確認ください。経費の全体像は賃貸経営で経費にできるもの・できないもの、領収書の残し方は大家が使う帳簿は何か|白色申告でも記帳と7年保存は義務ですにまとめています。
今日やることを1つだけ選ぶなら
今年払った弁護士・司法書士の請求書を出して、1枚ずつ余白に「どの物件の、何の争いか」を書き込んでください。「入居者付きで買った物件の退去」「売るときの争い」と書いた紙があれば、それは経費の束から外します。滞納への対応の順番は家賃を滞納された。最初の3日でやることに書いています。
出典
- 国税庁「所得税基本通達 37-25(民事事件に関する費用)、37-26(刑事事件に関する費用)」(2026年9月29日確認)
- 国税庁「所得税基本通達 38-2(所有権等を確保するために要した訴訟費用等)」(同日確認)
- 所得税法37条1項、45条1項(e-Gov法令検索、2026年9月29日時点)
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。