修繕積立金を払った年に経費にできるのは、4つの事実がそろったときだけ
区分の1室を貸している方の帳簿に、毎月21,000円の行が並んでいました。内訳は管理費12,000円と修繕積立金9,000円。年間252,000円が全額、その年の経費に入っています。これで正しいのですが、正しい理由は「払ったから」ではありません。管理規約の書きぶりが条件を満たしているからです。
結論からお伝えすると、管理組合に払う管理費は、役務の提供を受けている対価なので支払期日の年の経費になります。一方の修繕積立金は、原則としては実際に修繕が行われて完了した年の経費です。ただし4つの事実がそろっていれば、支払期日の年の経費に入れて差し支えないとされています。
以下は2026年9月時点の通達と国税庁の公表資料をもとにした一般的な整理です。管理規約の内容によって結論が変わりますので、判断に迷う場合は税理士か所轄の税務署にご確認ください。
原則を決めているのは「債務確定」の3要件
所得税法37条1項のかっこ書きは、償却費以外の費用でその年において債務の確定しないものを必要経費から除いています。その「確定」の中身を決めているのが、国税庁の所得税基本通達37-2です。次の3つをすべて満たすものとされています。
- その年12月31日までに、その費用に係る債務が成立していること
- その年12月31日までに、その債務に基づいて具体的な給付をすべき原因となる事実が発生していること
- その年12月31日までに、その金額を合理的に算定できること
修繕積立金がひっかかるのは2番目です。積み立てている段階では、まだ工事が行われていません。国税庁の質疑応答事例「賃貸の用に供するマンションの修繕積立金の取扱い」も、「実際に修繕等が行われていない限りにおいては、具体的な給付をすべき原因となる事実が発生していない」と書いています。だから原則は、修繕が完了した年の経費になります。
支払った年に落としてよい4つの事実
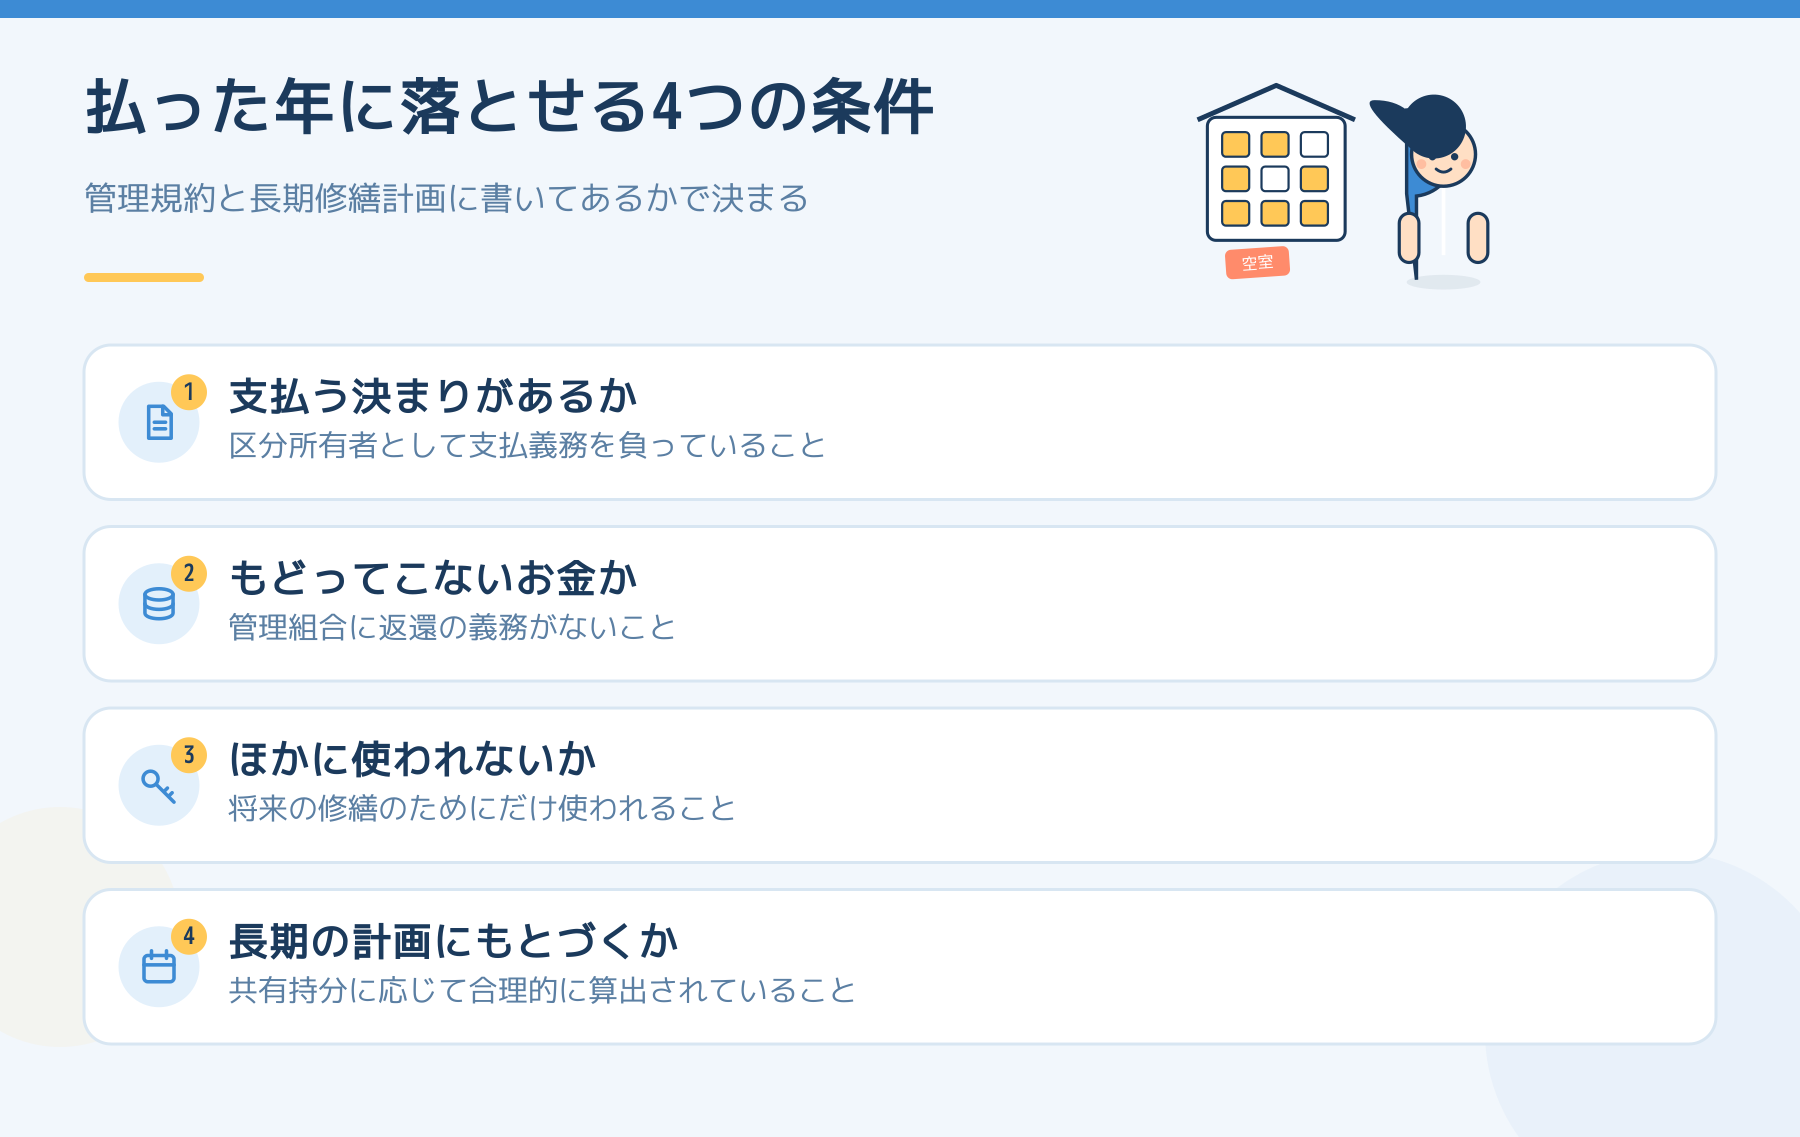
同じ質疑応答事例は、そのうえで例外を示しています。マンション標準管理規約に沿った適正な管理規約に従い、次の事実関係の下で支払われている場合には、支払期日の属する年分の必要経費に算入しても差し支えないとしています。
- 区分所有者となった者は、管理組合に対して修繕積立金の支払義務を負うことになること
- 管理組合は、支払を受けた修繕積立金について区分所有者への返還義務を有しないこと
- 修繕積立金は、将来の修繕等のためにのみ使用され、他へ流用されるものでないこと
- 修繕積立金の額は、長期修繕計画に基づき各区分所有者の共有持分に応じて、合理的な方法により算出されていること
この4つは、どれも管理規約と長期修繕計画に書いてあるかどうかで決まります。事例のなかでは、返還しない扱いの根拠として国土交通省のマンション標準管理規約(単棟型)第60条第7項が挙げられています。この質疑応答事例は令和7年8月1日現在の法令・通達に基づいて作成されたものとして公表されています。
では、自分の物件の何を見ればよいのか
手元の管理規約を開いて、次の3か所に付箋を貼ってください。
- 修繕積立金の納入義務が書かれた条文
- 納入した積立金は返還しない旨が書かれた条文
- 取り崩しの使いみちを限定している条文と、長期修繕計画の有無
3つそろっていれば、払った年の経費で通っている理由がはっきりします。そろっていなければ、原則どおり工事が終わった年の経費になる可能性があります。
一棟のオーナーが自分で積んでも経費にならない
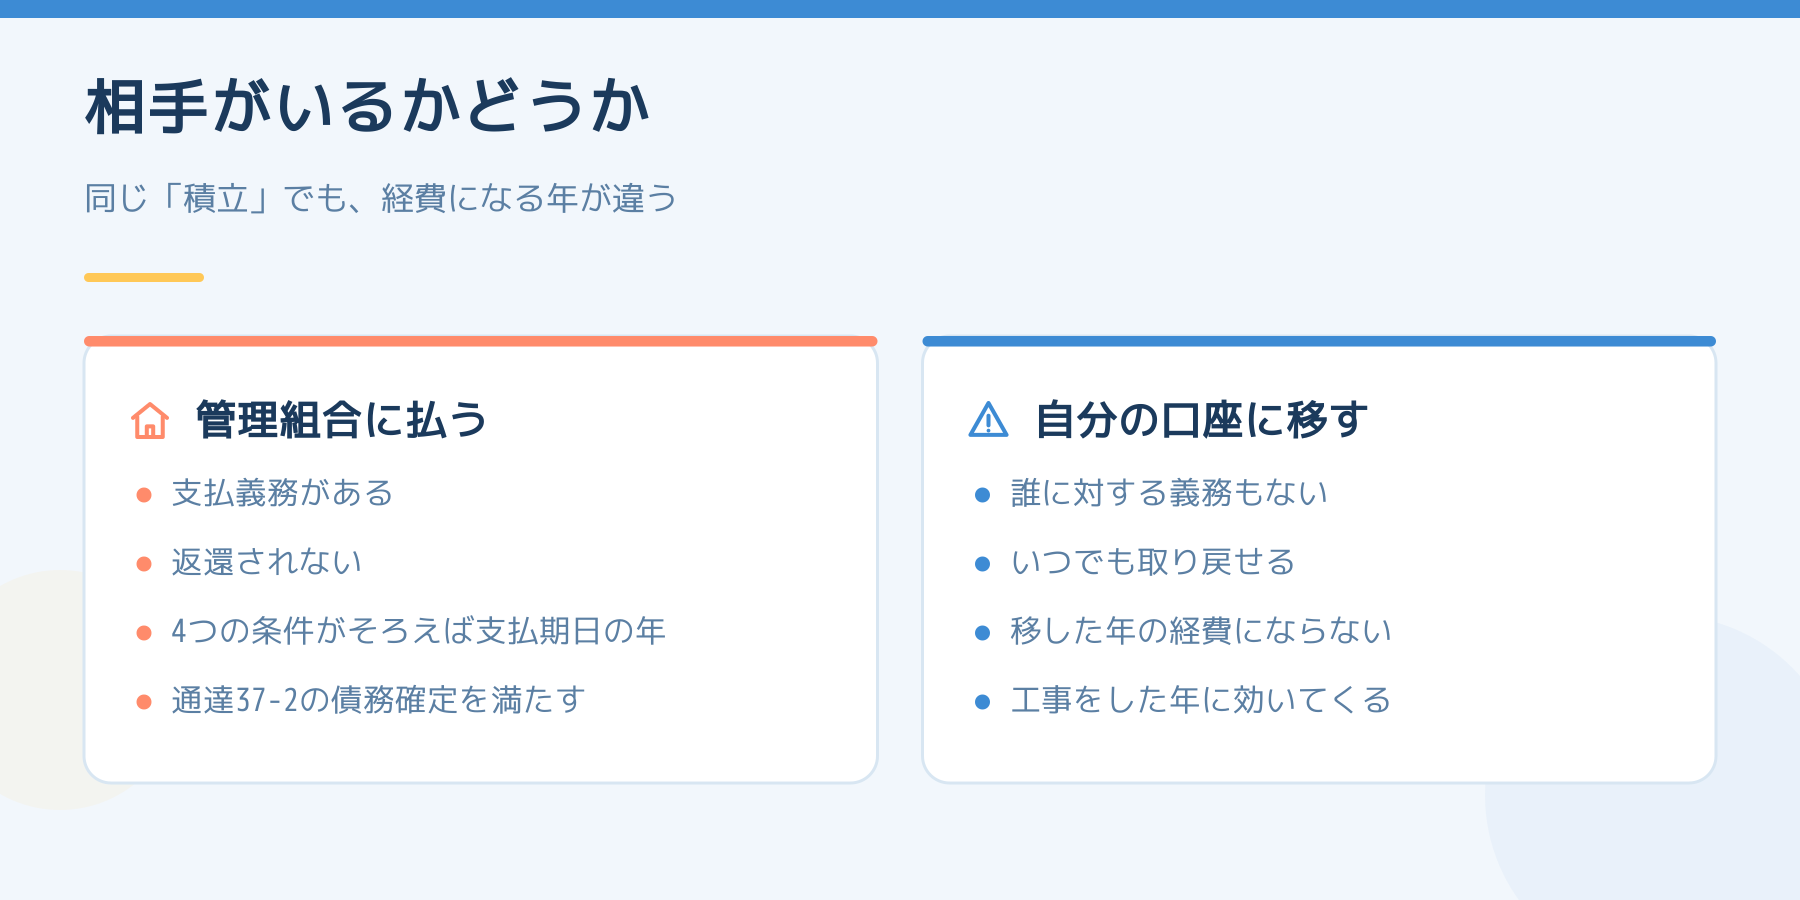
ここが取り違えの起きやすいところです。一棟のアパートを持っている方が「将来の大規模修繕に備えて、毎月10万円を別口座に移している」としても、その10万円は必要経費になりません。
理由は37-2の1番目、債務が成立していないからです。自分の口座から自分の口座へ移しただけで、誰かに対する支払義務は生じていません。区分所有の積立金と決定的に違うのは、相手方(管理組合)に対する義務があるかどうかです。
積立そのものは、経営として意味があります。ただし税金が軽くなるのは積んだ年ではなく、工事をした年です。しかもその工事が資本的支出と判断されれば、その年に全額は落ちず、減価償却として何年かに分かれます。考え方は修繕費と資本的支出の違いと大規模修繕の積立をどう考えるかにまとめてあります。
管理費のほうは、なぜ払った年でよいのか
管理費は、清掃・点検・管理員の業務といった役務の提供を受けた対価です。その月の管理を受けた時点で、37-2の2番目にいう「具体的な給付をすべき原因となる事実」が発生しています。だから支払期日の年の経費になります。
なお、賃貸に出している区分の1室では、管理組合に払う管理費と、賃貸の管理会社に払う管理手数料が別に出ていきます。名前が似ているうえに、どちらも毎月引かれるため、帳簿の上で混ざりやすい2つです。後者の内訳は管理会社に払っている費用を1年分並べてみるで確かめられます。
区分ならではの引き継ぎのリスクは一棟と区分1室は何が違うのかに、帳簿の備え方は大家が使う帳簿は何かに、収入と所得の関係は賃貸経営の「収入」と「所得」は同じではないにあります。
まずは管理規約を開いて、「返還しない」と書かれた条文があるかだけを確かめてください。1か所見つかれば、今年の252,000円のうち9,000円ずつの根拠が手元にそろいます。長期修繕計画が古いままの物件は、管理組合の総会資料もあわせて保管しておくと、後から聞かれたときに説明ができます。
投稿者プロフィール

最新の投稿
 お金と税金2026年9月19日賃貸経営で車を使ったとき、経費になるのは走った分だけ|軽は4年、普通車は6年
 お金と税金2026年9月19日自宅を賃貸経営に使っている部分は、50%を超えなくても経費にできます
 お金と税金2026年9月19日修繕積立金を払った年に経費にできるのは、4つの事実がそろったときだけ
 お金と税金2026年9月19日ローンの返済で経費になるのは利息だけ|土地の分は赤字にしても引けません
Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。