自宅を賃貸経営に使っている部分は、50%を超えなくても経費にできます
「自宅の一部を賃貸の仕事に使っているんですが、どう考えても半分は超えません。だから経費にはできないと聞きました」。6畳のうち片側に契約書のファイルと入退去の書類を並べているだけ、という方の言葉です。この「半分を超えないと経費にできない」は、通達のただし書きを読むと違う答えになります。
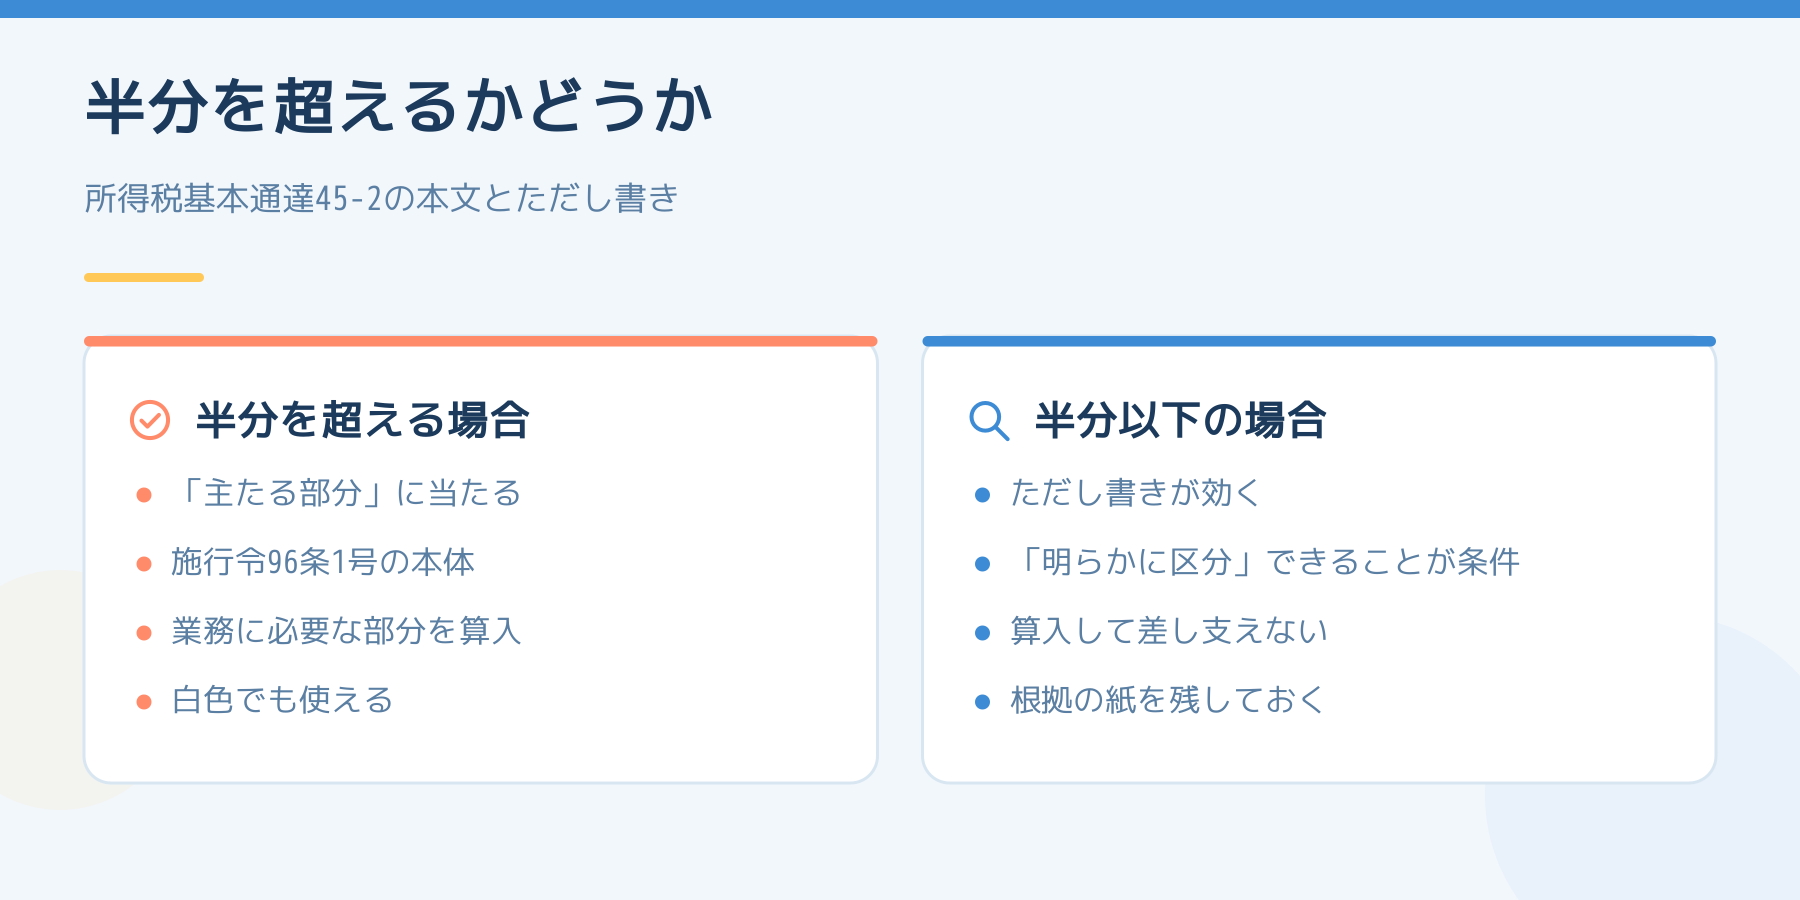
結論からお伝えすると、自宅の家賃や電気代のうち賃貸経営に使っている部分は、業務に使う割合が50%以下でも、必要である部分を明らかに区分できれば必要経費に算入して差し支えないとされています。根拠は所得税基本通達45-2のただし書きです。ただし「明らかに区分できる」の中身は、こちらが作らなければなりません。
以下は2026年9月時点の条文と通達をもとにした一般的な整理です。個別の当てはめは状況によって変わりますので、税理士か所轄の税務署にご確認ください。
まず、条文がどう書いてあるか
所得税法45条1項1号は、「家事上の経費及びこれに関連する経費で政令で定めるもの」を必要経費に算入しないと定めています。自宅で使うお金は経費にならない、という原則です。
この「政令で定めるもの」を受けているのが所得税法施行令96条です。読み方に注意が要ります。この条文は「次に掲げる経費以外の経費とする」という書き方をしています。つまり、ここに挙がっているものは経費にならない家事関連費から外れる=必要経費にできる、という二重否定の構造です。
- 1号……家事関連費のうち「主たる部分」が業務の遂行上必要であり、かつその必要である部分を明らかに区分することができる場合の、その部分に相当する経費
- 2号……1号のほか、青色申告書を提出することにつき税務署長の承認を受けている居住者について、取引の記録等に基づいて業務の遂行上直接必要であったことが明らかにされる部分の金額に相当する経費
「主たる部分」は50%超。ただし、そこで終わらない
1号の「主たる部分」が何を指すかは、所得税基本通達45-2が決めています。
「その支出する金額のうち当該業務の遂行上必要な部分が50%を超えるかどうかにより判定するものとする。ただし、当該必要な部分の金額が50%以下であっても、その必要である部分を明らかに区分することができる場合には、当該必要である部分に相当する金額を必要経費に算入して差し支えない。」
前半だけを読むと「50%を超えないと駄目」に見えます。しかし、ただし書きがその先を書いています。50%以下でも、区分さえできれば算入して差し支えない。冒頭の方の6畳は、これに当たる可能性があります。
さらに所得税基本通達45-1は、「主たる部分」や2号の「直接必要であったことが明らかにされる部分」の判定について、「業務の内容、経費の内容、家族及び使用人の構成、店舗併用の家屋その他の資産の利用状況等を総合勘案して判定する」としています。割合ひとつで機械的に決まるものではない、という趣旨です。
白色申告だと按分できないのか
できないわけではありません。1号は青色・白色を問わず使えます。2号だけが青色申告の承認を受けている人に限られています。区分の根拠を示せるなら、白色でも1号で算入する余地があります。青色申告にすると何が変わるかもあわせてご覧ください。
「明らかに区分する」を、どう作るか
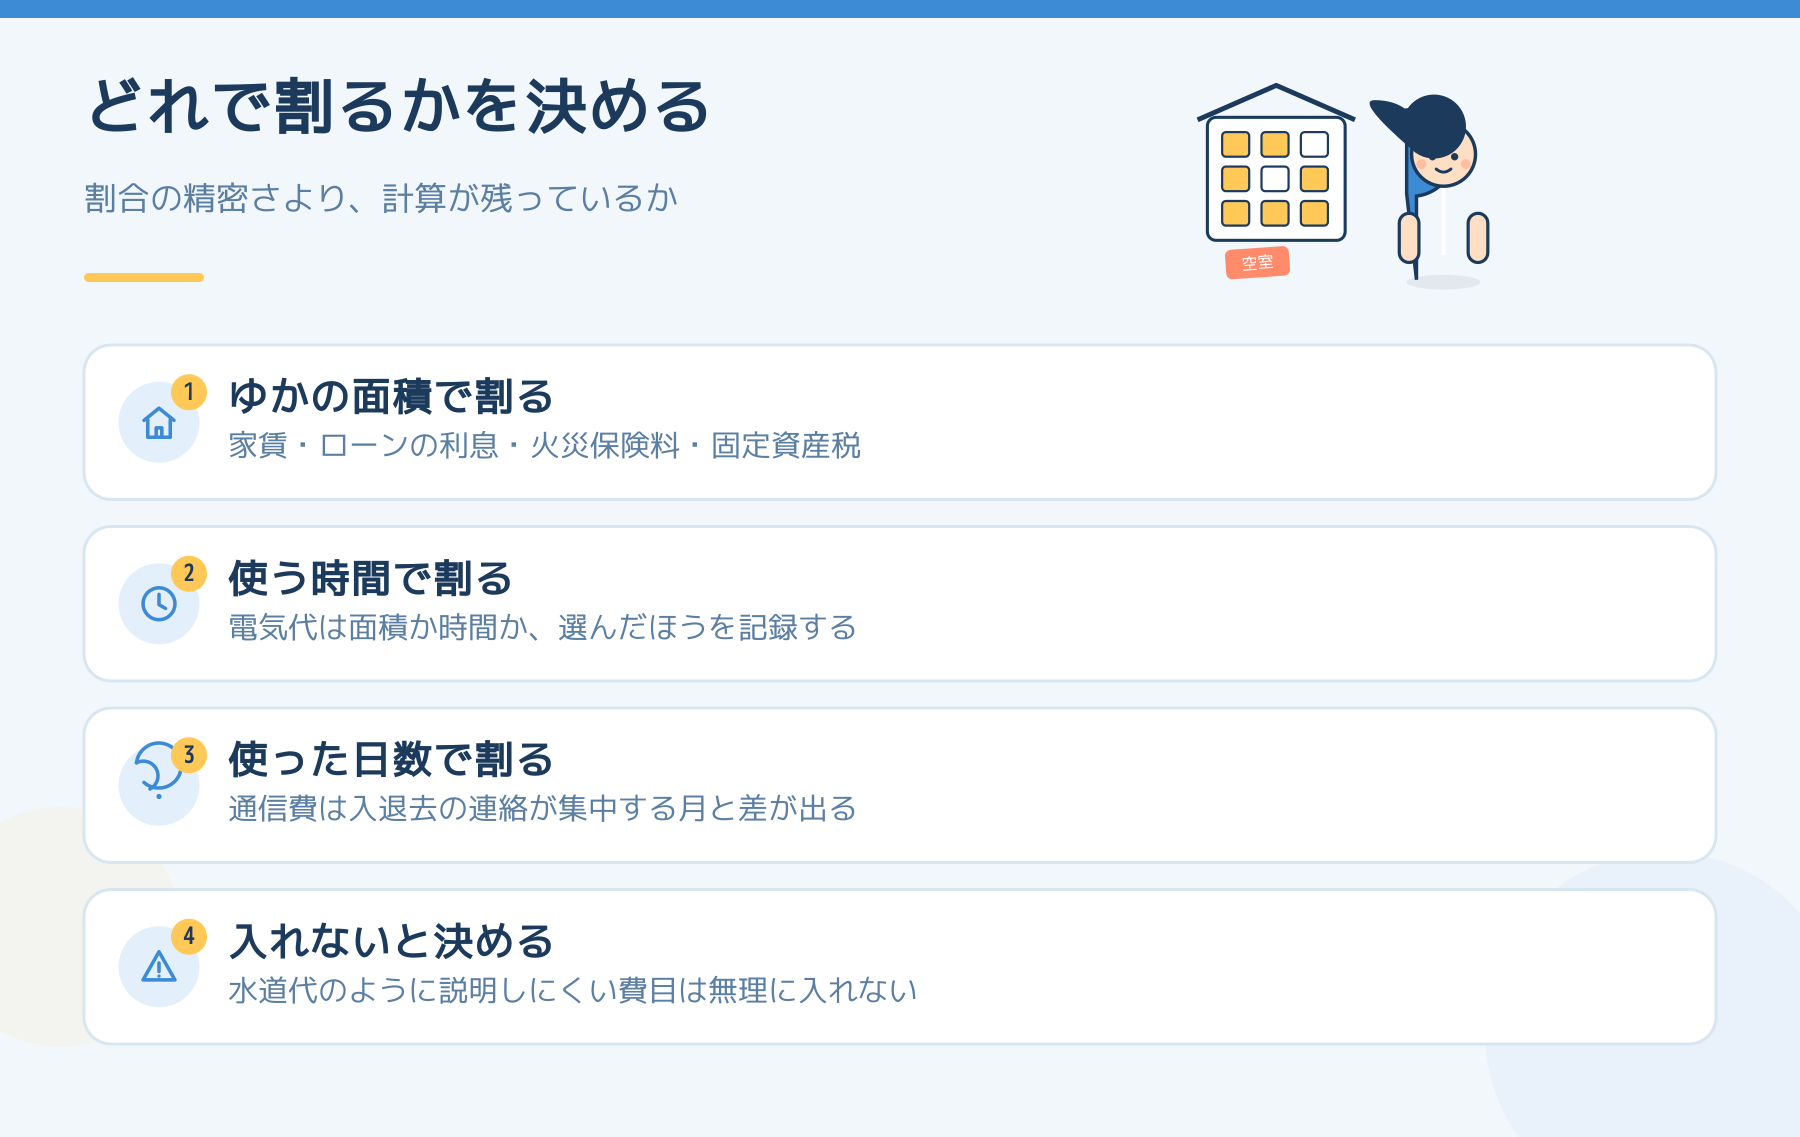
ここが実務のすべてです。条文も通達も、区分の方法までは書いていません。そこで、費目ごとに何で割ったかを説明できる状態を作ります。
- 家賃・住宅ローンの利息・火災保険料・固定資産税……床面積で割るのが一般的です。総床面積90平方メートルのうち、書類と物件資料に使っている部屋が9.9平方メートルなら11%
- 電気代……使用している部屋の面積、または使用時間で割る考え方があります。どちらを選んだかを記録に残します
- 通信費……使った時間や日数で割る方法があります。入退去の連絡が集中する月と、何もない月で差が出ます
- 水道代……自宅で完結する費目のため、賃貸経営との関係を説明しにくい費目です。無理に入れないほうが安全です
大切なのは割合の精密さではなく、その割合を出した計算が手元に残っていることです。間取り図に使用部分を塗って面積を書き込んだ紙が1枚あれば、それが根拠になります。毎年同じ根拠で、同じ方法で計算してください。年ごとに割り方を変えると、説明ができなくなります。
ついでに、入れてはいけないものを1つ
所得税法45条1項4号は、地方税法の規定による道府県民税及び市町村民税を必要経費に算入しないと定めています。住民税は、賃貸経営の利益から計算されるにもかかわらず、経費にはなりません。同じ条文の2号で所得税も除かれています。
逆に、固定資産税や事業税は、この条文で名指しされていません。物件にかかる固定資産税は経費です。固定資産税はいつ・いくら来るかで時期を確かめられます。
今日できる3つ
- 自宅の間取り図を1枚出し、賃貸経営に使っている場所を塗って、面積と全体に対する割合を書き込む
- その紙に日付を入れて、帳簿と一緒に保管する。これが「明らかに区分した」記録になります
- 費目ごとに何で割ったかを一覧にする。面積・時間・日数のどれかを、費目ごとに固定する
経費の全体像は賃貸経営で経費にできるもの・できないものに、記帳と保存の義務は大家が使う帳簿は何かに、収入と所得の違いは賃貸経営の「収入」と「所得」は同じではないにまとめてあります。1年の納期と期限は賃貸経営の1年は何月に何が来るかで確認してください。
割合そのものより、説明できる紙が1枚あるかどうかが分かれ目です。間取り図に線を引くところから始めてください。判断に迷う費目は、その紙を持って所轄の税務署か税理士にご確認ください。
投稿者プロフィール

最新の投稿
 お金と税金2026年9月19日賃貸経営で車を使ったとき、経費になるのは走った分だけ|軽は4年、普通車は6年
 お金と税金2026年9月19日自宅を賃貸経営に使っている部分は、50%を超えなくても経費にできます
 お金と税金2026年9月19日修繕積立金を払った年に経費にできるのは、4つの事実がそろったときだけ
 お金と税金2026年9月19日ローンの返済で経費になるのは利息だけ|土地の分は赤字にしても引けません
Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。