家族に払う給与は、原則として経費になりません|大家が確かめる所得税法56条と「6か月」の線
青色申告決算書の2ページ目の下のほうに、「専従者給与の内訳」という小さな欄があります。氏名、続柄、年齢、従事月数、支給額。5つの枠を埋めれば、配偶者や子に払った給与が経費になる。そう思って書き始める方が多い欄です。
結論からお伝えすると、生計を一にする家族に払ったお金は、原則として経費になりません。原則を決めているのは所得税法56条で、専従者給与(57条)はその例外です。そして例外には、事業的規模のほかに「その年を通じて6か月を超えて従事したか」「学生や会社勤めの期間ではないか」「12月31日に15歳以上か」という関門があります。この記事では、決算書の欄を埋める前に確かめる順番を、条文から整理します。
原則を決めているのは57条ではなく56条です
所得税法56条は、居住者と生計を一にする配偶者その他の親族が、不動産所得を生ずべき事業に従事したことその他の事由で対価を受け取った場合、その対価は必要経費に算入しないと定めています。
この条文には、もう半分があります。受け取った家族の側では、その対価は「ないものとみなす」。つまり家族の所得にもならず、家族に税金がかかることもありません。家族の財布の中でお金が動いただけ、という扱いです。
さらに56条は、その家族が「その対価に係る各種所得の金額の計算上必要経費に算入されるべき金額」を、大家の側の必要経費に入れるとしています。給与だけの話ではない、というのがこの条文の使いどころです。
- 生計を一にする親の土地にアパートを建て、親に地代を払っている → 地代は経費にならない
- その土地の固定資産税を親が払っている → その固定資産税は大家の経費に入る
「身内に払えば経費になる」でも「身内との取引は全部だめ」でもなく、家族をひとまとめの財布として計算し直すのが56条です。
例外の57条には、関門が4つあります
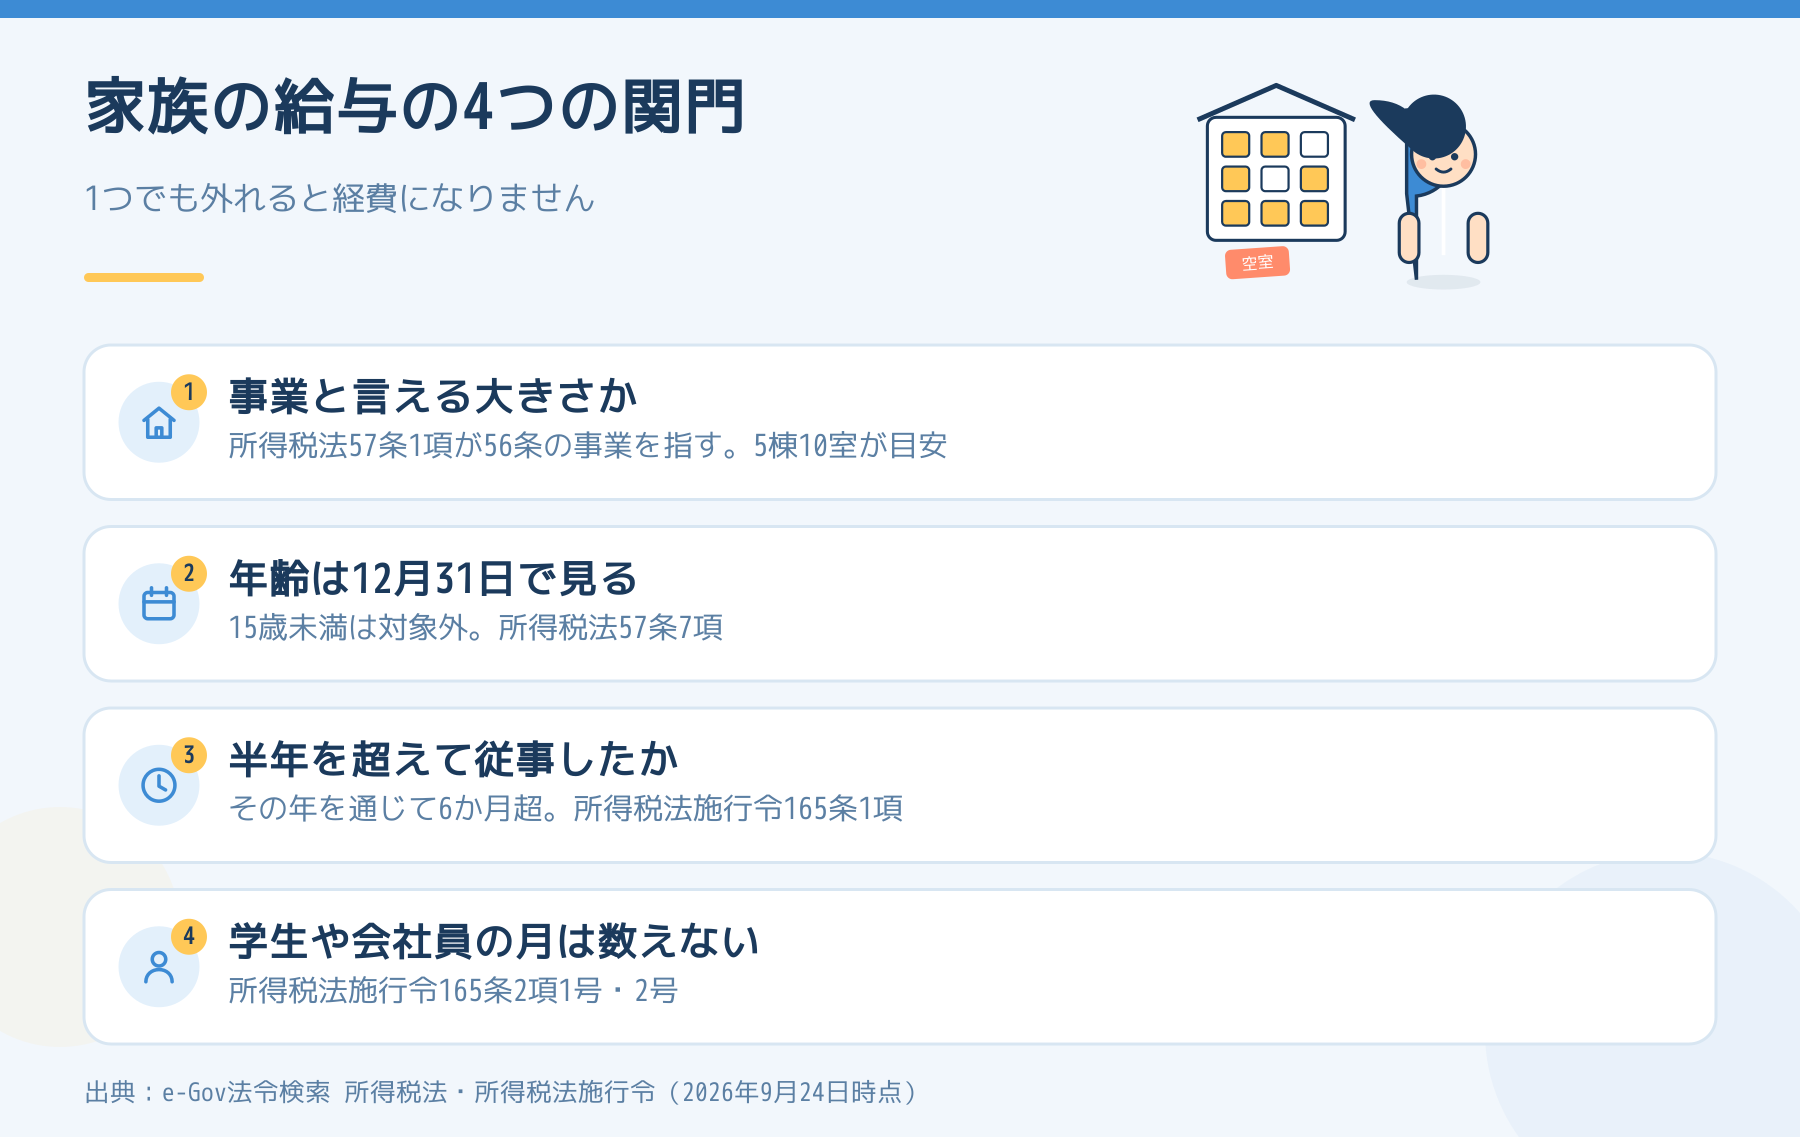
56条の例外として、57条が家族への給与を経費に入れる道を用意しています。ただし、条文と施行令を読むと、通る条件は思っているより細かく決まっています。
1. 不動産の貸付けが「事業」と言える規模か
57条1項は、対象を「前条に規定する事業」、つまり56条の「不動産所得を生ずべき事業」に限っています。貸付けが事業と言える規模でなければ、青色でも白色でも専従者の特例は使えません。目安の5棟10室と、規模による違いは 賃貸経営の「収入」と「所得」は同じではない と 青色申告にすると何が変わるか にまとめています。
2. 年齢は、その年の12月31日で見ます
57条1項と3項は、どちらも「年齢十五歳未満である者を除く」としています。判定の時点は57条7項で、その年12月31日の現況です。年の途中で15歳になった子は、その年から対象に入ります。
3. 「専ら従事」は、その年を通じて6か月を超えるかです
所得税法施行令165条1項は、専ら従事するかどうかを「当該事業に専ら従事する期間がその年を通じて六月をこえるかどうか」で判定するとしています。月に数日、入居者の電話を取っていた、という程度では届かない線です。
ただし青色の場合だけ、年の途中で貸付けを始めた・やめた場合や、家族の死亡・長期の病気・婚姻などで年中を通じて従事できなかった場合は、従事できた期間の2分の1を超えれば足りるというただし書きがあります(同項1号・2号)。白色の専従者控除には、このただし書きがありません。
4. 学生の期間と、会社勤めの期間は数えません
いちばん見落とされやすいのがここです。施行令165条2項は、次の期間を「専ら従事する期間」に含めないとしています。
- 学校教育法1条の学校、専修学校、各種学校の学生・生徒である期間(夜間の学校に通いながら昼間主に従事する人などは除く)
- 他に職業を有する期間(その職業に従事する時間が短い人などは除く)
- 老衰その他心身の障害で、事業に従事する能力が著しく阻害されている期間
フルタイムで会社に勤めている配偶者に、週末の物件確認の対価として給与を出す。この形は2号に当たり、勤めている期間は6か月の計算に入りません。大学生の子に入居者対応を手伝ってもらう形も、1号で同じことが起きます。
白色の専従者控除は、いくらまでですか?
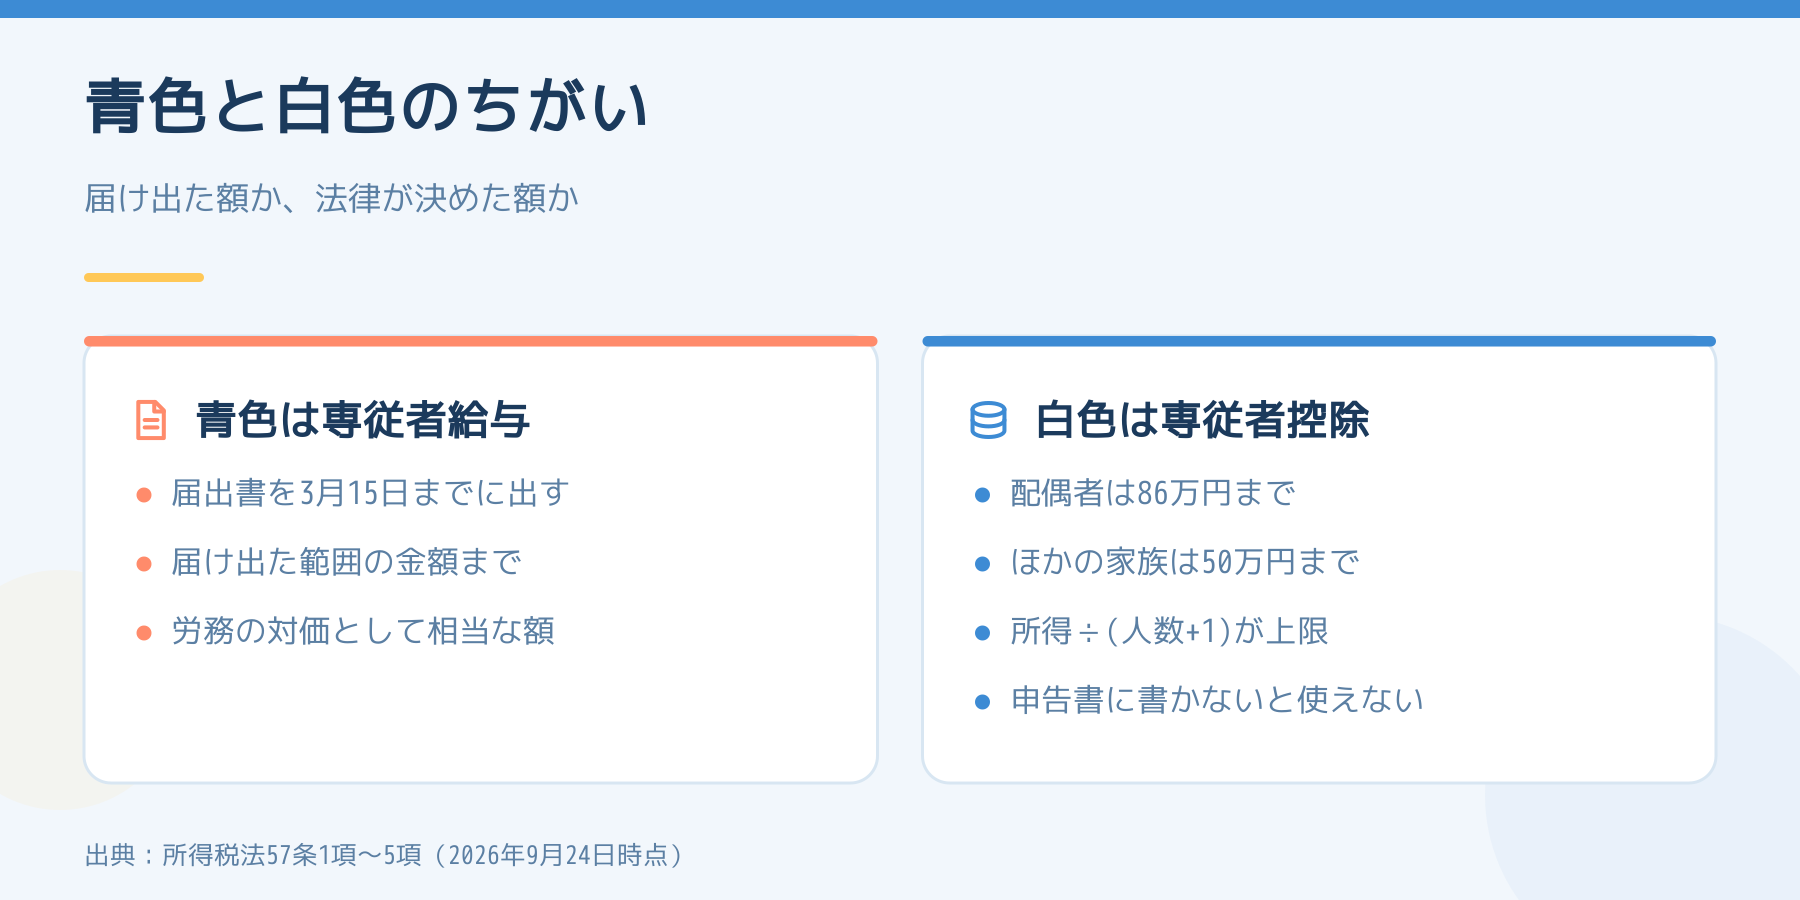
白色申告の場合は、給与の額ではなく、57条3項が決める額を必要経費とみなします。次の2つのうち低いほうです。
| 比べるもの | 金額 |
|---|---|
| 家族の区分で決まる額(3項1号) | 配偶者は86万円、それ以外の家族は50万円 |
| 所得で決まる額(3項2号) | この控除を引く前の不動産所得 ÷(専従者の数+1) |
たとえば、控除前の不動産所得が240万円で、配偶者と子の2人が専従者なら、2号の額は240万円÷3=80万円です。配偶者は86万円と80万円の低いほうで80万円、子は50万円と80万円の低いほうで50万円になります。
そして57条5項により、確定申告書にこの控除を受ける旨と金額を書かなければ使えません。あとから気づいても、書いていなければ原則として認められない特例です。
青色の場合は、57条2項の届出書(その年3月15日まで、1月16日以後に始めた場合は開始から2か月以内)に書いた方法と金額の範囲内で、しかも労務の対価として相当な額に限られます。相当かどうかは、施行令164条が、従事した期間と労務の性質・程度、ほかの使用人や同種・同規模の事業の給与、事業の種類・規模・収益の状況で判断するとしています。届出書の期限の話は 開業届の期限は2026年から変わりました に書きました。
給与を出すと、配偶者控除は使えなくなります
所得税法2条1項33号の「同一生計配偶者」は、青色事業専従者として給与を受ける人と、白色の事業専従者を除いて定義されています。配偶者控除は、この同一生計配偶者を土台にした控除です。
つまり、専従者給与と配偶者控除は二重には取れません。そのうえで、57条1項(青色)と4項(白色)により、支払った額や控除額は家族の側で給与所得の収入金額になります。56条の「ないものとみなす」とは逆で、今度は家族の所得として数えられます。
家族に給与を出すかどうかは、大家の税額だけでなく、家族の側の所得、住民税、社会保険の扶養の扱いまで動かします。手取りの合計で比べる必要があり、どちらが得かは世帯ごとに変わります。
都合の悪いことも書いておきます
- 従事の実態を示すのは大家の側です。「半年を超えて働いた」ことは、日々の業務の記録がなければ説明できません。帳簿と同じく、残していない記録はあとから作れません(帳簿の義務は 大家が使う帳簿は何か)
- 「職業に従事する時間が短い者」の線は、条文に時間数で書かれていません。パートで働く配偶者が当たるかどうかは、個別の判断になります
- 共有名義の物件で、誰の事業として給与を出すかも論点が分かれます(共有名義そのものは アパートを夫婦の共有名義にすると何が起きるか)
ここに書いたのは条文の一般的な読み方です。ご自身のケースに当てはまるかどうかは、税理士か所轄の税務署に確認してください。
決算書の欄を埋める前に、今日確かめる3つ
- 室数を数える。事業と言える規模でなければ、ここで話は終わります
- 家族の今年の予定を月ごとに書き出す。学校に通っていた月、会社に勤めていた月を除いて、6か月を超えるかを見る
- 12月31日の年齢を確かめる。15歳の線は誕生日ではなく年末で見ます
3つとも通ったら、青色なら届出書の金額、白色なら86万円・50万円と所得の割り算のどちらが低いかを計算してから、決算書の5つの枠に進んでください。手続き全体の流れは 大家になったら必要になる書類と手続きの一覧 に並べています。
(出典:e-Gov法令検索 所得税法2条1項33号・56条・57条、所得税法施行令164条・165条。2026年9月24日時点の現行条文)
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。