管理会社に確定申告書を作ってもらってよいのか|無償でも税理士法52条が止めています
年が明けると、管理会社から1年分の収支報告書が届きます。家賃の入金、管理手数料、修繕費、広告料。数字が並んだその紙を見ながら、「申告書もこのまま作ってもらえないだろうか」と考える方は少なくありません。担当者のほうから「うちで作っておきましょうか」と言われることもあります。
結論からお伝えすると、税理士でない管理会社が、大家さんに頼まれて確定申告書を作ったり、「この修繕は経費にできます」と答えたりすることは、報酬を取らなくても税理士法52条で禁じられています。違反した側には、2年以下の拘禁刑または100万円以下の罰金が定められています(59条1項4号)。一方で、収支報告書を作ること、数字をまとめること自体は制限されていません。どこまでが管理会社の仕事で、どこからが税理士の仕事か。その線を条文と国税庁の通達で引いておくと、頼み方を間違えずに済みます。
税理士にしかできない仕事は3つです
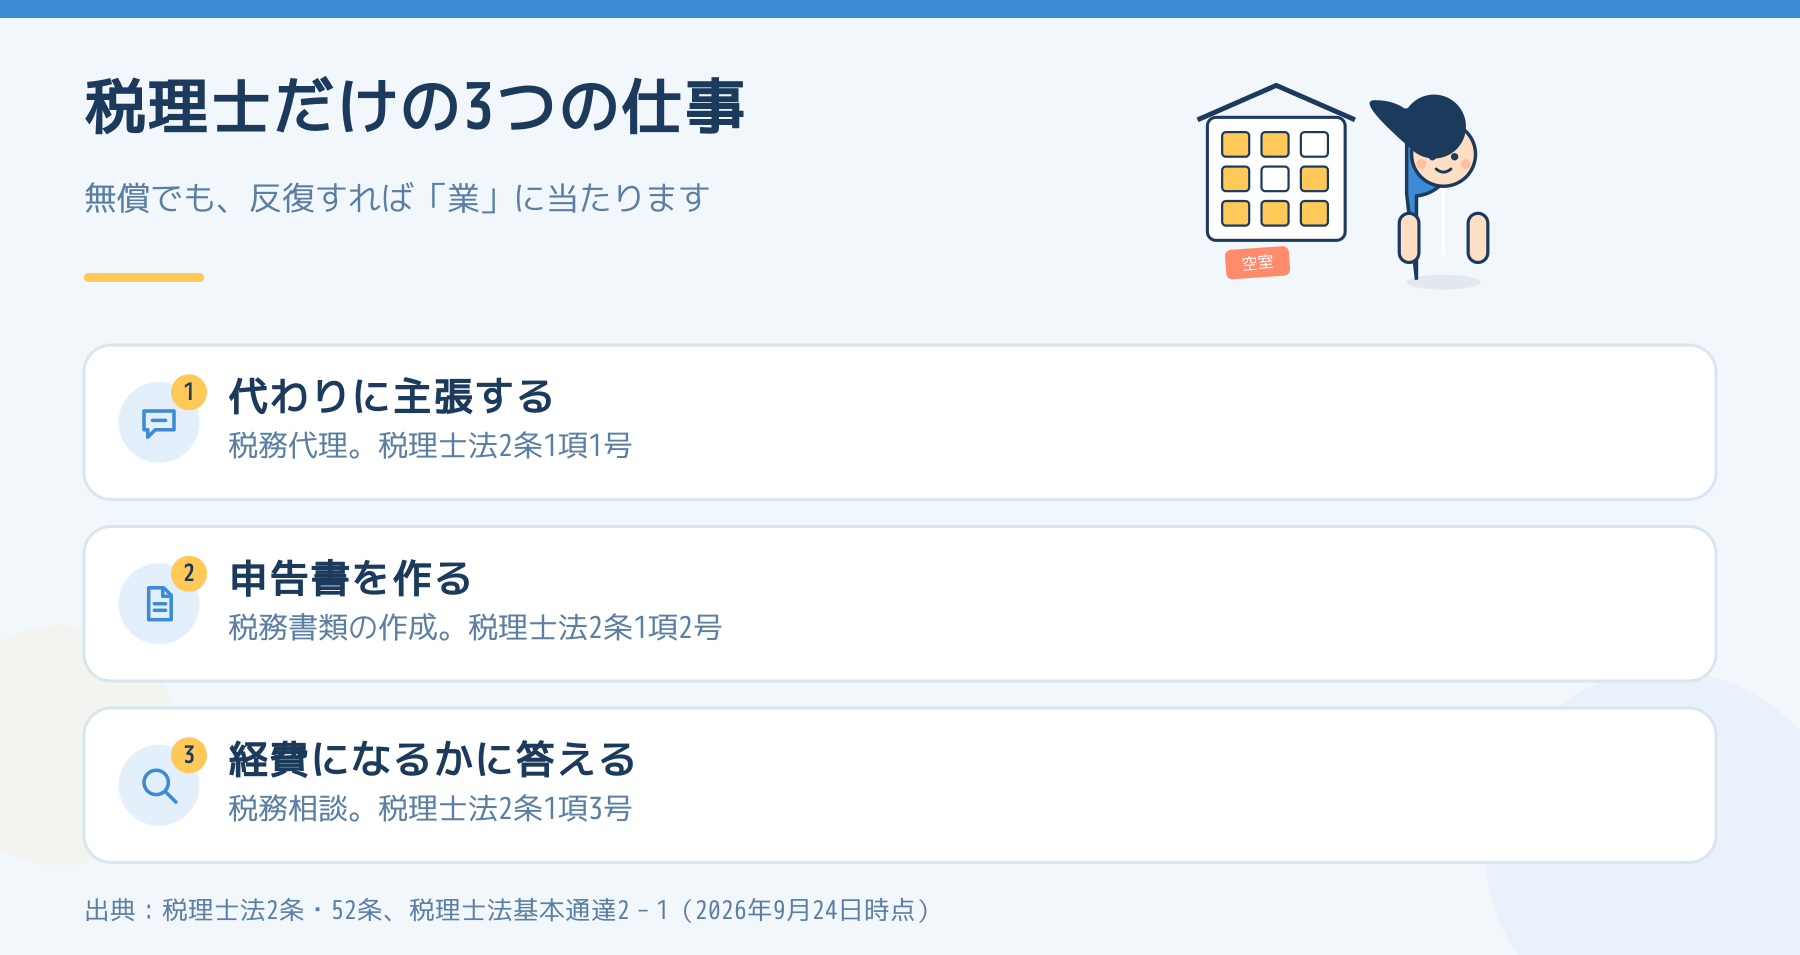
税理士法2条1項は、税理士が「他人の求めに応じ」「業とする」事務として、次の3つを挙げています。52条は、税理士または税理士法人でない者がこれを行うことを禁じています。
| 号 | 名前 | 大家さんの場面に置き換えると |
|---|---|---|
| 1号 | 税務代理 | 税務署への申告や、税務調査の場で本人に代わって主張・陳述する |
| 2号 | 税務書類の作成 | 確定申告書や青色申告決算書など、税務署に出す書類を作る |
| 3号 | 税務相談 | 「この費用は経費になるか」「どの年の収入に入れるか」に答える |
管理会社の担当者が、収支報告書の数字を申告書の欄に移し、どれを修繕費に入れるかを判断して、税務署に出せる形に仕上げる。これは2号と3号にまとめて当たります。
無料なら、頼んでもよいのではありませんか?
ここがいちばん誤解されているところです。国税庁の税理士法基本通達2-1は、「業とする」を「当該事務を反復継続して行い、又は反復継続して行う意思をもって行うこと」とし、「必ずしも有償であることを要しない」としています。
管理会社は、毎年、複数のオーナーから同じ依頼を受けうる立場です。「サービスの一環で無料です」という形でも、反復継続すれば「業」に当たります。お金を払っていないから大丈夫、という線は、条文にも通達にもありません。
もう1つ、令和5年の改正で54条の2が加わりました。税理士でない者が税務相談を行い、さらに反復されると不正に税を免れさせるおそれが大きい場合に、財務大臣が停止を命じられる規定です。国税庁の「税理士制度のQ&A」は、SNSの普及で脱税の指南が広がるリスクを理由に挙げています。税理士でない人の税務相談は、国がむしろ見張りを強めている領域です。
では、管理会社に頼んでよいのはどこまでですか?
線は「数字を集めて整理する」と「税の判断をして税務書類にする」のあいだにあります。通達を2つ読むと、その境目が見えます。
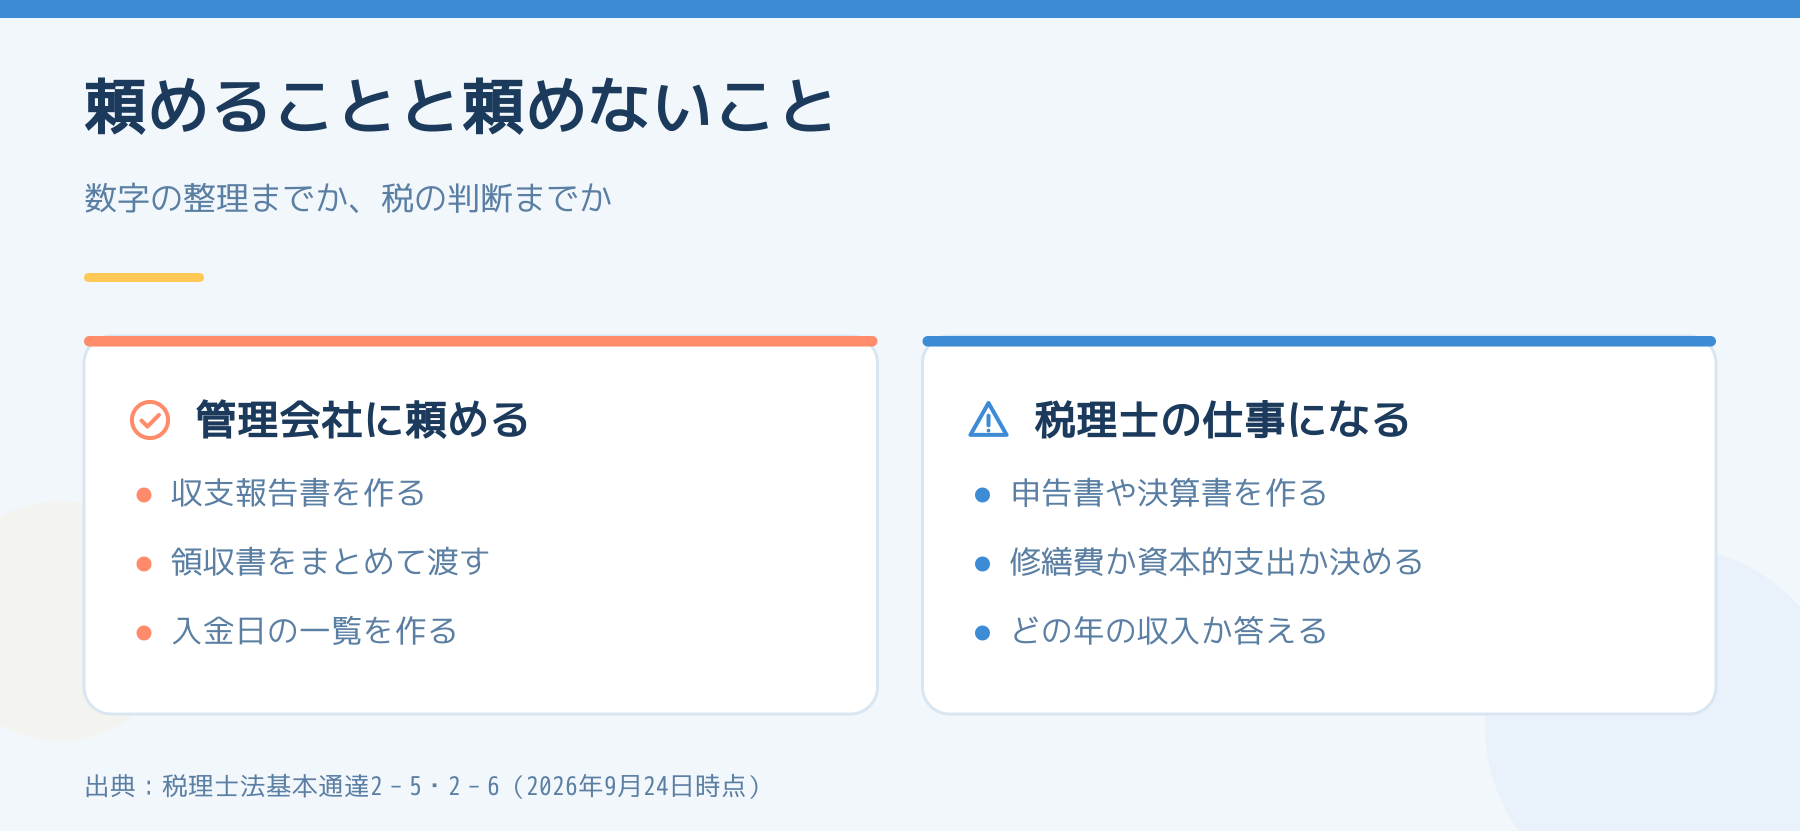
- 基本通達2-5:「作成する」とは、書類を自己の判断に基づいて作成することをいい、単なる代書は含まれない
- 基本通達2-6:「相談に応ずる」とは、具体的な質問に対して答弁し、指示し又は意見を表明すること
| 頼んでよいこと | 税理士の仕事になること |
|---|---|
| 1年分の収支報告書・送金明細を作る | 収支報告書をもとに申告書・決算書を作る |
| 修繕の請求書や領収書をまとめて渡す | その修繕を修繕費にするか資本的支出にするか決める |
| 家賃の入金日と対象月を一覧にする | どの年の収入に入れるかを判断して答える |
基本通達2-5の「単なる代書」の考え方からすると、大家さん自身が判断した数字を、判断を加えずに書き写すだけなら税務書類の作成に当たらないと読めます。ただ、実際には「どの欄に入れるか」を決めた時点で判断が入ります。迷う形なら、頼まないほうが安全です。
なお、国税庁のQ&A(問6-3)は、申告書の作成ソフトを開発・販売することは税理士業務に当たらないとしています。自分で作るなら、国税庁の「確定申告書等作成コーナー」や市販のソフトを使う道があります。帳簿の付け方の基本は 大家が使う帳簿は何か に書きました。
税理士が作ったかどうかは、申告書で確かめられます
税理士法33条は、税理士が税務代理で申告書を作って提出するとき、また税務書類を作成したとき、その税理士が書類に署名し、税理士である旨などを付記しなければならないと定めています。税務代理をする場合は、30条で権限を証する書面(税務代理権限証書)も税務署に出します。
「税理士と提携しているので大丈夫です」と言われたら、控えの申告書に税理士の署名があるかを見てください。署名がなく、誰が作ったのか分からない申告書は、そのこと自体が確認のきっかけになります。税理士かどうかは、日本税理士会連合会の「税理士情報検索サイト」で氏名から調べられます。
税理士に頼むかどうかは、年ではなく「論点の数」で決まります
毎年同じ物件を同じ条件で貸しているだけなら、自分で申告している大家さんも多くいます。一方で、次のような年は、判断が要る論点が一度に増えます。
- 物件を買った年:建物と土地の按分、中古の耐用年数、購入時の諸費用の扱い
- 物件を売った年:所有期間の数え方で税率が大きく変わる(アパートを売る税率の「5年」は1月1日で数えます)
- 大きな修繕をした年:修繕費か資本的支出か
- 相続で引き継いだ年:青色申告の承認は引き継がれない(開業届の期限は2026年から変わりました)
- 家族に給与を出し始める年、法人化を考える年(大家の法人化は所得900万円が目安なのか)
こうした年だけ税理士に頼み、変化のない年は自分で申告する、という分け方もできます。「毎年頼むか、まったく頼まないか」の二択にしなくてよい、というのが実際のところです。
都合の悪いことも書いておきます
- 税理士に頼んでも、申告の責任は大家さん本人に残ります。税理士が作った申告書でも、提出するのは納税者です。渡す資料が欠けていれば、申告も欠けます
- 税理士の報酬には幅があり、法律で決まった料金表はありません。見積りを取って、何が含まれるか(決算書まで、税務調査の立会いまで等)を確かめてください
- 無料の相談窓口もあります。税務署の電話相談や、確定申告の時期の無料相談会です。個別の判断は、こうした窓口か税理士に確認してください
今日やること
管理会社から届いている収支報告書を1枚出して、その中に「税の判断が入っている欄」があるかを見てください。「経費計上額」「減価償却費」のように、管理会社の側で税の区分まで決めて書いてある欄があれば、それは報告書ではなく申告書の下書きに近いものです。どこまでを管理会社に頼み、どこからを自分か税理士が決めるのか、次の依頼の前に線を引いておくと、翌年の春に慌てずに済みます。収入と所得の違いは 賃貸経営の「収入」と「所得」は同じではない にまとめています。
(出典:e-Gov法令検索 税理士法2条・30条・33条・52条・54条の2・59条。国税庁「税理士法基本通達」2-1・2-5・2-6、「税理士制度のQ&A」6 税理士法違反行為(問6-3ほか)。2026年9月24日時点)
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。