アパートを買った年に経費になるのは、登記の費用と不動産取得税です|仲介手数料は建物と土地の取得価額へ
決済の日に、仲介会社から1枚の精算書を受け取ります。売買代金、固定資産税の精算金、仲介手数料、司法書士の報酬と登録免許税。数か月たってから、県税事務所から不動産取得税の納税通知書が届きます。全部を足すと、物件価格に数百万円が上乗せされています。このうち、どれが買った年の経費になるのか。最初の確定申告で必ず迷うところです。
結論からお伝えすると、アパートのように貸すために買った物件なら、登録免許税(司法書士に払う登記の費用を含む)と不動産取得税は、原則としてその年の必要経費です(所得税基本通達37-5)。反対に、仲介手数料と固定資産税の精算金は経費ではなく、建物と土地の取得価額に分けて乗せます(所得税法施行令126条1項1号)。同じ税金でも、自宅として買ったなら取得費になるという違いもあります。
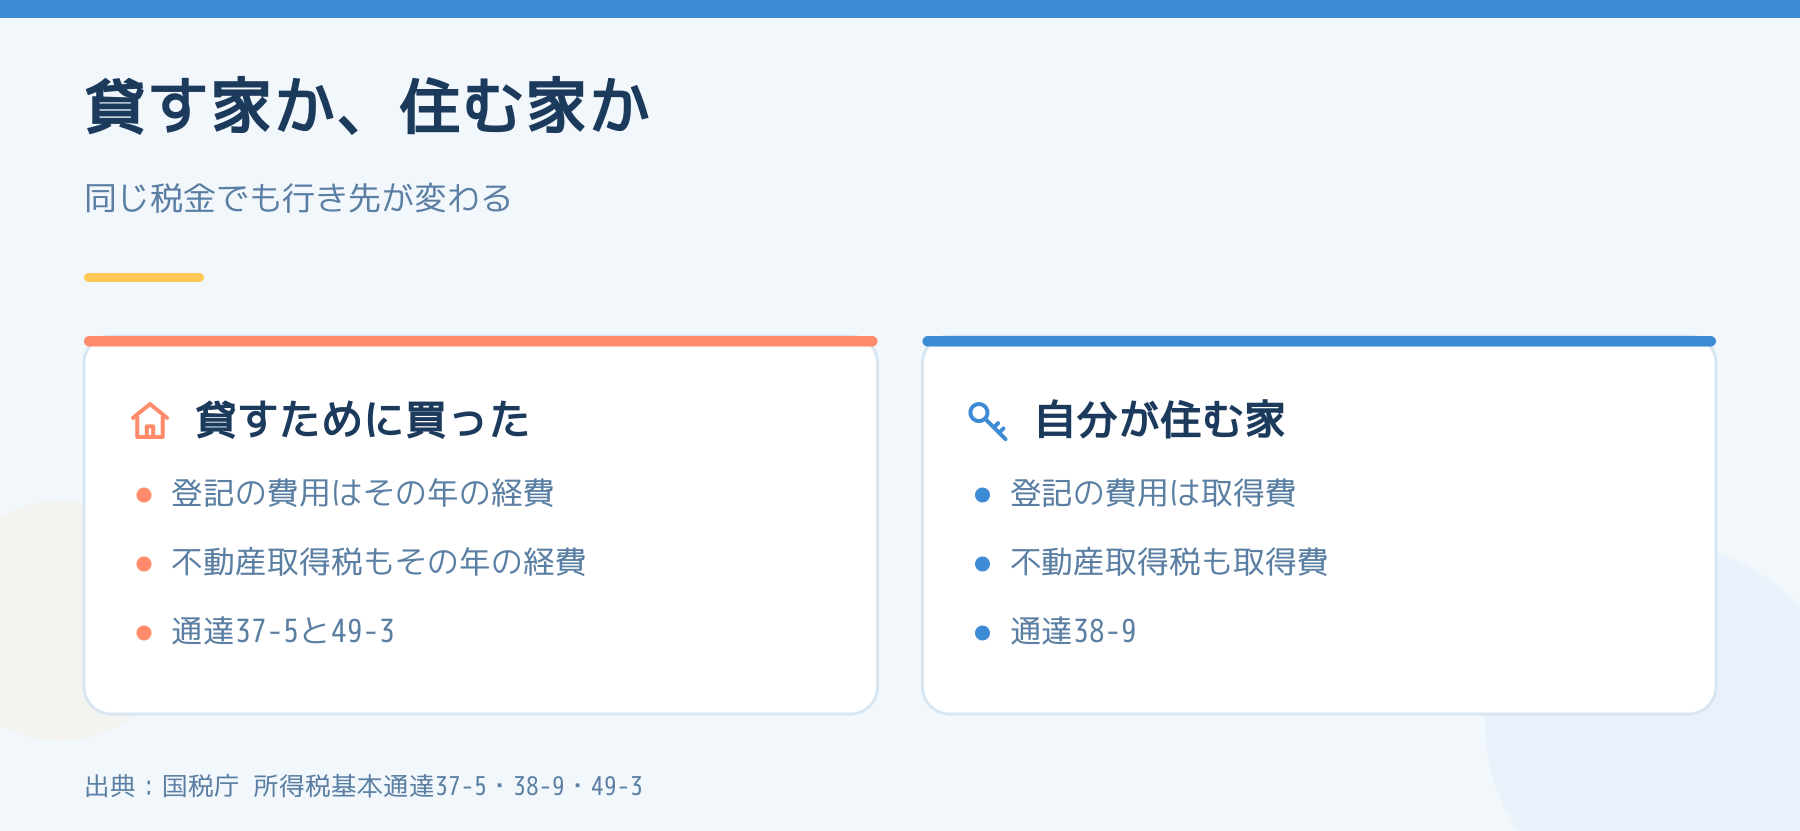
税金と登記の費用は、37-5で「その年の経費」です
所得税基本通達37-5は、業務の用に供される資産にかかる次の税金を、その業務の所得の計算上必要経費に算入するとしています。
- 固定資産税
- 登録免許税(登録に要する費用を含み、その資産の取得価額に算入されるものを除く)
- 不動産取得税
- 事業所税など
かっこ書きの「登録に要する費用を含み」が、司法書士に払う登記の報酬を指しています。登録免許税と同じ扱いです。
「取得価額に算入されるものを除く」がどれを指すかは、所得税基本通達49-3が決めています。特許権のように登録で権利が生まれる資産は取得価額に入れ、船舶や自動車は入れないことができ、それ以外の資産(建物はここに入ります)は取得価額に算入しない。つまり、アパートの建物の登記にかかった税金と費用は、経費の側に行きます。
37-5の注書きは、相続・遺贈・贈与で取得した資産も対象に含むとしています。相続したアパートの名義を変えた登記の費用も、貸している物件なら同じ扱いです。
同じ税金でも、自宅なら取得費になります
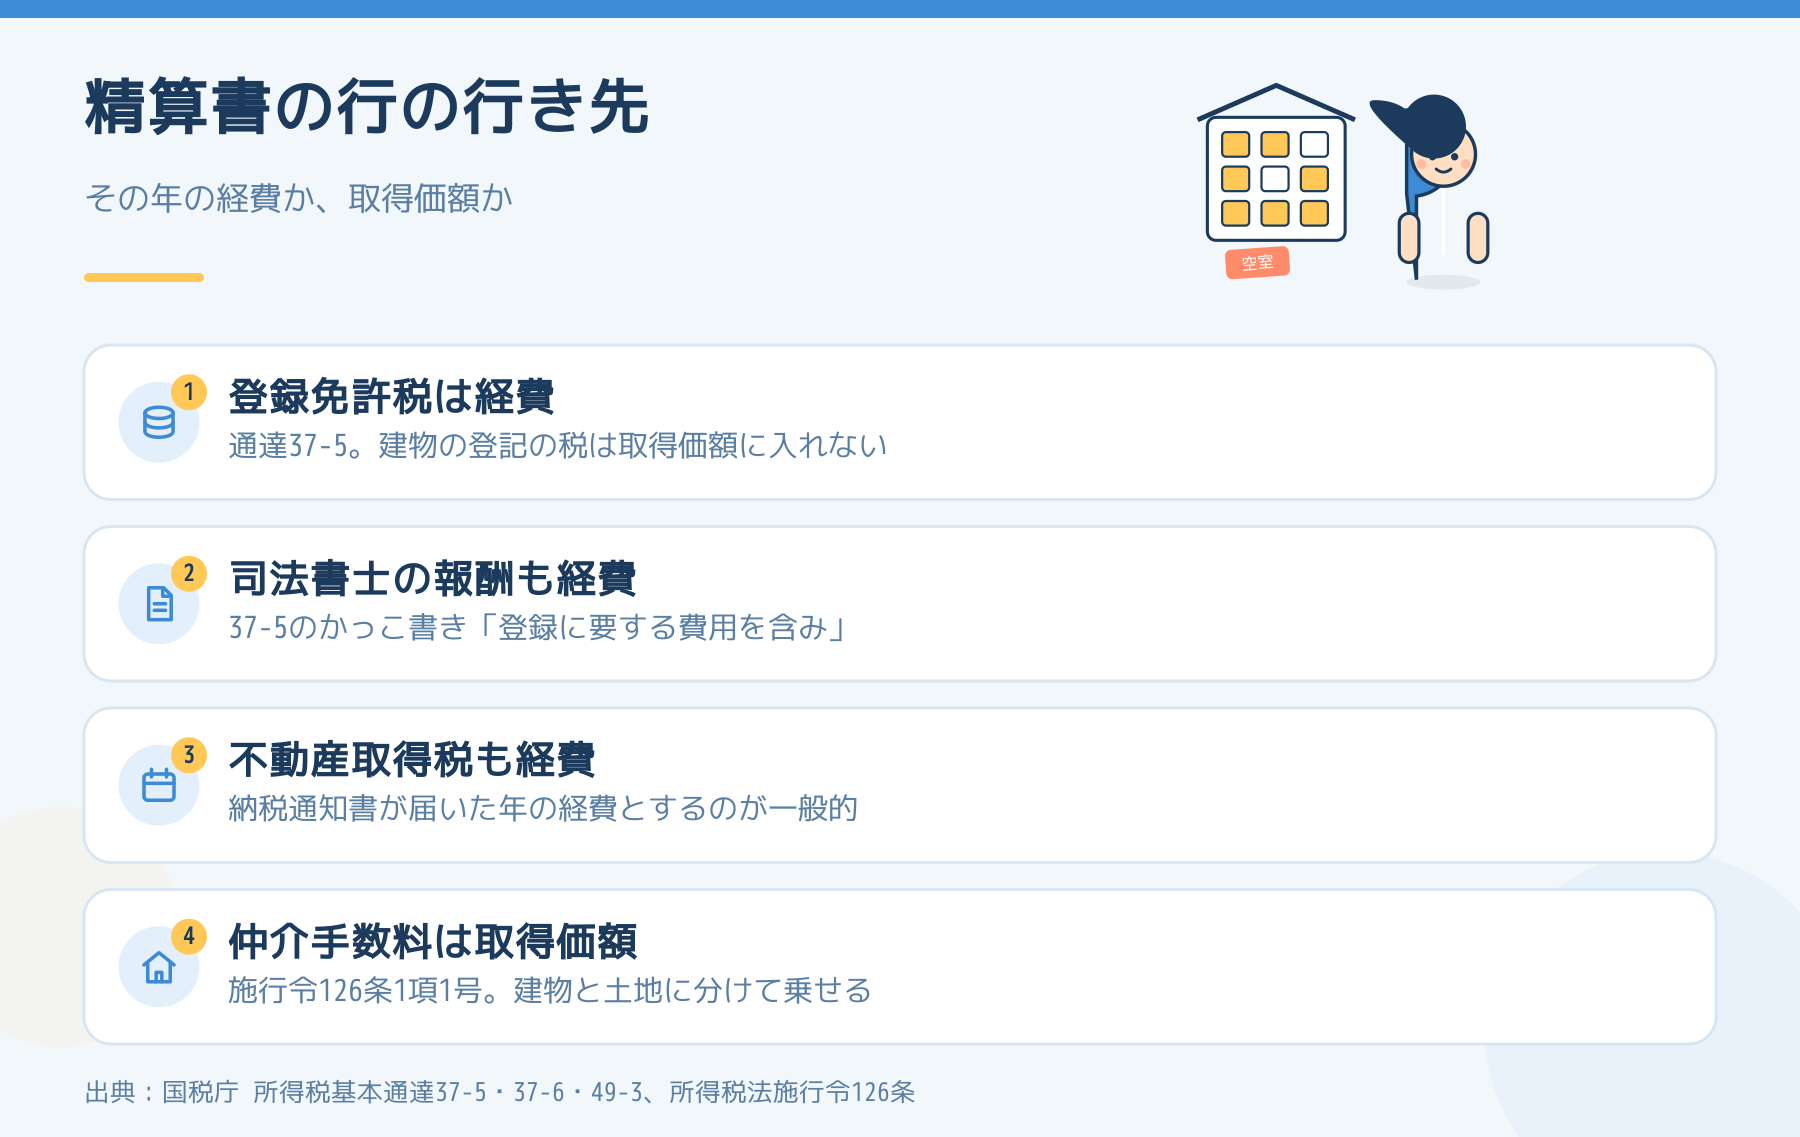
比べると違いがよく分かるのが、所得税基本通達38-9です。業務の用に供されない固定資産にかかる登録免許税や不動産取得税は、その資産の取得費に算入するとしています。
| 買った物件 | 登録免許税・登記の費用・不動産取得税 | 根拠 |
|---|---|---|
| 貸すためのアパート・貸家 | その年の必要経費 | 所得税基本通達37-5・49-3 |
| 自分が住む家 | 売るときに引く取得費 | 所得税基本通達38-9 |
自宅を買ったときの経験から「登記の費用は物件の値段に含めるもの」と考えている方は多いのですが、賃貸用では逆になります。自宅だった家をあとから貸し始めた場合は、買った時点でどちらの用途だったかで話が変わるため、税務署に確認してください。
不動産取得税は、どの年の経費になりますか?
所得税基本通達37-6は、その年の必要経費に入れる税金を、その年12月31日までに「納付すべきことが具体的に確定したもの」としています。不動産取得税は、県から届く納税通知書で税額が決まる税です。
そのため、一般的には納税通知書が届いた年の経費として扱います。不動産取得税の通知は登記から数か月後に届くことが多く、秋以降に買った物件では、決済の年ではなく翌年の経費になることがあります。届く時期と税額の計算は アパートを買った不動産取得税は、登記から7〜9か月後に来ます にまとめています。
仲介手数料は、建物と土地に分けて取得価額に乗せます
所得税法施行令126条1項1号は、購入した減価償却資産の取得価額を、購入の代価(引取運賃、荷役費、運送保険料、購入手数料、関税その他当該資産の購入のために要した費用がある場合には、その費用の額を加算した金額)と、業務の用に供するために直接要した費用の合計としています。
仲介手数料は、この「購入手数料その他当該資産の購入のために要した費用」に当たります。そのため次のように分かれます。
- 建物の分……建物の取得価額に入り、耐用年数に応じて減価償却で少しずつ経費になる
- 土地の分……土地は減価償却しないので、持っている間は経費にならない。売るときに取得費として引く(所得税法38条1項)
建物と土地の割合は、売買契約書に内訳があればそれに従います。内訳がない場合の分け方は、物件ごとの判断になります。
ほかにも取得価額に入るもの
- 固定資産税の精算金……税金ではなく売買代金の一部です。詳しくは 収益物件を買った大家が最初に集める7つの書類
- 先に結んだ契約を解除して払った違約金……所得税基本通達38-9の3は、いったん結んだ取得の契約を解除して別の物件を取得した場合の違約金を、必要経費に算入されたものを除き、取得した物件の取得費または取得価額に算入するとしています
- 物件を見に行った旅費……購入のために要した費用として建物の取得価額に乗ります(大家のセミナー代と書籍代は2つの関門を通ったものだけ経費になります)
都合の悪いことも書いておきます
- 経費にできる年が決まっています。登記の費用を建物の取得価額に入れて減価償却していた場合、あとから「その年の経費だった」と直すには、申告期限から5年以内の更正の請求が必要になります
- ローンにかかる費用は別の話です。融資の手数料や保証料、利息の扱いは ローンの返済で経費になるのは利息だけ で分けています
- 1年目の赤字が大きくなりすぎることがあります。登記の費用と不動産取得税が同じ年に重なると、家賃収入が少ない1年目は赤字になりやすく、土地の借入金の利子は赤字の計算から外れるなど、別の制限も動きます
ここに書いたのは通達の一般的な読み方です。物件の取得の仕方や用途によって扱いが変わるため、最初の確定申告の前に税理士か所轄の税務署に確認してください。
精算書を受け取った日にやる3つ
- 精算書の行に、印を2色で付ける。登録免許税・司法書士の報酬は「経費」、仲介手数料・固定資産税の精算金は「取得価額」
- 売買契約書で、建物と土地の内訳を確かめる。取得価額に乗せる費用は、この割合で建物と土地に分けます
- 不動産取得税の通知書が届いたら、届いた日付をメモする。どの年の経費になるかが、この日付で決まります
経費の全体像は 賃貸経営で経費にできるもの・できないもの、1年の納期は 賃貸経営の1年は何月に何が来るか に並べています。
(出典:e-Gov法令検索 所得税法38条、所得税法施行令126条1項1号。国税庁 所得税基本通達37-5・37-6・38-9・38-9の3・49-3。2026年9月25日時点)
投稿者プロフィール

Follow me!

この記事の内容について、個別に相談したい方へ
さいたま市周辺で賃貸管理をお探しの方、いまの管理に迷いがある方のご相談をお受けしています。 まだ何も決めていない段階でもかまいません。